

大数跨境

每天一个金融小知识之债务优化

每天一个金融小知识之债务优化 华东易货总部基地
2026-01-10
0


每天一个金融小知识之债务优化


前言

债务优化并非逃避债务,而是通过科学规划调整债务结构,在合法合规前提下降低还款压力、减少利息支出,同时规避信用风险,实现债务与现金流的平衡。它适用于房贷、信用卡、消费贷等多类负债场景,是个人和企业财务管理的重要技能。


核心逻辑


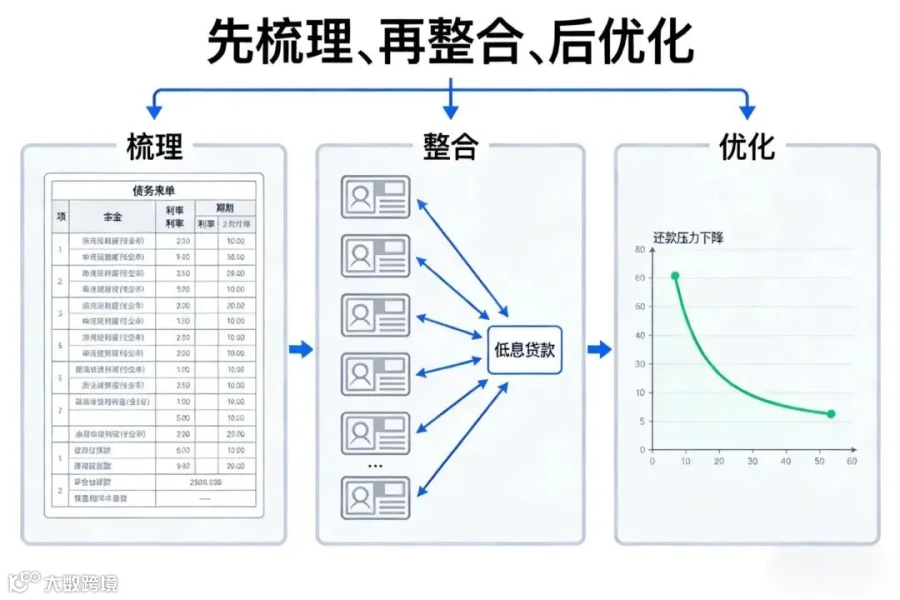
核心逻辑是“先梳理、再整合、后优化”。首先需全面盘点债务:统计每笔债务的本金、利率、还款期限、还款方式(等额本息/等额本金)及违约金条款,区分高成本债务(如信用卡分期、现金贷,利率通常12%-36%)与低成本债务(如房贷、经营性贷款,利率4%-8%)。


常见优化方法


常见优化方法有三类:一是债务整合,将多笔高利率短期债务,置换为一笔低利率长期债务,比如用利率更低的经营性贷款偿还信用卡欠款,可大幅减少总利息,同时简化还款流程。二是利率协商,针对优质客户,可与银行协商下调房贷、信用卡分期利率,或申请延期还款、停息挂账(需满足特定条件)。三是期限调整,根据现金流情况,将短期债务展期为长期,降低每月还款额,缓解资金压力。


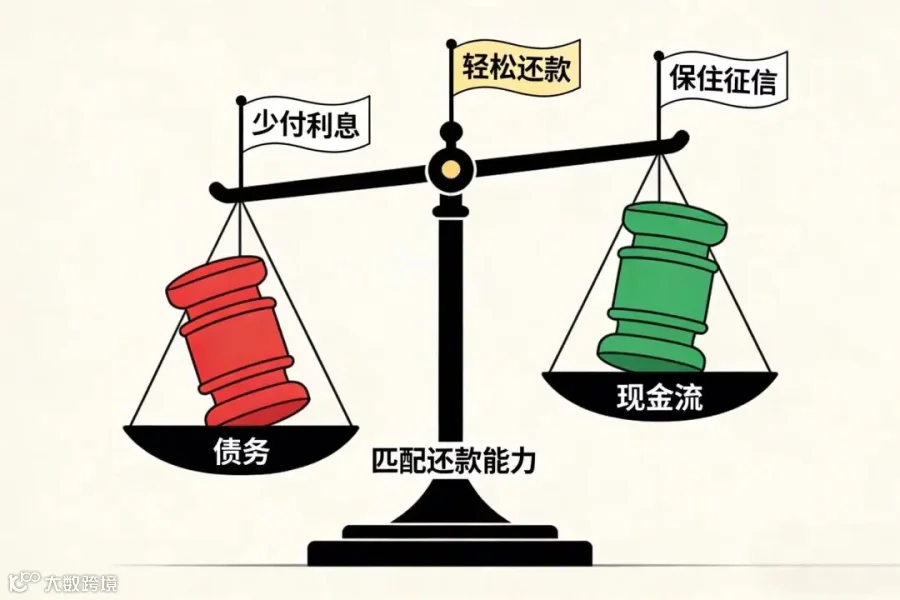
需警惕两大误区:切勿以贷养贷,新增高成本债务偿还旧债会陷入债务漩涡;避免盲目逾期协商,逾期会影响征信,协商需提前与金融机构沟通,提供收入证明等材料。债务优化的核心是匹配自身还款能力,合理规划现金流,最终实现“少付利息、轻松还款、保住征信”的目标,为财务健康筑牢基础。

END

编辑:郭澍瑾

排版:王天美

审核:张   莹


【声明】内容源于网络
0
0
华东易货总部基地
1234
内容 22
粉丝 0
华东易货总部基地 1234
总阅读1
粉丝0
内容22