


不管你是一般纳税人还是小规模纳税人,你要明确这些内容。
1、你是按照纳税义务时间来申报增值税,开票并不是唯一标准,如果达到纳税义务时间,就算没有开票也要申报,这就是我们说的未开票收入申报。
2、进行未开票收入申报后,纳税人需要做好未开票申报的明细台账,这个是非常必要的,后期补开了多少发票直接从台账中减除,这样未开票的收入申报就非常清晰,不至于自己把自己搞混,在应对税务检查时候也能说的清楚。
3、未开票收入申报其实就是个时间差,不管怎么操作,税只能申报一次,绝对不可能重复申报,当期如果申报了,后期开票了就不可能再申报一次,肯定要想办法减除出来,就是这个道理。
当然,如果后期不再开票,那后期也不用再申报了。
一般纳税人
方法1
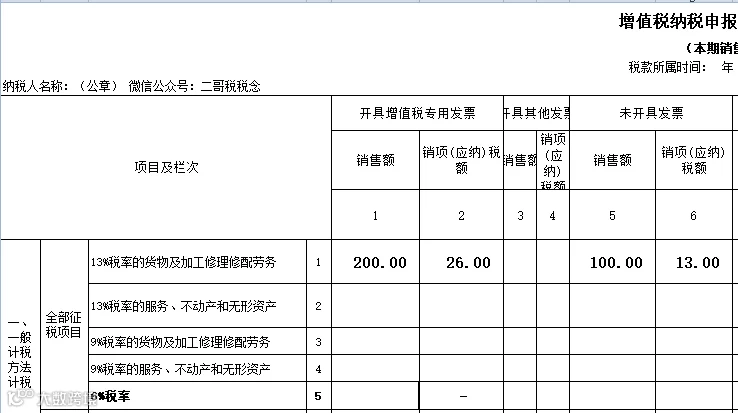
后期补开了发票,需要填写两个地方。
在开票发票相应栏次填写开票数据同时在未开票发票栏次填写其对应负数金额。
比如,上述113的未开票申报,次月又开具了发票。同时次月还有200的不含税开票收入。那么申报表填表如下:

当期开票金额300>当期申报销售额200「不满足比对」
我们在申报时候会提示无法通过申报,强行申报的话,会无法解锁金税盘,按照税总发〔2017〕124号规定,异常比对结果经申报异常处理岗核实可以解除异常的,对纳税人税控设备进行解锁;核实后仍不能解除异常的,不得对税控设备解锁,由税源管理部门继续核实处理。
所以,这种情况,纳税人肯定需要提交相应的证明材料后解除异常。
方法2

当期开票金额200<当期申报销售额300

所以,这种方法也会提示无法通过比对,同样强行申报会异常,进而锁死无法解锁。
按照税总发〔2017〕124号规定,异常比对结果经申报异常处理岗核实可以解除异常的,对纳税人税控设备进行解锁;核实后仍不能解除异常的,不得对税控设备解锁,由税源管理部门继续核实处理。
所以,这种情况,纳税人肯定需要提交相应的证明材料后解除异常。

小规模纳税人
比如你有40万的未开票收入,那么你就都填写在第一栏,第2、3栏是其中项,没有开票就不用填写。

1.当期开具的增值税专用发票金额应小于或者等于申报表填报的增值税专用发票销售额。
2.当期开具的增值税普通发票金额应小于或者等于申报表填报的增值税普通发票销售额。
开票金额0<申报销售额40万
第一栏40万>2+3栏次 0
如果次月40万元均补开开具了增值税普通发票,那么申报表不需要再重复申报这个40万。

1.当期开具的增值税专用发票金额应小于或者等于申报表填报的增值税专用发票销售额。
2.当期开具的增值税普通发票金额应小于或者等于申报表填报的增值税普通发票销售额。
3.《增值税纳税申报表(小规模纳税人适用)》第1栏(货物及劳务列+服务、不动产和无形资产)本期数≥第2栏+第3栏(货物及劳务列+服务、不动产和无形资产)本期数。
开票金额40万>申报销售额0万
1栏0万<2+3栏=40万
结果是比对不满足规则,无法通过比对。
如果后期不开票了,那当然就不需要做任何申报处理了。

温馨提示
如果你喜欢本文,请分享到朋友圈,想要了解更多资讯,请关注昇华财税。或添加我们的微信。