
点击蓝字
关注我们
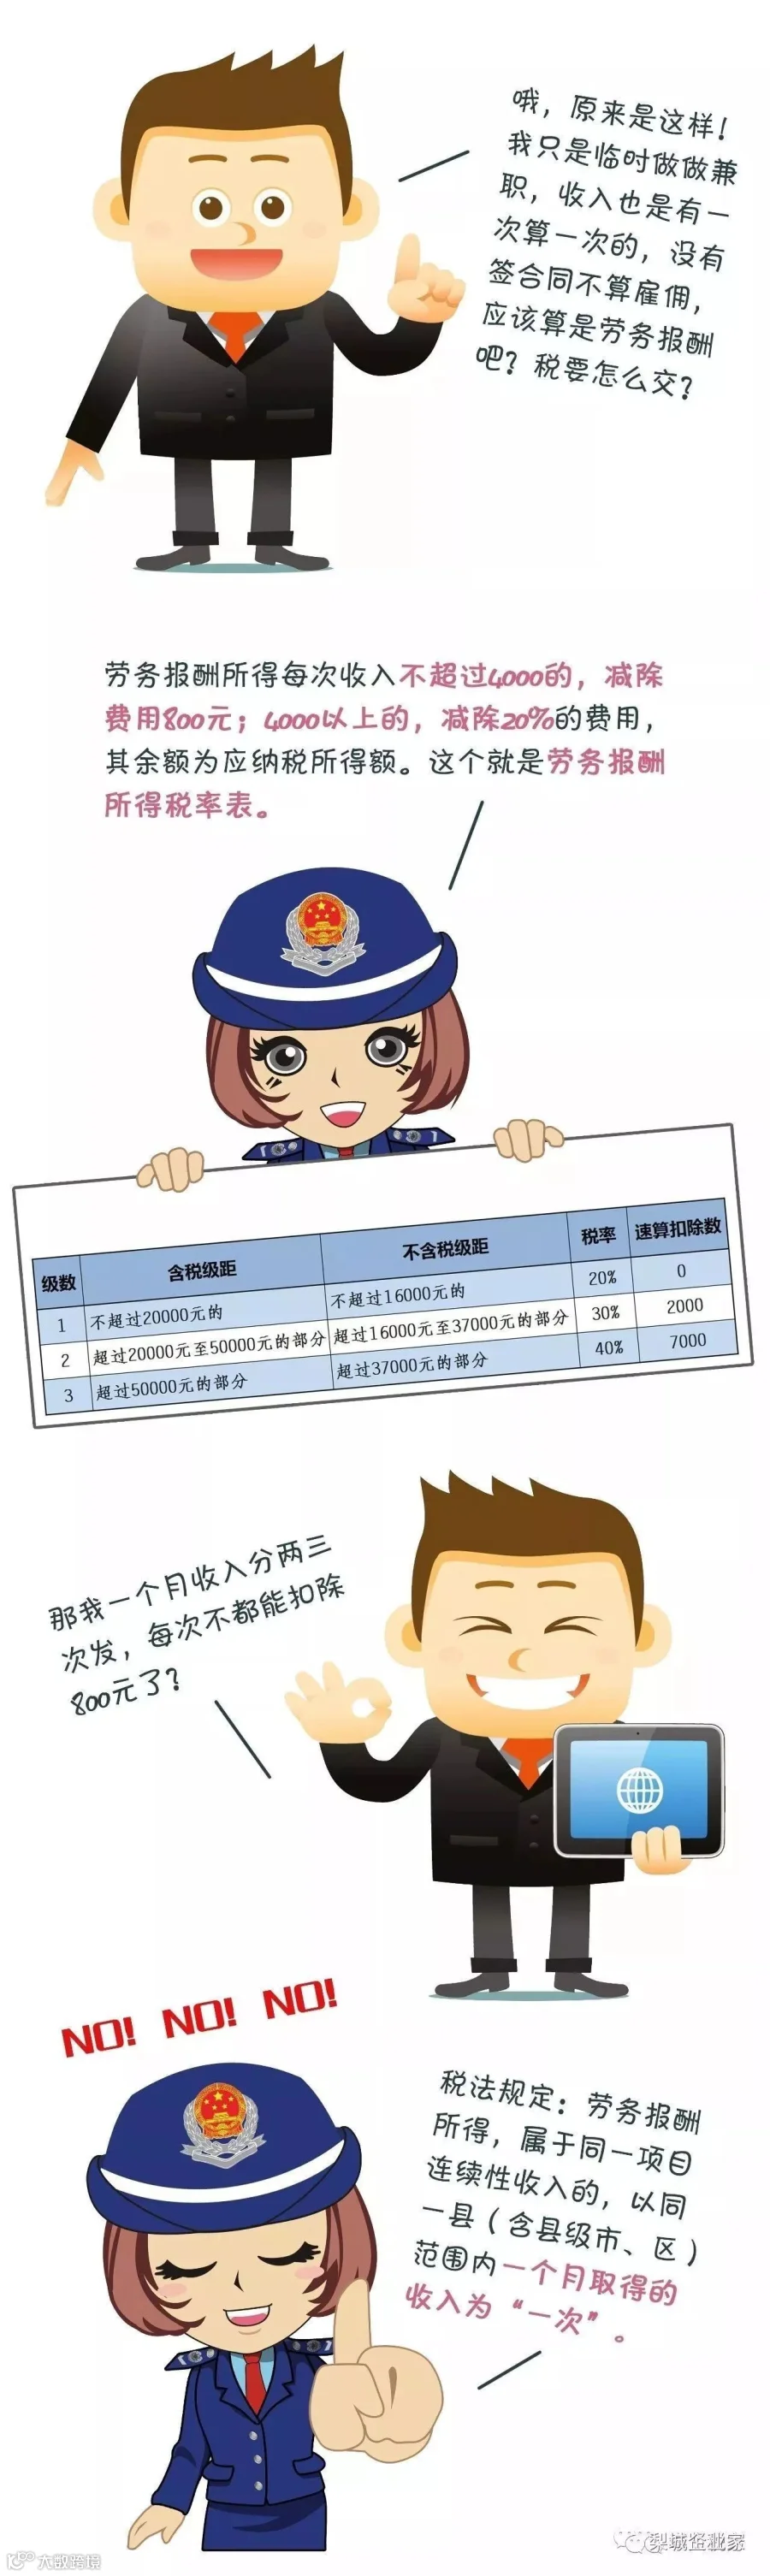
在个人所得税上,我国目前实行的是分类税制,即将个人各种来源不同、性质各异的所得进行分类,分别扣除不同的费用,按不同的税率课税。其中,工资、薪金所得,是指个人因任职或者受雇而取得的工资、薪金、奖金、年终加薪、劳动分红、津贴、补贴以及与任职或者受雇有关的其他所得。以每月收入额减除费用三千五百元后的余额,为应纳税所得额,按照超额累进税率征税。


纳税人若在创业的道路上遇到任何疑惑,嘉诚财税将竭诚为您服务!
咨询电话:13309965197

 嘉诚财税
点击蓝字
关注我们
在个人所得税上,我国目前实行的是分类税制,即将个人各种来源不同、性质各异的所得进行分类,分别扣除不同的费用,按不同的税率课税。其中,工资、薪金所得,是指个人因任职或者受雇而取得的工资、薪金、奖金、年终加薪、劳动分红、津贴、补贴以及与任职或者受雇有关的其他所得。以每月收入额减除费用三千五百元后的余额,为应纳税所得额,按照超额累进税率征税。
纳税人若在创业的道路上遇到任何疑惑,嘉诚财税将竭诚为您服务!
咨询电话:13309965197