2021年已近尾声,不少小伙伴开始关注自己的年终奖、工资薪金、劳务报酬等所得的个人所得税问题。已为您整理好最全个税税率表及预扣率表,快快收藏备用吧↓↓↓
依据《中华人民共和国个人所得税法》,下列各项个人所得,应当缴纳个人所得税:
(一)工资、薪金所得;(二)劳务报酬所得;(三)稿酬所得;(四)特许权使用费所得;(五)经营所得;(六)利息、股息、红利所得;(七)财产租赁所得;(八)财产转让所得;(九)偶然所得。
居民个人取得工资、薪金所得;劳务报酬所得;稿酬所得;特许权使用费所得(以下称综合所得),按纳税年度合并计算个人所得税;有扣缴义务人的,由扣缴义务人按月或者按次预扣预缴税款;需要办理汇算清缴的,应当在取得所得的次年3月1日至6月30日内办理汇算清缴。
非居民个人取得工资、薪金所得;劳务报酬所得;稿酬所得和特许权使用费所得按月或者按次分项计算个人所得税,不办理汇算清缴。
一 居民个人工资、薪金所得预扣率表
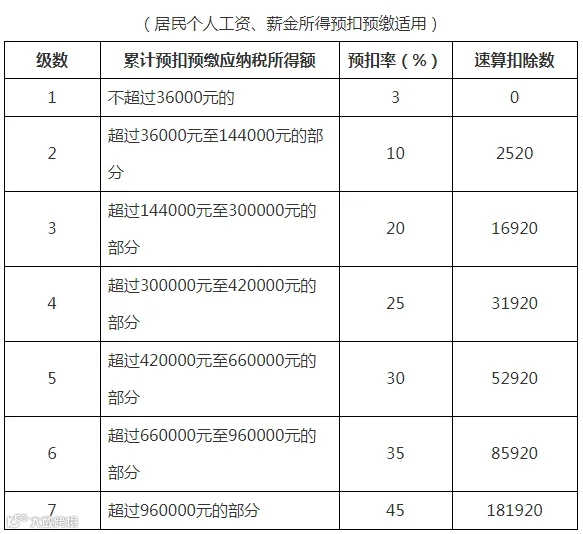
二 居民个人劳务报酬所得,稿酬所得,特许权使用费所得
劳务报酬所得、稿酬所得、特许权使用费所得,以每次收入额为预扣预缴应纳税所得额,计算应预扣预缴税额。
收入额:劳务报酬所得、稿酬所得、特许权使用费所得以收入减除费用后的余额为收入额;其中,稿酬所得的收入额减按百分之七十计算。
减除费用:预扣预缴税款时,劳务报酬所得、稿酬所得、特许权使用费所得每次收入不超过四千元的,减除费用按八百元计算;每次收入四千元以上的,减除费用按收入的百分之二十计算。
(1)居民个人劳务报酬所得预扣率表
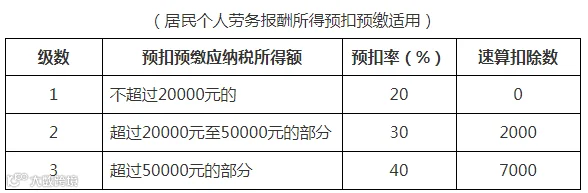
(2)居民个人稿酬所得、特许权使用费所得适用百分之二十的比例预扣率。
三 综合所得税率表
综合所得是指居民个人取得的工资、薪金所得;劳务报酬所得;稿酬所得和特许权使用费所得,适用百分之三至百分之四十五的超额累进税率(预扣率表见前述一、二)。

注:1 本表所称全年应纳税所得额是指依照《中华人民共和国个人所得税法》第六条的规定,居民个人取得综合所得以每一纳税年度收入额减除费用六万元以及专项扣除、专项附加扣除和依法确定的其他扣除后的余额。
2 非居民个人取得工资、薪金所得;劳务报酬所得;稿酬所得和特许权使用费所得,依照本表按月换算后计算应纳税额。
四 非居民个人工资、薪金所得;劳务报酬所得;稿酬所得;特许权使用费所得税率表
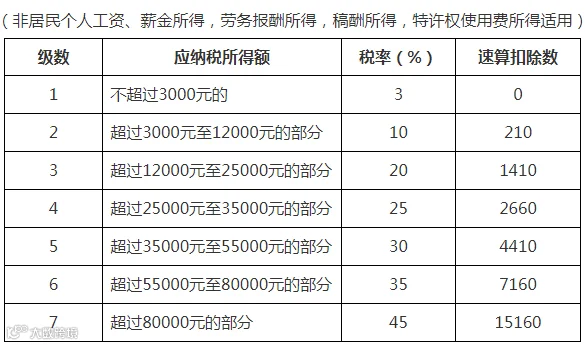
非居民个人的工资、薪金所得,以每月收入额减除费用五千元后的余额为应纳税所得额;劳务报酬所得、稿酬所得、特许权使用费所得,以每次收入额为应纳税所得额。劳务报酬所得、稿酬所得、特许权使用费所得以收入减除百分之二十的费用后的余额为收入额;其中,稿酬所得的收入额减按百分之七十计算。
五 经营所得税率表
经营所得适用百分之五至百分之三十五的超额累进税率。
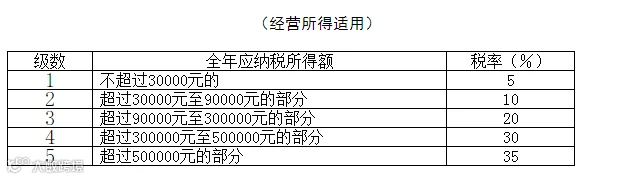
注:本表所称全年应纳税所得额是指依照《中华人民共和国个人所得税法》第六条的规定,以每一纳税年度的收入总额减除成本、费用以及损失后的余额。
六 利息、股息、红利所得;财产租赁所得;财产转让所得和偶然所得
利息、股息、红利所得;财产租赁所得;财产转让所得和偶然所得,适用比例税率,税率为百分之二十。(该税率适用于居民个人与非居民个人)
七 年终奖个人所得税计算
居民个人取得全年一次性奖金符合规定的,在2021年12月31日前,可以选择不并入当年综合所得,以全年一次性奖金收入除以12个月得到的数额,按照按月换算后的综合所得税率表,确定适用税率和速算扣除数,单独计算纳税。计算公式为:
应纳税额=全年一次性奖金收入×适用税率-速算扣除数
居民个人取得全年一次性奖金,也可以选择并入当年综合所得计算纳税。
自2022年1月1日起,居民个人取得全年一次性奖金,应并入当年综合所得计算缴纳个人所得税。


来源:河南税务新媒体,中国税务报新媒体,大叔说会计。