01
分企业分别办理汇算清缴,填B表
1.来源于企业A经营所得的纳税申报
假设专项扣除和专项附加扣除在该企业扣除:
来源于A企业的经营所得=500-300+4+21=225万元
应纳税所得额=225-6-4.4-3.6=211万元
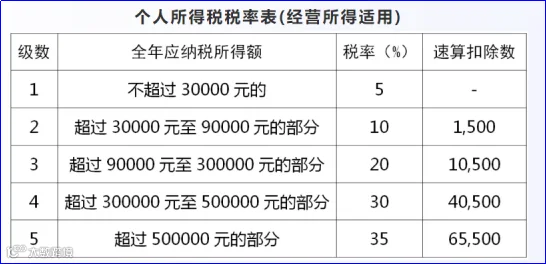
适用税率35%,速算扣除数为65500元
应交个人所得税=211*35%-6.55=67.30万元
张某应于2022年3月31日前向甲地主管税务机关办理纳税申报,并报送《个人所得税经营所得纳税申报表(B表)。
2.来源于B企业经营所得的纳税申报
来源于B企业的经营所得=100-80+8=28万元
应纳税所得额=28-6=22万元
适用税率20%,速算扣除数为10500元
应交个人所得税=22*20%-1.05=3.35万元
张某应于2022年3月31日前向乙地主管税务机关办理纳税申报,并报送《个人所得税经营所得纳税申报表(B表)》
3. 来源于企业C经营所得的纳税申报
来源于C企业的经营所得=300-260=40万元
应纳税所得额=40-6=34万元
适用税率30%,速算扣除数为40500元
应交个人所得税=34*30%-4.05=6.15万元
张某应于2022年3月31日前向丙地主管税务机关办理纳税申报,并报送《个人所得税经营所得纳税申报表(B表)》
02
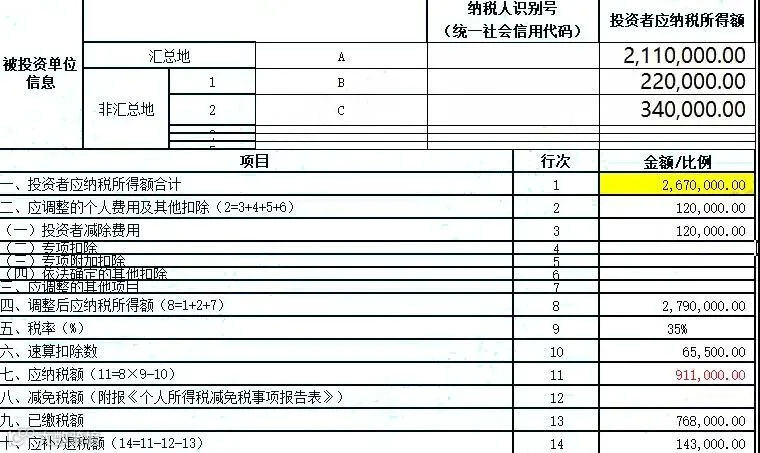
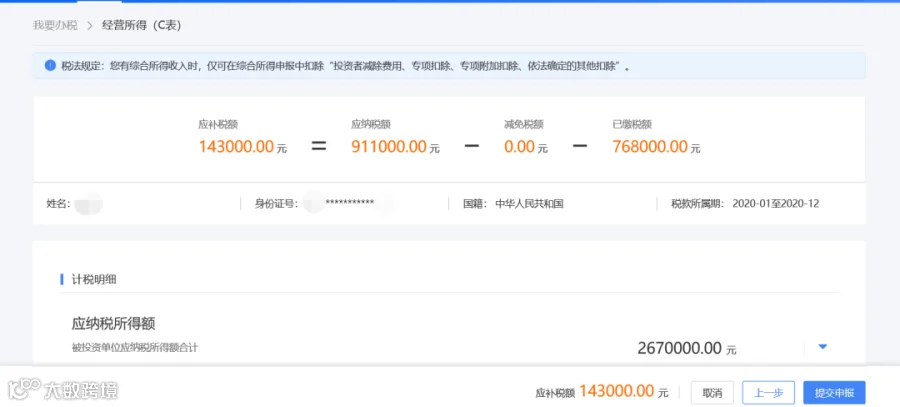
张某将三处经营所得合并计算:
汇总经营所得=225+28+40=293万元
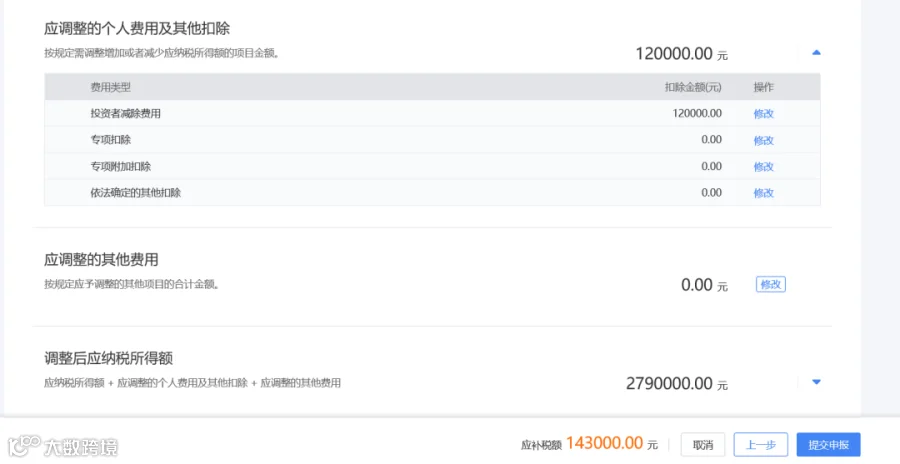
汇总应纳税所得额=293-6-4.4-3.6=279万元
适用税率35%,速算扣除数为65500元
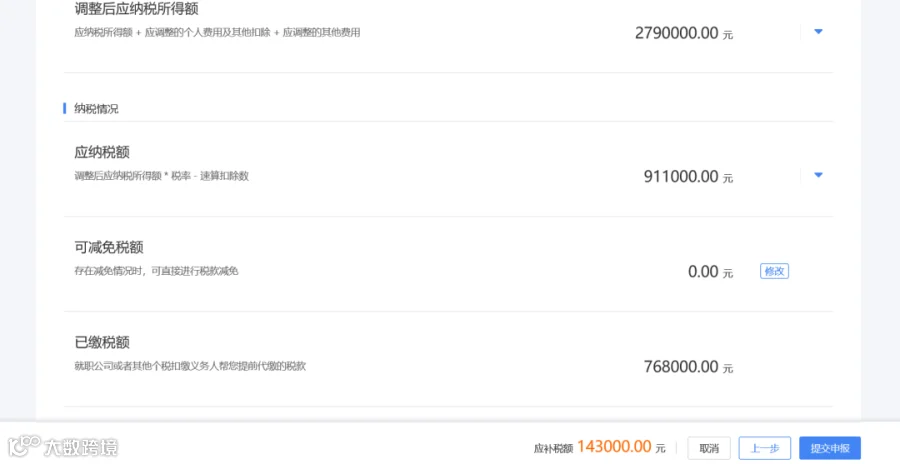
应交个人所得税=279*35%-6.55=91.1万元
已缴个人所得税=67.30+3.35+6.15=76.8万元
应补缴个人所得税=91.1-76.8=14.3万元
张某应于2022年3月31日前选择甲乙丙三地其中一处主管税务机关办理汇总申报,并报送《个人所得税经营所得纳税申报表(C表)》。
附:经营所得C表申报操作指引
以上述案例为例,我们看一下web端的操作介绍。
01
点击“我要办税-税费申报-经营所得(C表)”

02
选择申报年度,点击“确定”

03
确认投资单位信息
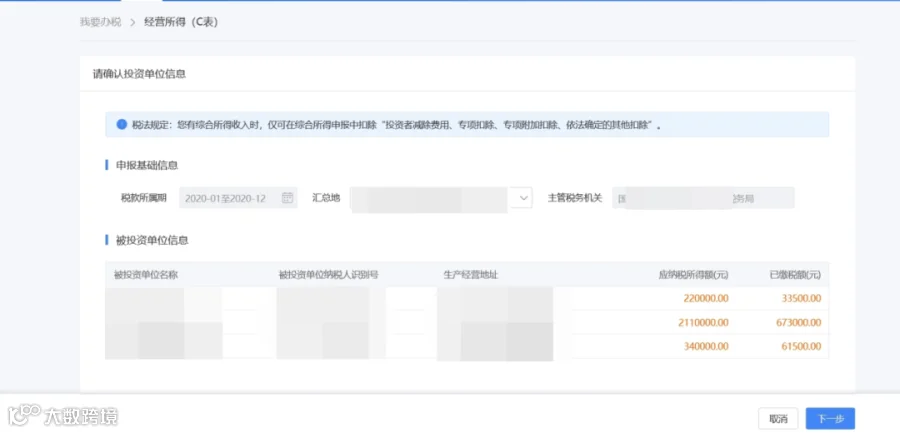
04
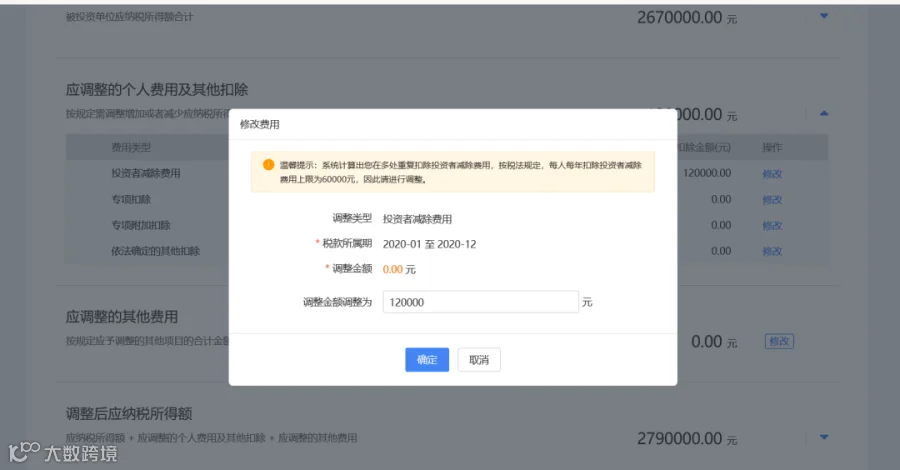
核对各投资单位应纳税所得额、应调整的各项扣除费用和适用的税收优惠,系统会自动为您计算出应补税款或应退税款。
05
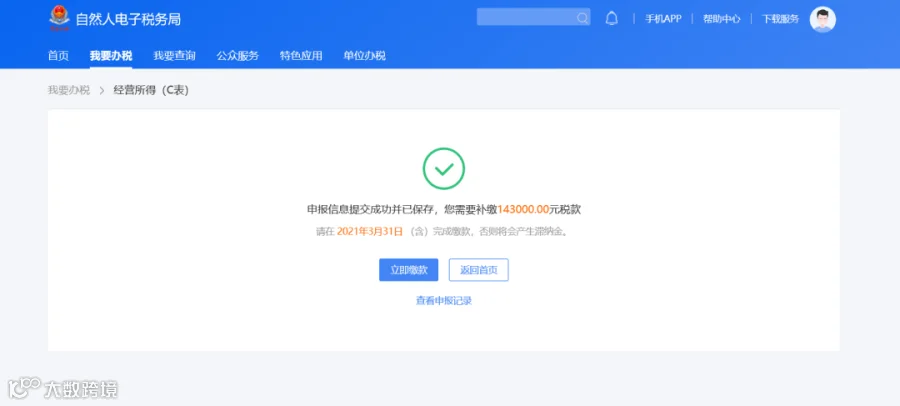
提交申报后,您就可以进行税款补缴或申请退税了!
来源:二哥税税念、晶晶亮的税月。内容仅供读者学习、交流之目的。文章版权归原作者所有。如有不妥,请联系删除。
来源:二哥税税念、晶晶亮的税月。内容仅供读者学习、交流之目的。文章版权归原作者所有。如有不妥,请联系删除。