2025年的产业园市场,正上演着一场没有硝烟的战争。长三角核心城市产业园出租率跌破70%,上海、北京、深圳等一线城市核心区空置率更是突破25%,即便是曾被视为REITs“香饽饽”的优质产业园项目,也难逃租金与出租率双降的命运。
更令人揪心的是,20多家园区上市公司2024年合计亏损超40亿元,同比暴跌140%。当土地成交、载体空置、REITs估值、企业业绩同时亮起红灯,这场行业寒冬的底层逻辑,正在被彻底改写。
土地与载体:全线承压的供需困局
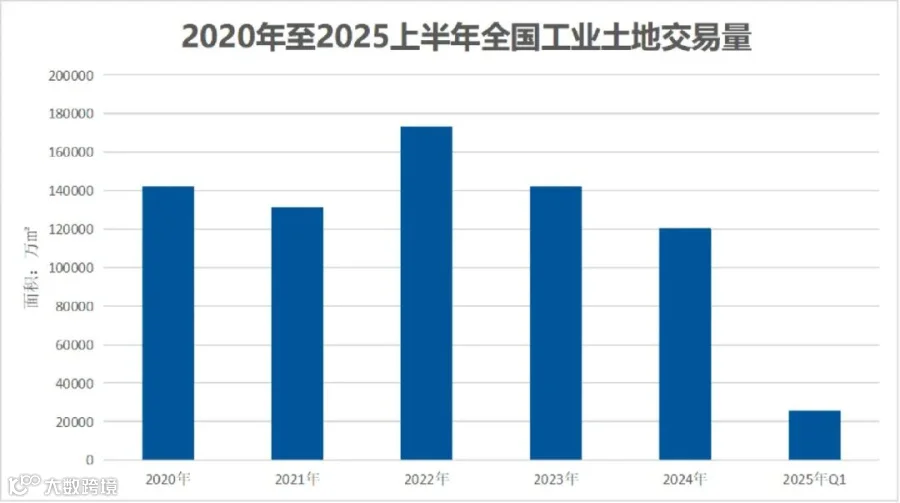
全国工业用地成交量已连续两年两位数下滑,开发商重资产投资热情锐减,2025年一季度拿地规模同比再跌17%,且全年投资止跌无望。尽管上海、深圳、苏州、杭州、天津五大核心城市产业园新增竣备供应有所下降,但总规模仍超1100万方,供大于求的矛盾愈发尖锐。
载体市场更是寒意刺骨。2024年重点城市研发办公出租率跌破70%,平均租金同比下降12%,部分城市甚至不到50%,能达到70%已属“优等生”。相对抗压的工业厂房也未能幸免,出租率跌至79.8%,租金同比下降10%。更颠覆认知的是,中心城市核心地段产业园空置率连年走高,“核心地段必保值”的神话彻底破灭。

为了突围,不少园区选择“以价换量”,但效果甚微。2025年,产业园仍将面临严峻的供需失衡和紧绷的现金流危机。
REITs市场:产园项目成“拖后腿”的存在
2025年REITs市场分化明显。消费基础设施REITs以31.39%的平均涨幅领跑,保障房、仓储物流类REITs分别上涨26.02%、17.97%,而产园REITs却以11.38%的涨幅垫底。即便截至2025年5月,产园REITs平均涨幅10.69%,与保障房REITs的65.92%、消费基础设施REITs的51.80%相比,差距悬殊。
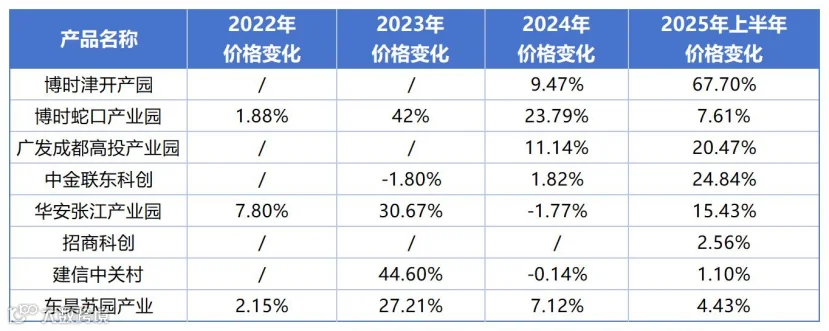
从业绩看,2024年园区类REITs表现惨淡。其中中关村估值缩水最严重,净利润亏损超3.3亿元,租金下跌、大额折旧及运维成本,成为拖累净利润的主要原因。在国内经济最发达的城市,资源禀赋最佳的一批园区资产,竟集体陷入基金净资产下跌、净利润为负的窘境,行业趋势令人担忧。
企业业绩:从盈利到巨亏的断崖式下跌
随着20多家园区上市公司2024年财报出炉,行业惨淡现状浮出水面:合计营收2854.50亿元,同比下降10.5%,10家公司连续三年营收下滑;归母净利润从2022年盈利210.94亿元,骤降至2024年亏损40.76亿元,同比大跌140%。
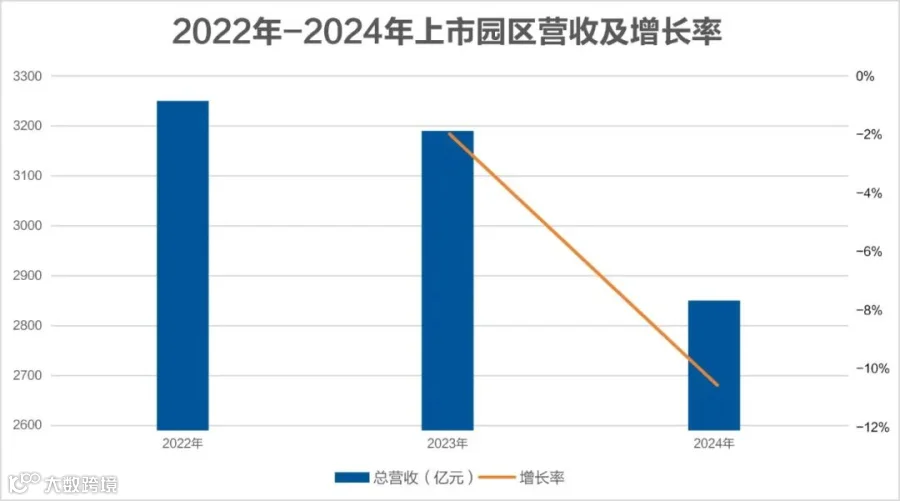
亏损原因各有不同,如东湖高新因剥离工程建设板块,营收下降77.05%,但共性原因更为突出:整体需求不足、市场竞争加剧、地方政府负债管控收紧。经济增速放缓让企业扩张意愿低迷,缩减办公和生产场地需求,产业园租户续租、扩租动力不足,甚至出现退租潮,直接导致收益下滑。
尽管上市公司纷纷提出转型,但行业变局的冲击远超预期。在整体经济不振、地缘政治动荡、地方财政拮据、实体产能萎缩的多重压力下,产业园市场需求短期内难有明显改善。
当“最好的项目也扛不住”成为行业共识,租金与出租率双降已非简单的周期波动。在经济总量趋稳、结构承压的背景下,产业园正从“空间生意”向“产业生态”重构,这场变革体现在三个关键转变中。
从综合开发到专业运营:垂直赛道的逆周期突围
当核心城市产业园空置率普遍突破20%甚至30%时,专业园区却走出了独立行情——2024年核心城市专业园区出租率比综合园区高出8-10个百分点,“专业致胜”的逻辑正在被市场验证。
中部某生物医药园区的实践颇具代表性。该园区深耕细分领域,配套GMP中试车间、临床试验中心、动物房等专业设施,2024年引入FDA认证咨询团队后,成功吸引12家创新药企入驻,单位面积税收贡献提升3倍,出租率常年维持95%以上,租金较综合园区溢价40%。这印证了一个趋势:当“大而全”的开发模式遇阻,“小而精”的垂直运营成为破局关键。
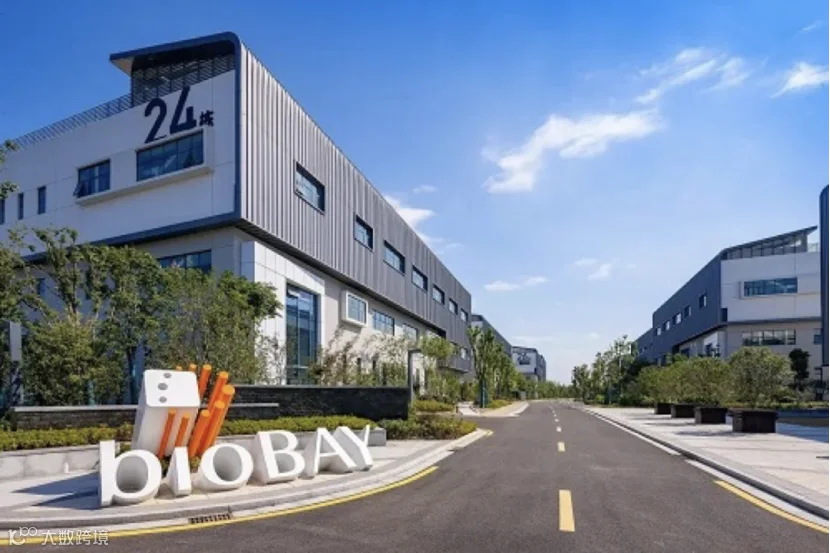
(苏州生物医药产业园,图源:百度)
从传统招商到资本驱动:用投资逻辑重塑政企合作
2023年8月《公平竞争审查条例》实施后,“以税招商”逐渐退出舞台,“以资引智”成为新方向,各地纷纷探索“资本纽带+产业培育”的招商路径。广州开发区2025年推出的“种子直投”政策,允许单项目最高出现100%亏损,在行业内引发广泛讨论。

头部园区运营商也在探索“招投一体”模式。东湖高新联合硅谷天堂、华工明德等机构设立产业基金,以LP身份聚焦早中期科技企业,单个项目投资不超过基金规模的20%,在控制风险的同时精准孵化;同时要求基金投资园区企业比例不低于50%,通过“资本纽带”吸引企业入园,形成“投资-孵化-入园-增值”的良性循环。
从硬件投资到生态赋能:从盖厂房到造雨林的质变
近年来,以“生物医药”为主题的园区扎堆入市,多数开发主体在“盖房子”的基础上,投入数千万元配置专业化设备。但当硬件设施趋同时,其边际效益逐渐递减,此时生态赋能成为资产增值的新引擎。
真正成功的生物医药园区,如张江药谷、苏州BIOBAY,不仅有专业化设备,更整合了产学研资源、产业基金、临床试验条件乃至国际化交流平台。这种模式让园区从物理空间提供者,转变为创新要素整合者,实现了从“盖厂房”到“造雨林”的质变。
从载体空间驱动到产业生态驱动,产业园正在经历从“空间生意”到“产业赋能”的深层变革。当下,“打五折”“免租金”的促销或许能解一时之急,但真正的破局之道,在于构建可持续的发展模式。
当张江药谷用生态厚度支撑估值,广州开发区用资本勇气绑定未来,专业运营成为生存基础、生态赋能构建竞争壁垒、资本运作加速产业培育,这不仅是模式的迭代,更是整个行业向“产业经济逻辑”的回归。尽管过程充满起伏,但只要坚持正确的方向,产业园行业终将穿越周期,迎来新的生机。