


在过去20年,“中国 vs 墨西哥”的讨论,本质是一个简单问题:谁更便宜?但到2025年,这个问题已经失效。真正的问题变成:你的供应链,是为效率优化,还是为风险生存?
一、根据最新结构性事实,先把基本盘讲清楚。
1)制造业体量:不是一个量级的竞争:
中国:制造业占GDP约 26%–27%,全球制造业增加值占比约 29%–31%(全球第一),制造业就业:约1.2亿人
墨西哥:制造业占GDP约 19%–20%,全球占比约 3%,制造业就业:约 900万–1000万人,
结论很直接:墨西哥不是中国的替代者,而是补充者。这一点上不要在夸大事实危言耸听了。
2)贸易结构:决定供应链“含美量”。
这里是很多中国企业低估的核心变量:
- 墨西哥对美出口中,约35%–40%为美国原产内容(US value added)
- 中国对美出口中,美国原产占比约3%–5%
这意味着:墨西哥 = 美国供应链的延伸,而中国 = 独立供应链体系。这不是成本问题,这就是阵营问题。
二、成本对比:还重要,但已经不是决定性因素。
1)劳动力:已经接近,但结构完全不同
墨西哥(IMMEX):年薪约 10,000–12,000美元(持续上涨,2024–2025涨幅明显),这几年工资涨幅翻倍,墨西哥人民实现了收入倍增,幸福指数大幅提高。
中国:制造业平均:约 10,000–15,000美元(区域差异极大)
表面结论:差不多,但是深层结论:
- 中国:效率高 + 技术工人密集
- 墨西哥:结构性短缺 + 流动性高 (所以这一块就要通过培训磨合和提高自动化来弥补)
2)能源:表面数据:
- 墨西哥天然气 13.15 USD/MMBtu
- 中国 14.36 USD/MMBtu
结论是墨西哥天然气价格并不是“贵”,但是“分裂”。因为墨西哥天然气供应集中在北部。核心原因只有一句话: 墨西哥不是能源独立体系,而是“美国天然气的延伸市场”。
1)供应来源:墨西哥 70%以上天然气依赖进口,而且主要来自美国(德州页岩气)
2)基础设施结构:天然气管道主要从美国南部进入,路线图如下:
- 德州 → 新莱昂州(蒙特雷)
- 德州 → 奇瓦瓦
- 德州 → 下加州
这也就是整个墨西哥为什么制造重心不断北移,在蒙特雷和北部边境洲这些地方形成新兴工业带的原因之一。
3)为什么中南部用气困难?不是资源问题,是国家治理问题:管道建设长期受阻(社会/土地/政治),CFE 垄断电力体系,投资不足 + 项目延误。结果:
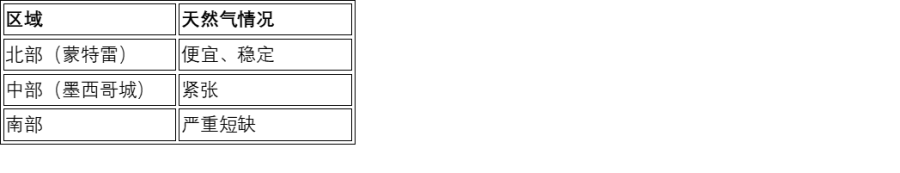
4)战略含义(重点),这直接决定:为什么90%的高端制造集中在北部,而不是全国,所以到墨西哥买地建厂,不是单纯土地价格成本问题,是能源可达性决定产业分布,选错地方就是无气可用。
5)物流:真正改变企业决策的变量
墨西哥 → 美国:卡车:1–5天
中国 → 美国:海运:15–30天
这意味着什么?不是“快一点”,而是:库存下降 30%–50%,现金流周期缩短,可以做JIT(准时制)生产,这是供应链模式的改变,而不是运输成本问题。
6)关税:已经变成“政策风险工具”
墨西哥: USMCA, 满足原产地规则 → 0关税进入美国
中国:持续受301关税、反倾销、出口管制影响。重点不是现在多少税,而是:未来是否可控。
三、真正的分水岭:供应链逻辑不同
中国模式:“效率极致化供应链”
- 完整配套
- 成本优化
- 规模经济
- 全球供货能力
适合:全球市场 + 成本驱动行业
墨西哥模式:“地缘政治嵌入型供应链”
适合:北美市场 + 风险敏感行业
所以都2026年了拜托不要再问:哪个更便宜?,这是个错误问题,要问:
1)你的市场在哪?
- 美国 → 墨西哥优先
- 全球 → 中国目前仍不可替代,最大的威胁就是印度。
2)你的风险承受能力?
- 能承受政策波动 → 中国
- 不能 → 墨西哥
“墨西哥 vs 中国,从来不是替代关系,而是分工关系。”,企业真正的竞争力,不在于选哪个国家,而在于是否构建了跨区域供应链能力。