


本人深耕墨西哥,身兼两个角色,一个是甲方,就是负责墨西哥公司在亚太地区的相关采购和供应链管理,另一个就是悲催的乙方,负责墨西哥工业园对中资企业的推介和招商工作。最近出差就是作为甲方在运作一个变压器采购项目,标准的流程,总部提供RFQ,我这边找工厂,比价,首轮筛选后,看厂,进行第二轮评估和筛选。上周看了三个,下周还要再看五家。
这段时间,国内媒体关于变压器的叙事几乎是一边倒的,什么出口爆单、订单排队、产能紧张、原材料上涨。如果只看这些信息,很容易得出一个结论:这个行业,正在经历一轮典型的景气上行。看看央视怎么说:“数据显示,我国变压器行业企业约3000家。2025年,变压器出口总值达646亿元,比2024年增长近36%。目前中国多地变压器生产企业已处于满负荷运转状态,部分龙头企业订单甚至排至2027年底,个别面向数据中心的高端型号交付时间更延后至2029年。”(用词极其讲究)
从我一线考察来看,从报价、排产到现场验厂,一圈看下来,感受到的温度,并没有那么“热”。没有想象中的满负荷运转,也没有明显的价格上扬。这就带来一个很现实的问题:是我看错了,还是市场叙事本身就有偏差?
先来简单聊聊这个行业。变压器这不是一个“标准工业品行业”,如果用一个最简单的方式拆解变压器,你会得到一个很“反直觉”的结构:
材料成本接近90%,铜和硅钢占绝对大头;
人工成本大约6%;
剩下的是制造费用。
乍一看,这更像一个典型的“材料驱动型行业”,甚至有人会据此判断,它并不算劳动密集。但只要真正进到车间,这个判断会立刻失效。
绕组、绝缘、引线处理、装配、真空干燥——这些决定产品可靠性的关键工序,几乎全部依赖人工完成,而且依赖的是“熟练工”,不是普通劳动力。一个合格的绕线工,通常需要三年起步;能独立完成复杂结构的技工,往往是五年以上;真正的骨干师傅,周期在七到八年。(所以看厂的一个重点就是看起熟练技工的人数,估算产能天花板和产能利用率)
这意味着一件很重要的事情:人工占比不高,但人工是“不可替代”的。换句话说,这个行业的瓶颈,从来不在钱,而在“人”。自动化不是做不到,而是极其“不划算”,没有经济性。高压、尤其是110kV及以上的变压器,本质上是高度非标产品:每一台的设计参数不同,批量小,切换频繁,工艺路径复杂且依赖经验。在这种情况下,自动化设备很难实现高利用率,一旦做深,成本反而更高。企业在首先考虑经济性的前提下,都在尽可能地增加自动化,但是最近宣传的这么高尚大的变压器行业却是实实在在一个带有明显“工业手工业”特征的制造业。
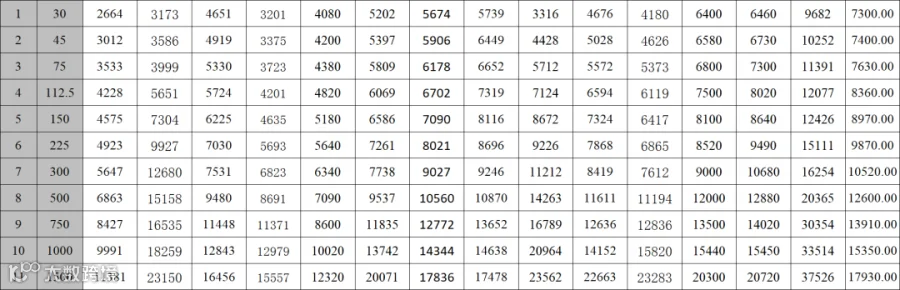
“爆单”为何没有变成“全面涨价”?如果订单真的在爆发,按常识推导,价格应该同步上行。但现实是:铜价和硅钢价格确实有波动,但更多是宏观因素驱动;成品价格,并没有出现对应级别的上涨。上图最直观,看看不同区域规模水平的中国工厂对同样产品的报价。
还有取向硅钢的价格,和其他产业一样,需求不是问题,最大的问题仍旧是供给侧。
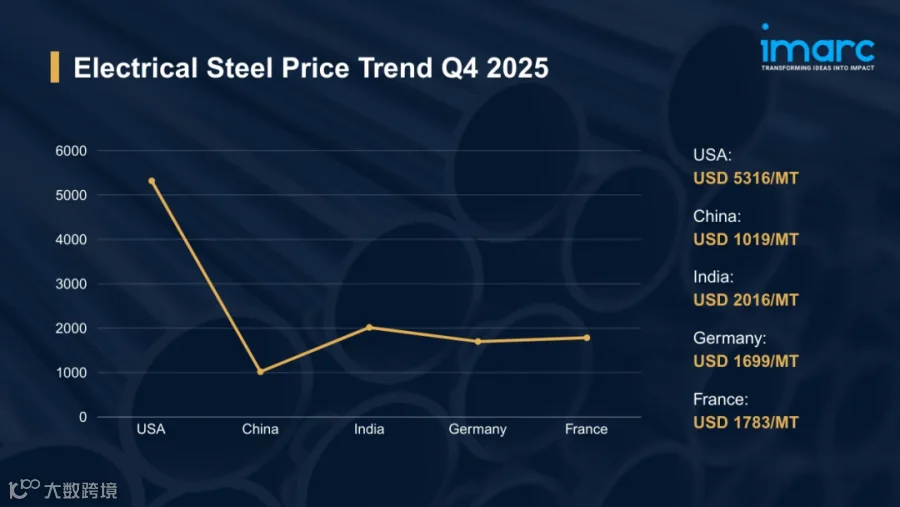
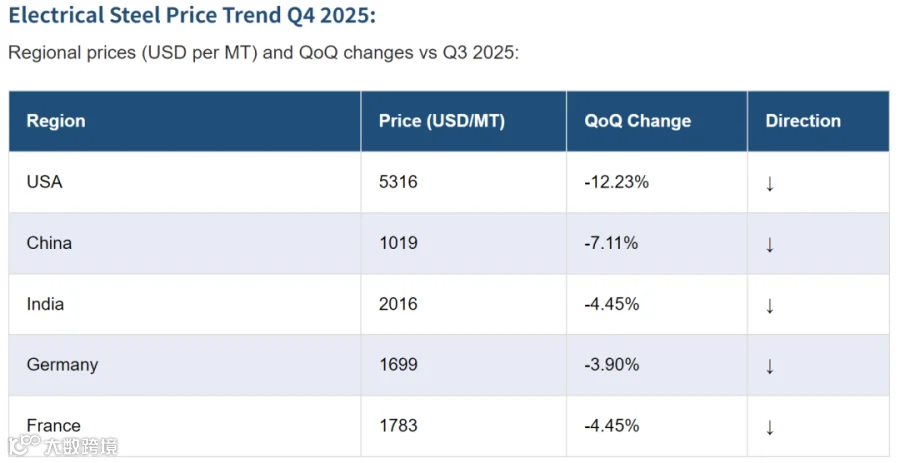
不是“爆单是假的”,需求确实是在增加,这波行情是结构式的。这里的关键,不在需求,而在结构。这波行情是一个结构性景气,不是全面景气。所谓“爆单”,并不是全行业、全产品的普遍现象,而是集中在几个特定方向:
出口,尤其是北美相关需求;
新能源配套,如光伏、储能、充电设施;
部分区域的电网升级。
结构需求确实在增加,与此同时,受成熟技工供给瓶颈约束的供给端并没有想象中那么紧。大量中小厂仍然处于“有产能、缺订单”的状态,一旦订单出现,就会迅速参与竞争。于是就出现了一个很有意思的结果:一边在说“爆单”,另一边在现实中“抢单”。价格,自然很难被整体抬起来。于是你看到的就不是典型的“量价齐升”,而是另一种更拧巴的状态:订单在增长,但产能释放很慢;局部紧张存在,整体却没有形成价格共振。
总之,所谓爆单,只发生在需求侧,而且是结构性的。而从供给侧来看,这个行业远没有进入一个真正意义上的“景气周期”。它更像是被突然增加的订单撞了一下,但自身的生产方式、组织能力和人力结构,并没有发生本质变化。这也是为什么,一线看到的世界,和媒体里的世界,看起来像是两个完全不同的行业。而且看到一个比较危险的信号,有的中小规模的工厂,又被目前的景气冲昏了头脑,开始大干快上新产能了。
后面在考察过更多样本后,再进行一次更新。