📦 4 Parts + Conclusion
👉 滑动
PART 01
政策原文摘录
法规原文 · 官方解读
PART 02
合规要点拆解
计费规则 · PID · 时间线
PART 03
落地影响推演
成本 · 承运商 · 合规风险
PART 04
行动清单
7-10月 · 11月前
PART ///
写在最后
行动指南 · 合规导航
2026年7月1日·历史性分水岭
欧盟正式取消€150以下B2C包裹关税豁免
这是欧盟海关改革中最直接影响跨境卖家的一步。本文基于欧盟官方公报原文及欧盟委员会指导文件,拆解政策要点与合规时间线。

01
PART
政策原文摘录
POLICY · 法规原文
1. 法律依据
Council Regulation (EU) 2026/382(2026年2月11日通过,2月18日发布于《欧盟官方公报》L系列)
原文核心条款:
Article 1
Chapter V of Title II of Regulation (EC) No 1186/2009 is deleted.
Article 2
From 1 July 2026 until 1 July 2028, a customs duty of EUR 3 per item in a consignment the intrinsic value of which does not exceed a total of EUR 150 shall apply instead of the relief eliminated pursuant to Article 1 of this Regulation…
2. 欧盟委员会官方解读
2026年6月8日,欧盟税务与海关同盟总司发布配套指导文件及Q&A,并于7月20日更新。
From 1 July 2026, the EU will apply a temporary €3 customs duty per item on low-value consignments (up to €150) imported from outside the EU, abolishing the duty exemption applicable until 30 June 2026. The €3 temporary customs duty is a flat fee, which will apply until 1 July 2028.
Product identifiers (PIDs) will also become mandatory from 1 November 2026 (but can be declared on a voluntary basis already from 1 July 2026).
指导文件链接:请点击尾部“阅读全文”
02
PART
合规要点拆解
COMPLIANCE · 合规拆解
2.1 €3固定关税:计费规则
|
|
|
|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
官方举例
5件T恤(同税则子目)→ €3 | 1件T恤+1块手表(两个子目)→ €6

支付责任人:货物的报关主体(declarant),即卖家/进口商/IOSS持有人/间接代表。仅极少数情况下(成员国为个人提供免费报关系统的情形)由消费者承担。
2.2 产品标识符(PID)强制要求
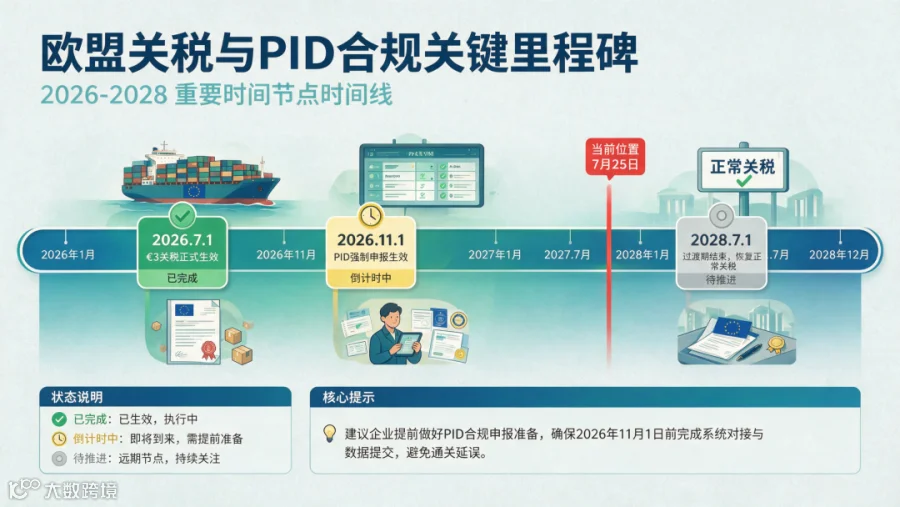
自愿申报期:2026年7月1日 — 2026年10月31日
强制申报起始日:2026年11月1日
申报内容:在产品层面提供产品标识符信息,帮助海关识别和拦截不合规商品
过渡期安排:自愿期内不发生违规处罚,但建议利用此窗口完成系统对接
2.3 关键时间线(基于官方文件整理)
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
关于2025年12月12日是否正式写入法规:经核查欧盟官方公报原文,Council Regulation (EU) 2026/382的正式通过日期为2026年2月11日。2025年12月12日更可能对应ECOFIN财长会议达成的政治协议,而非法规的正式签署发布日。
03
PART
落地影响推演
IMPACT · 影响推演
3.1 成本影响
政策生效到现在,已经跑了24天。€3这个数字单独看,确实不大——一杯咖啡的钱。
但换个算法:假设你每天发1000个包裹,每包装2个不同品类的商品,一个月下来:
1000件/天 × €3/件 × 30天 = €90,000/月
如果你卖的是€1–€5的小商品,利润本来就薄,€3可能比整单售价还高。
这里有个容易踩的坑:官方按“税则子目分类”而非“数量”计算——同一商品不同SKU但同属一个HS子目按1件计,但不同品类混装则叠加。这对多品类混合发货的卖家影响更大。

3.2 承运商角色变了
法规说得很清楚:关税由报关主体承担——就是卖家、进口商或者他们的间接代表。
但实际操作中,大多数跨境包裹的报关方是物流公司:DHL、FedEx、UPS、各国邮政。所以承运商的角色从“帮你送货”变成了“替海关收钱”。
这会带来几个实际问题:
跟承运商重新谈费用结算方式
部分承运商可能会收一笔手续费
另外,欧盟委员会已经预告:2026年秋季会再推一个“Union handling fee”——独立于关税的处理费,具体金额和实施时间还没定。[暂无官方口径]
3.3 PID合规的倒计时
距离11月1日强制生效,还剩大约100天。
如果你是那种已经在用ERP系统管理SKU→HS编码映射的卖家,过渡会平滑很多——产品层级数据你本来就有。
但如果你是铺货型卖家,产品级申报数据体系还没建立,这100天要做的事不少:
给在售的每个产品匹配HS税则子目和PID信息
跟物流系统对接,确保每票包裹的产品层级数据能传到报关环节
用7–10月的自愿申报期做测试——别等到11月才发现数据传不过去
早点跑通流程,比到时候被卡在海关强得多。
3.4 合规风险提示
低报风险:法规出台的背景之一,是欧盟发现大量低值进口存在低价申报和人为拆分包裹的系统性滥用。过渡期内海关的查验力度只会更大,不会更小
IOSS注册:如果你还没注册IOSS,建议评估一下是否需要尽快办——法规对不同报关路径的关税计算方法不一样
非IOSS路径:Article 2规定的€3固定关税主要适用于IOSS路径和邮政渠道。未使用IOSS的其他运营商仍适用共同关税制度。[尚待官方进一步明确非IOSS路径的计算方式]
///
LAST
行动清单
CHECKLIST · 行动清单
7月(已生效)
确认承运商已更新关税代收机制
评估现有订单的单均关税成本增加
8–9月(准备期)
完成在售商品的HS税则子目分类
建立SKU ↔ PID ↔ HS编码的映射数据库
与物流供应商对接产品层级数据传输方案
10月(测试期)
利用自愿申报窗口进行PID数据上报测试
监控清关时效和关税账单准确性
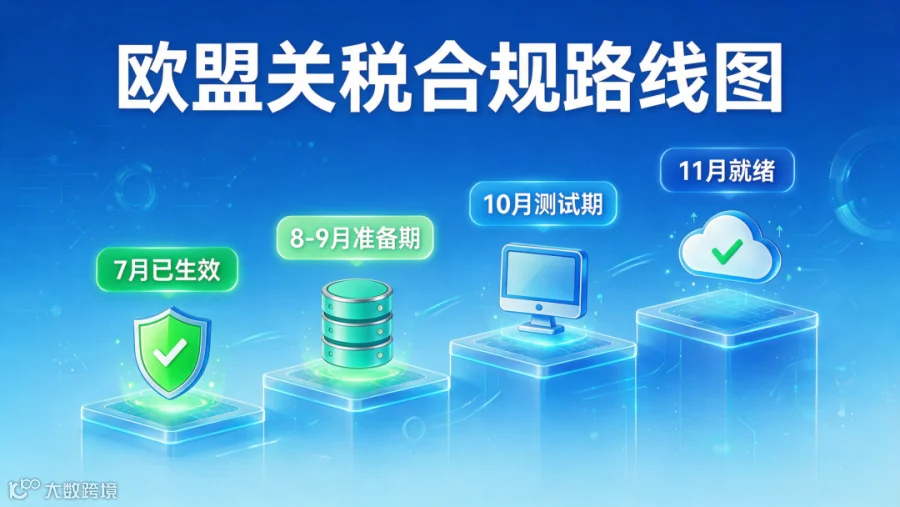
11月1日前
确保PID强制申报系统就绪
确认承运商收费标准已更新(含可能的处理费)
我是 智弦外贸
专注跨境外贸政策与新规深度解读
如果你觉得今天这篇有收获,欢迎点赞、在看、转发三连,我们下篇见
既然看到这里了,如果觉得有用,随手点个赞、在看、转发三连吧。
THANKS FOR READING
智弦外贸 · 政策解构 | 合规导航