


一是香港保监局于3月31日生效的最严监管新规(GN16和指引34),二是深圳于2月底出台的保险业高水平开放政策。
一边是香港监管前所未有地严,保护你的钱袋子;
一边是深圳政策前所未有地开放,方便你的投保与理赔。

对我们内地客户来说,这两项政策一南一北,分别从“极致安全”和“极致便利”两个维度,彻底重塑了内地居民赴港投保的体验,宣告了买港险的黄金时代正式到来。
3月31日,香港保险圈将迎来重磅震荡——保监局修订后的《承保长期保险业务指引》(GN16)正式生效,同步落地的还有修订版《分红业务管治指引》(指引34)。
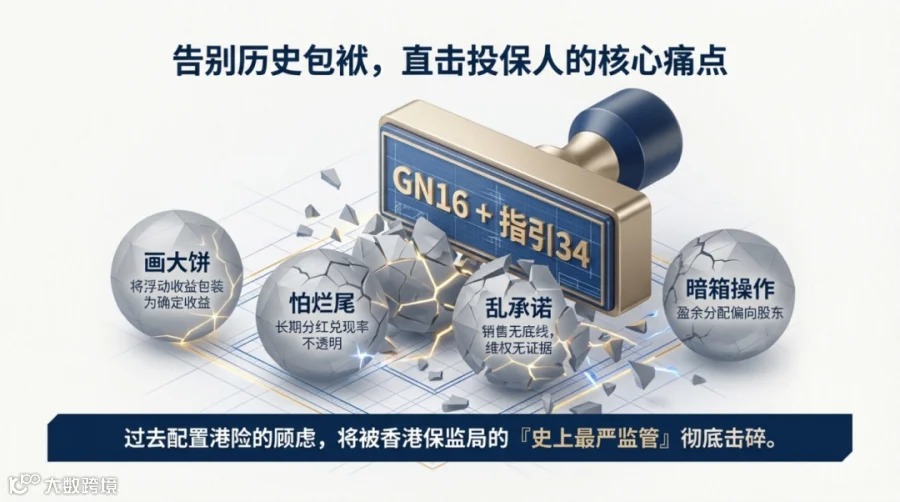
这两大指引联手重塑香港长期保险(含分红险、储蓄险、重疾险等)的游戏规则,不管是打算赴港投保的内地客户,还是香港保险从业者,都被这场“监管升级”直接影响。
首先明确两个关键时间节点,避免大家混淆:
1. 修订版GN16(指引16):2026年3月31日全面生效,无过渡期,所有新投保、续保的长期保险业务,一律适用新规;
2. 修订版指引34(分红业务管治指引):2026年3月31日生效,但其中第4节“公司政策”部分,延长至6月30日执行,给保险公司留出3个月的调整时间。

变化一
计划书再也不玩文字游戏,
一眼看懂真假收益
产品设计去模糊化,收益所见即所得:长期险必须明确区分“保证利益”与“非保证利益”,禁止 “预期收益”“预估分红” 这类模糊话术,所有费用、退保成本、贷款利率全部明明白白列出来。
你看到的,就是真实的;你看懂的,就是不会被忽悠的。


· 格式统一:每年6月30日前,所有保险公司必须按保监局规定的标准格式披露,方便客户横向对比不同公司的产品;
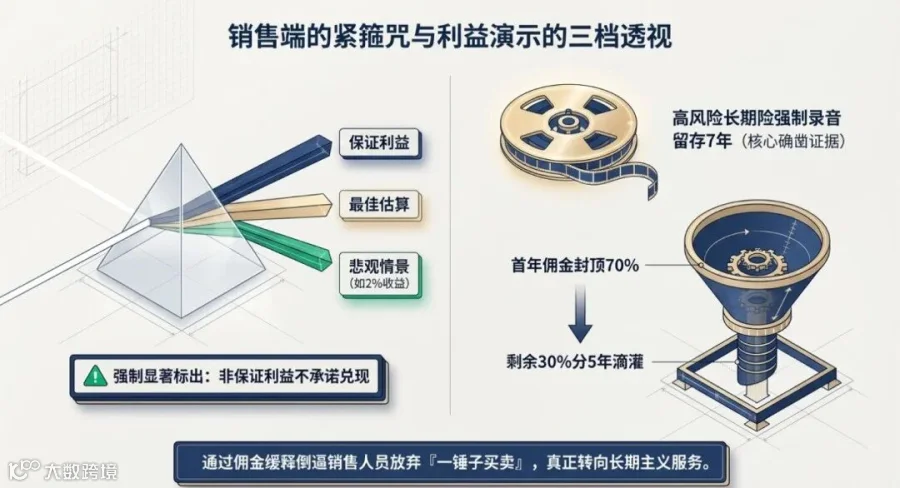
· 情景演示三档制:保证利益/最佳估算/悲观情景(如2%收益),而且要显著标注“非保证利益不承诺兑现”,从源头遏制“高演示、低实现”的误导性宣传;
· 费用全透明:逐项列明产品的所有费用、收费标准、退保惩罚、贷款利息,再也不能“藏着掖着”,让客户投保前就能算明白“每一分钱花在哪”;

变化二
销售紧箍咒,全程录音留证 7 年
变化二
销售紧箍咒,全程录音留证 7 年
分红险、储蓄险全部售后录音,保存7年,销售行为更加规范。
顾问必须以专业和长期服务立足,不再依靠夸大宣传快速成交。
敢误导?敢夸大?敢乱承诺?一查一个准,代价极高。


· 高风险、长期型产品(尤其是分红险、储蓄险)必须进行售后确认录音;
· 录音留存至少7年,作为销售误导纠纷的核心证据;
变化三
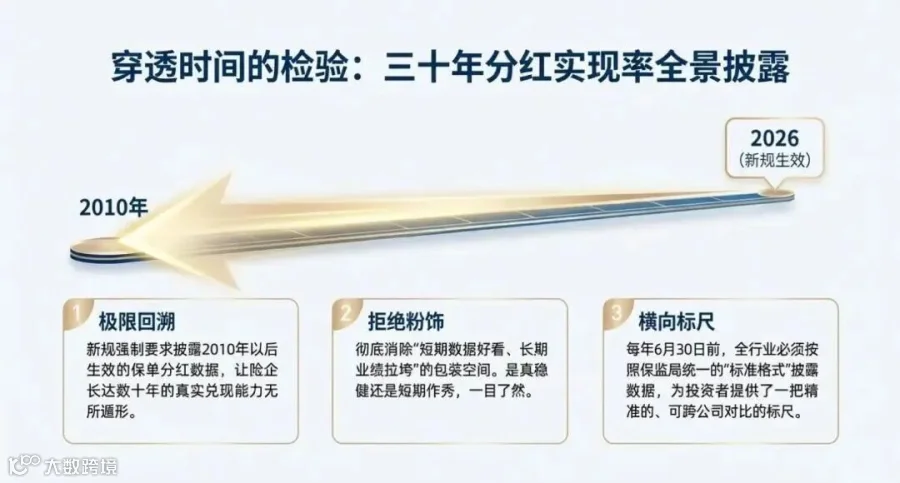
分红实现率摊开看,最长可查30年历史
变化三
分红实现率摊开看,最长可查30年历史
2010年后保单全覆盖,统一格式、统一时间披露,公司长期兑现能力如何,是真稳健还是短期作秀,一目了然。
再也不用听人吹,看数据就够了。


· 回溯期延长:强制披露2010年以后生效的保单,最长可追溯30年;让客户能清晰看到一家保险公司长期的分红兑现能力,避免“短期好看、长期拉垮”;
变化四
分红基金独立隔离,你的钱真正被单独保护
变化四
分红基金独立隔离,你的钱真正被单独保护
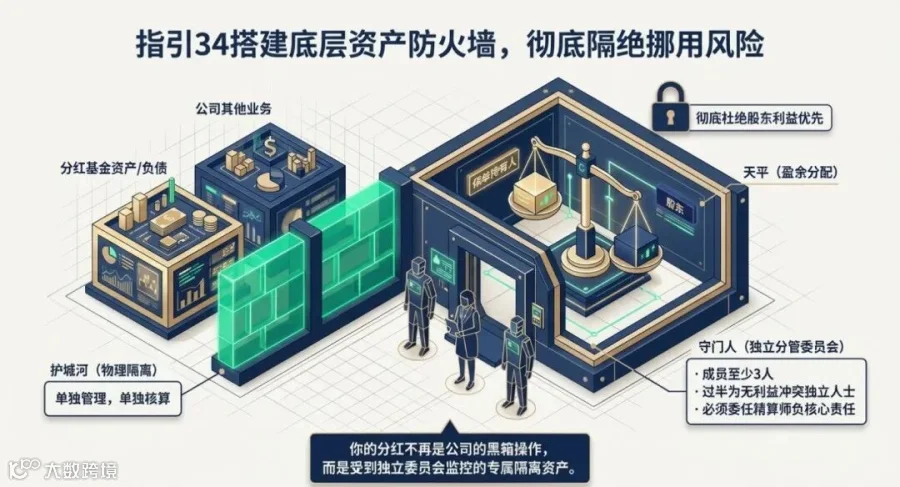
分红资产单独管理、单独核算,不和公司其他业务混用,独立委员会监督分红分配,不偏向股东,不挤压投保人。
后端业务管治规范,资产与利益双重隔离:根据指引34,险企需成立由独立人士主导的“分红业务委员会”;
市场好时存储备,市场差时补分红,收益更平滑、更稳。这一套组合拳下来,香港保险真正做到更透明、更安全、更公平、更长期。


1. 治理架构:成立独立“分红业务委员会”,说了算的人要“中立”
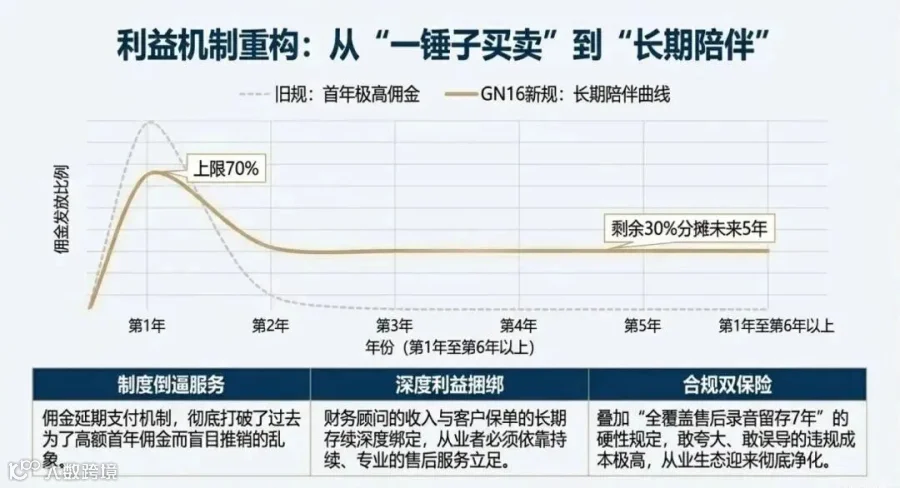
同时实行首年佣金70%上限、剩余30%分5年发放的新规,倒逼销售人员放弃“一锤子买卖”而转向提供长期服务。


· 与“佣金封顶新规”衔接:首年佣金上限70%,剩余30%分5年发放,倒逼销售人员从“一锤子买卖”转向“长期服务”,不再为了高佣金盲目推销;
深圳重磅新政落地
港险北上,内地人投保更便利
如果说香港新规是 “安全底线拉满”, 那深圳 2026 年 2 月出台的保险新政,就是“便利度直接拉满”。
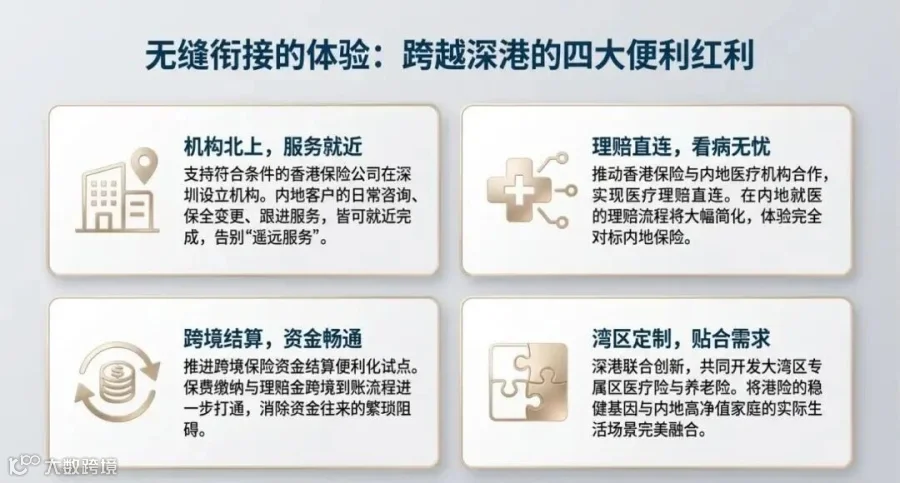
以后香港保险不再是 “跨境遥远服务”,符合条件的险企可以在深圳设立子公司、分支机构,内地客户咨询、保全、变更、跟进,更方便、更就近。
变化二
跨境理赔直连内地医院,看病报销更顺畅
政策明确推动香港保险与内地医疗机构合作、医疗理赔直连。这意味着未来香港保单在内地看病,理赔更顺、流程更简、体验更接近内地保险。
变化三
共同开发大湾区医疗险、养老险,更贴合内地需求
深港将联合创新产品,推出更适合湾区居民、内地高净值家庭的医疗险、养老险。
港险的稳健安全+内地的场景需求,完美结合。
变化四
跨境保费、理赔金结算更便利
方案明确推进:跨境保险资金结算便利化试点。
以后保费缴纳、理赔金到账流程进一步简化,跨境体验大幅提升,不再繁琐。
简单说香港监管越严,产品越安全;
深圳政策越开放,服务越贴近内地。
过去,我们买跨境金融产品,总要多一份小心;未来,我们配置香港保险,只会多一份安心。严监管,让行业更健康;
大开放,让服务更便利。香港保险正在回归它的本质长期、稳健、安全、可靠。
而深圳的新政,又让它离内地家庭更近、更实用。
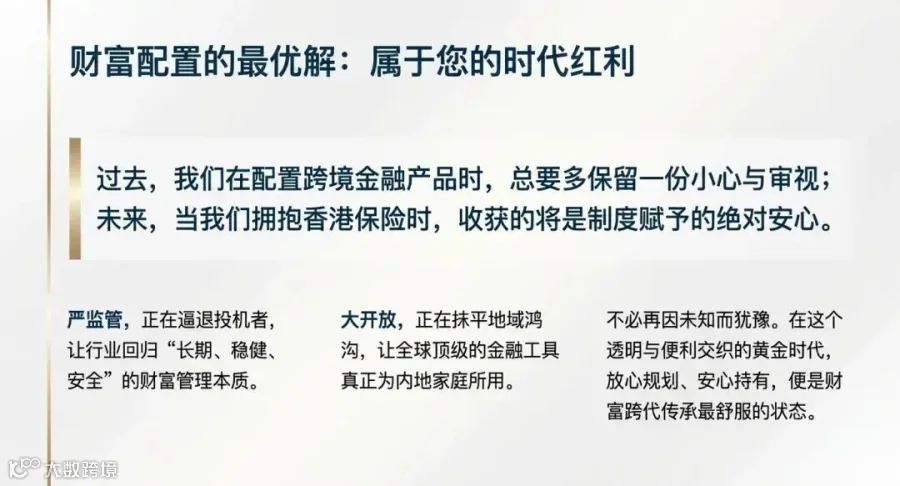
不管你是已经配置,还是正在准备规划,这都是属于内地投保人的时代红利。往后,买港险不必再犹豫,放心规划,安心持有,这才是财富配置最舒服的状态。

所载任何文章、音视频、数据及资料并不构成亦不应被诠释为向香港境外之任何人士招揽、要约、出售、提供、建议或游说购买任何保险产品。上述任何资料仅供参考,有关内容只属一般资讯,不构成投资建议。就上述任何资料提及的主题作出任何决定前,建议向专业人士寻求独立意见。内容若来源于网络,版权归原作者所有。如有侵犯请及时联系,我们将立即删除。
本文仅为资讯分享,无任何推销倾向,实际情况请以官方信息为准。所有观点不构成任何投资建议,您仍需根据您的独立判断做出您的投资决策,本公众号不对投资后果承担任何法律责任。
包含前瞻性陈述。前瞻性陈述的标志性词语包括"预期"、"应"、“估计”、"可能"、"会"、“将”、“相信”、“将来”、“计划”以及类似表达。前瞻性陈述通常涉及不受本公众号控制的风险及不确定性因素,可能导致实际结果与前瞻性陈述的预期结果完全不符。任何人需审慎考虑风险及不确定性因素,不可完全依赖本公众号的“前瞻性陈述”。本公众号声明,无论是否出现最新信息、未来事件或其它情况,本公众号均无义务对任何前瞻性陈述进行更新或修改。