本文通过解析友邦2015年首款充裕未来产品的分红数据,结合中期红利实现率、行业对比及客户案例,展现友邦分红保险的顶尖基准与稳健表现,为潜在客户提供决策参考。
2015年,友邦推出充裕未来系列首款产品,拉开了这一王牌分红险系列的序幕。截至目前,该系列已相继发布六款产品,而2015年的初代产品,正是检验友邦分红实力的“时间样本”。对于考虑购买友邦保险的客户而言,这款十年前的产品,其分红表现直接反映了友邦长期的投资能力与兑现承诺的可靠性。
2015年为充裕未来系列发布起点
系列已迭代六款产品
初代产品是检验友邦分红实力的关键样本
一五年购买的友邦充裕未来,现在收益怎么样?
“不怎么样,收益处于垫底水平“
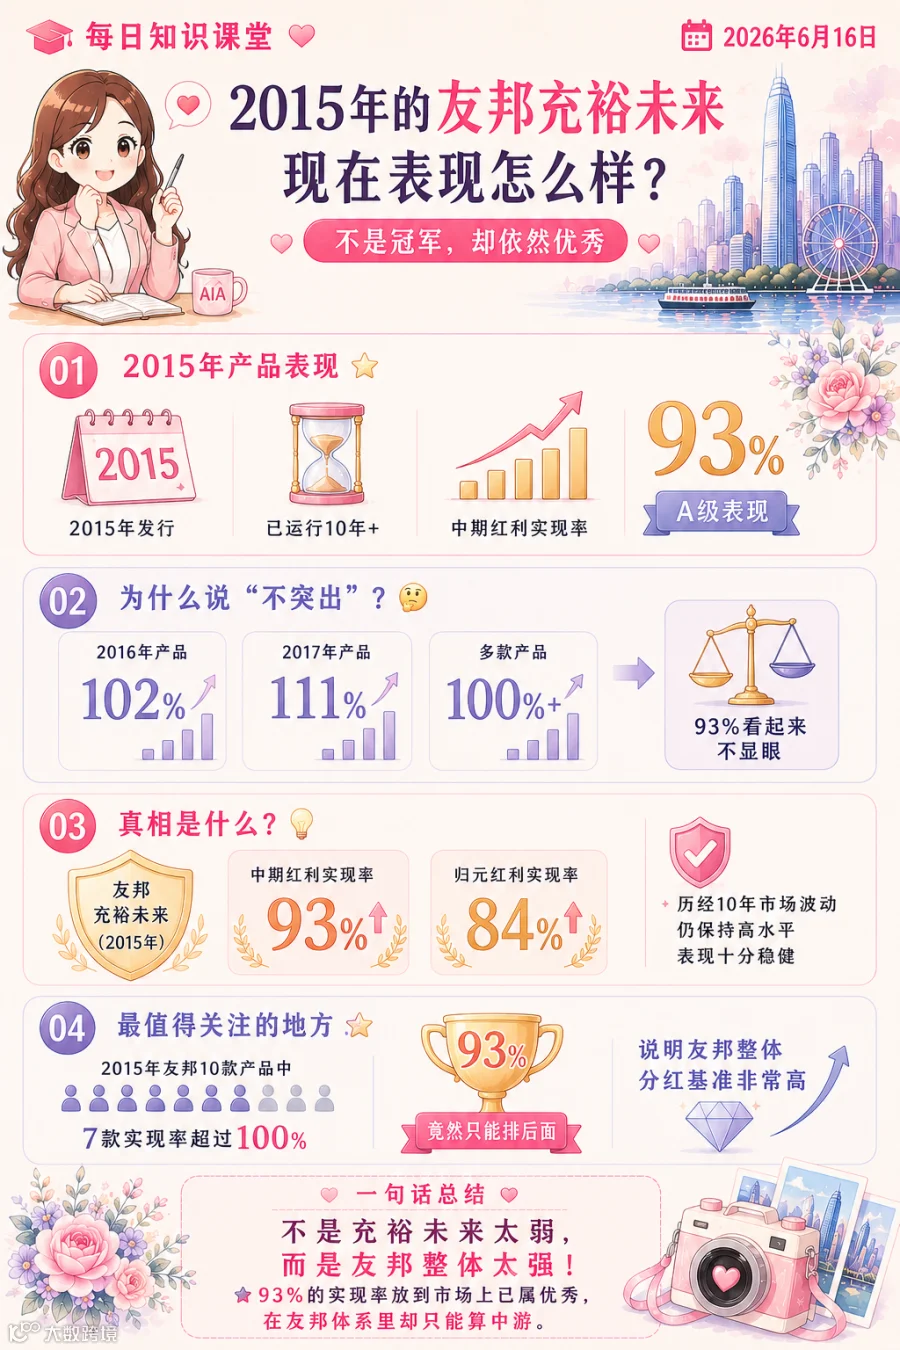
看似“垫底”的评价,背后藏着友邦极高的分红基准线。2015年充裕未来的中期红利实现率达93%(A级评级),归元红利实现率也有84%——十年前的保单能维持这样的分红水平,足以证明其收益的稳健性。
更值得关注的是,2016年该产品中期红利实现率升至102%,2017年进一步达到111%,意味着保单真实收益
。这种“超预期兑现”,正是友邦投资能力与风险管控实力的直接体现。
2015年中期红利实现率93%(A级)
2016年实现率102%,2017年达111%
真实收益多次超越合同预期
在2015年友邦同期推出的十款分红产品中,七款实现率超过100%,而93%的实现率只能“垫底”。这一数据清晰表明:友邦的分红基准并非“低空飞行”,而是以行业顶尖标准设定预期——即使是“垫底”产品,其收益也远超市场平均水平。
对潜在客户而言,这意味着:选择友邦分红险,你获得的不仅是“达标”的收益,更是顶尖基准下的稳健增长——即使市场波动,友邦也能通过强大的资产配置能力,兑现甚至超越承诺。
2015年十款产品中七成实现率超100%
友邦分红基准为行业顶尖水平
强大资产配置能力支撑收益兑现
2015年,陈先生为刚满3岁的儿子投保了充裕未来(2015版),年缴保费5万元,缴费期5年。投保时,他曾担心“分红会不会达不到预期”,但十年后的今天,这份保单的实际收益让他彻底放心:
当时选友邦,就是看中它的品牌实力,没想到十年下来,收益不仅达标,还超了预期。现在孩子快上高中了,这份保单的分红正好能覆盖学费,特别省心!
陈先生的案例并非个例——友邦充裕未来系列的长期分红表现,正在为无数家庭的教育、养老规划提供稳定且超预期的现金流。
对于潜在客户而言,友邦充裕未来系列的十年数据验证了一个核心逻辑:高基准≠难达标,反而意味着更扎实的收益底层逻辑。无论是93%的“垫底”实现率,还是111%的超预期增长,都指向友邦强大的投资能力与对客户承诺的坚守。
如果你正在寻找一款“长期可靠、收益稳健”的分红险,友邦充裕未来系列或许就是答案——它用十年时间证明:顶尖基准下的“垫底收益”,已是市场中的“第一梯队”。
所载任何文章、音视频、数据及资料并不构成亦不应被诠释为向香港境外之任何人士招揽、要约、出售、提供、建议或游说购买任何保险产品。上述任何资料仅供参考,有关内容只属一般资讯,不构成投资建议。就上述任何资料提及的主题作出任何决定前,建议向专业人士寻求独立意见。内容若来源于网络,版权归原作者所有。如有侵犯请及时联系,我们将立即删除。
本文仅为资讯分享,无任何推销倾向,实际情况请以官方信息为准。所有观点不构成任何投资建议,您仍需根据您的独立判断做出您的投资决策,本公众号不对投资后果承担任何法律责任。
包含前瞻性陈述。前瞻性陈述的标志性词语包括"预期"、"应"、“估计”、"可能"、"会"、“将”、“相信”、“将来”、“计划”以及类似表达。前瞻性陈述通常涉及不受本公众号控制的风险及不确定性因素,可能导致实际结果与前瞻性陈述的预期结果完全不符。任何人需审慎考虑风险及不确定性因素,不可完全依赖本公众号的“前瞻性陈述”。本公众号声明,无论是否出现最新信息、未来事件或其它情况,本公众号均无义务对任何前瞻性陈述进行更新或修改。