


这是今年以来为数不多能让人眼前一亮的产品创新。
产品形态非常简洁,一次性交费,全程不提领的情况下,身故保额从第三年起以年复利5.5%递增,没有分红,没有浮动,纯合同保证刚性兑付。
在保单第3年到72岁,都可以申请现金提领,可以保证领取到85岁。

以50岁趸交100万为例,选择从55岁开始领取的金额为固定80205元/年,领取到85岁保证累积领取2486335元,保证IRR=5.13%。
作为固收产品,可以说夯爆了。

毕竟腾讯发的20年期美元债,票面利率也就5.6%,保险公司扣除行政成本、营销成本,还要完成久期管理、凸性管理,最终能给客户端锁定5.1%的复利,已经非常牛逼了。
那问题就来了,这不就是一个全仓债券的理财险吗?香港市场又不是没有,比如立桥或者之前热卖的鑫安逸,这款产品不过是目前美元债利率中枢上行以后发布的新产品而已,至于这么大费周章吗?还有,又凭什么说它可以规避CRS呢?
就凭它没有现金价值。

在CRS原文当中可以被自动交换的金融账户包括“any Cash Value Insurance Contract and any Annuity Contract”
即具有现金价值的保险合同和年金合同,因此,香港储蓄分红险、万能寿险、IUL、投连险等,只要具有可退保、可提取、可保单贷款的现金价值,原则上都属于CRS金融账户。
Section VIII(C)(8)规定,现金价值取以下两者中较高者:
1.保单持有人在退保或终止合同时有权取得的金额,计算时不扣除退保费用或保单贷款;
2.保单持有人依据保单能够借取的金额。
但纯粹因被保险人死亡支付的保险金、疾病或人身伤害赔偿、符合条件的退还保费等,不属于这里定义的现金价值。
那问题就简单了,如果我这款产品既没有现金价值,也没有退保价值,而且实际的现金提领,是完全以合规的人身损害伤残赔偿金的形式“理赔”给客户的呢?
那这个“理赔”就很有讲究了,比如你是一位培训讲师或者律师,然后因为声带出现问题“无法胜任”目前的工作,注意只是无法胜任目前工作而不是完全丧失劳动能力,就可以申请“理赔”了。
如果客户不想或者不方便出具境内的就医记录,保险公司内部也有执业医生,可以为客户“量体裁衣”,原话是只要申请,100%理赔。
但话说回来,这个产品的形态在我看来还是比较粗糙的。
首先是投保以后有两年的所谓“等待期”,在等待期内身故,只能获赔90%的已交保费;
其次是现金提领比较死板,只能固定领取,没法做到像万通终身年金一样金额递增,而且也无法覆盖终身;
最后是一旦开始提领,开工就没有回头箭,比如说从50岁开始逐年提领了现金,到了60岁不想要了,没办法直接退出,灵活性上欠佳。
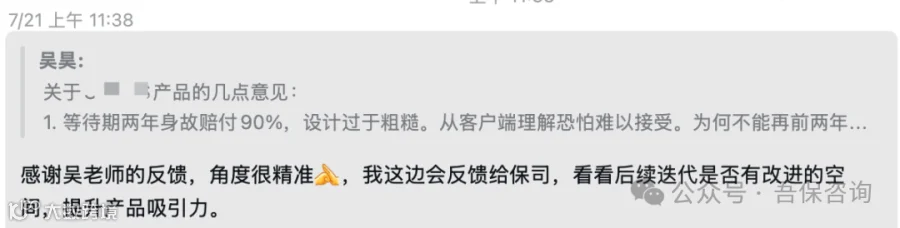
对此我也跟承销商提了建议,比如头两年可以附加一份一年期的寿险,抹平10%的保障缺口;同时给客户定制化的“理赔”方案,按照客户心意,现金流可以递增,也可以在希望退出的时候一次性大额“理赔”。
这款产品优点是免健康告知,可以空中录单,投保流程相对简便;但缺点是这是一家注册在鸟不拉屎的离岸群岛的名不见经传的只有25年运营历史的小保险公司的产品。
可能也是自己清楚品牌力实在难以恭维,所以产品运营选择了行业内相当夯的第三方托管机构,所以客户的资金并不会进入保司账户,这也是目前国际主流的解决方案。
那就目前的形态,适合什么人群购买呢?
2.对各类港险提领密码的降维打击,无论是567还是116,本质上都必须建立在产品在未来每一年分红实现率100%的情况下。如果一旦前期分红出现波动,又是在现价尚未回血的时候就开始提领,就无异于釜底抽薪了。所以如果你就是奔着快速提领去的,倒不如真考虑下今天这款产品。
3.补充养老,这就不啰嗦了。
如果了解完产品缺点以后仍然感兴趣的朋友,可以私信留言5.5,找我拿资料。
或许,这可能会是未来港险卷提领的新方向。