


很多盾宝们,在香港保险选择的时候是不是有一种不知所措的感觉,感觉香港保险看着很简单,但是内心又感觉很复杂,各种名词层出不穷,各种保险公司的介绍眼花缭乱,感觉每个产品好像一样又好像不一样,有一种深深的盲从感。
今天我就教大家只看两个方向就可以快速的了解这个保险产品的特性。并且按照这个方法给大家推荐几款热销的产品。

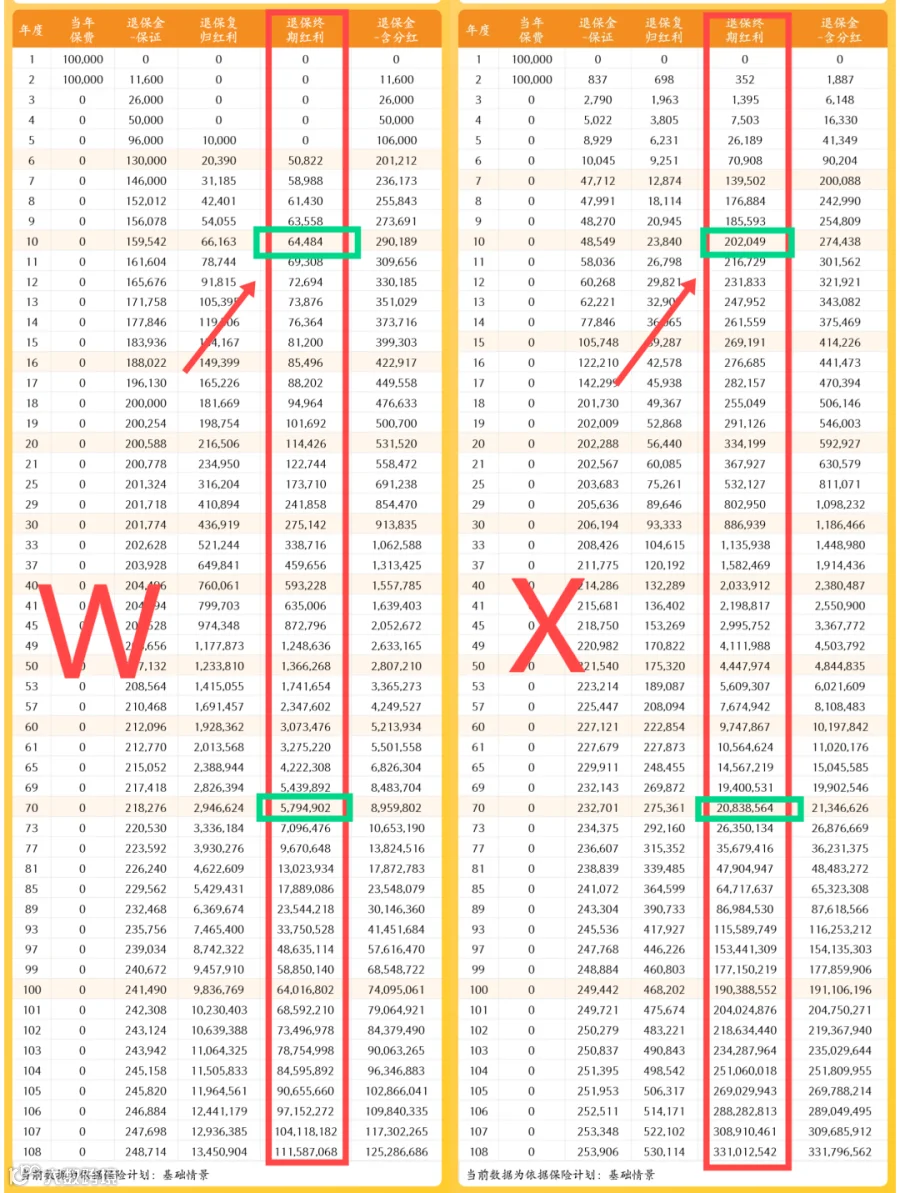
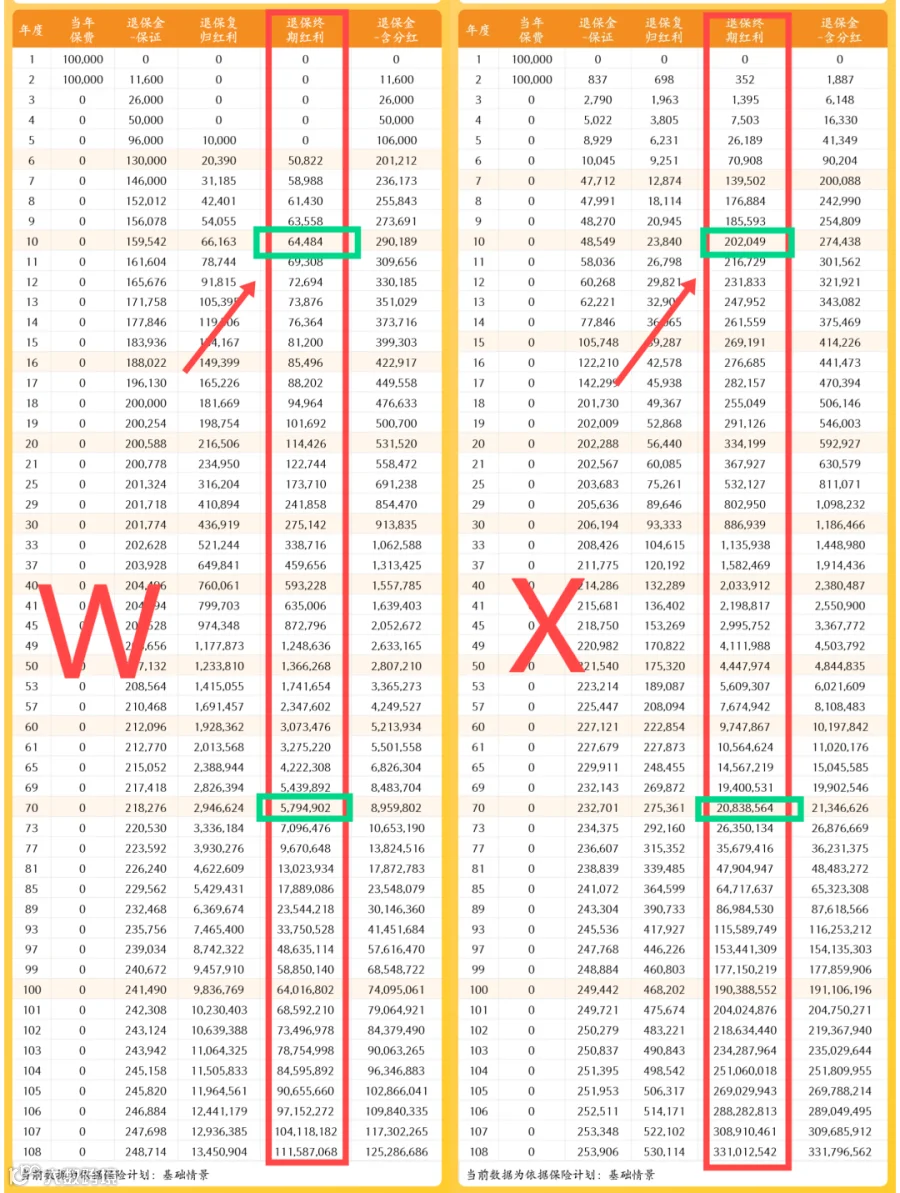
10万两年缴费产品W、X
我们首先来看下香港保险的三种红利名词。

每年派现金,已派金额不会变,无需折现。
每年增加保额,已发布份额不变,领取时需折现。

仅在保单终止时派发,金额可能调整或回撤。
看到这三个红利大家有没有发现一个规律?周年红利和复归红利一个是派发的现金不变,一个是增加的保额不变。
复归红利、周年红利就像定期存款,每年公布金额后立即锁定,就算市场暴跌也跑不了
终期红利更像谷票基金,即便公布了金额,实际兑现时还可能缩水(官方数据显示历史最大回撤达12%)
为了让大家不至于迷糊我们我们就强行把周年红利=复归红利来进行理解。
然后我们来看下下面这个图的对比,你有没有发现规律?这两个产品同样的缴费年限2年每年10万美金,但是退保的终期红利未来差距巨大~为什么会出现这种情况呢?
我们这里普及一个知识点就是保险公司是盈利性质,我们转换一下角色,如果让你来运营这家保险公司,你想在这一个客户那里赚到更多的钱,是不是收过来的保费你要留存到更多的钱给到自己?或者在未来你自己需要更多的灵活性才可以运作这笔钱?
既然周年红利和复归红利都是每年公布并且要给到客户手里的"真金白银”,别管是直接给现金,还是直接给保额(因为保额给了现金价值也会同步提高)是不是都会降低资金留存和流动性?
我们再换个角度来说,如果你是保险公司,是不是在要提前把这部分需要給客户的钱准备出来,别管你的客户提取不提取我们先不管,保险公司是不是需要准备出来这部分钱呢?
另外保险公司每年都需要公布这部分钱的分红实现率,毕竟这个红利部分可能直接或者间接的影响保险公司未来的保单的销售,你仔细想一想,如果这个分红实现率低了对保险公司的销售会不会产生影响。
综上所述,保险公司如果每年把这个可能给客户的的钱的占比提高的话那势必影响他自身的盈利能力。并且因为每年需要把这笔很确定的钱准备出来,所以这部分钱的投资逻辑必定偏向保守,比如投资到债券等相应固定收益类资产,如果这部分钱可以给的少的情况下保险公司就可以留存更多的钱,并且可以自由支配这笔钱还不需要负担可能最大12%亏损的责任,这部分就是终期红利。
综上所述我们可以得出一个大致的结论!


接下来我们来做个小测试,看看上面有WX 、ABCDE七款产品,不考虑其他任何因素,看一下你能分辨出大体的客户推荐的产品方向吗?
如果客户偏向保守喜欢落袋为安你给客户选择哪款?→→→→→→→→
是不是选择:B产品、 C产品、 E产品 W产品
如果你客户相信超长期的收益,并且博取未来的收益的情况你给客户选择哪款?:→→→→→→→→→
是不是选择:A产品、 D产品、X产品
当然里面我没有选择很极端的产品,就是为了考验一下大家的对于相同竞品下能否有宏观感知!
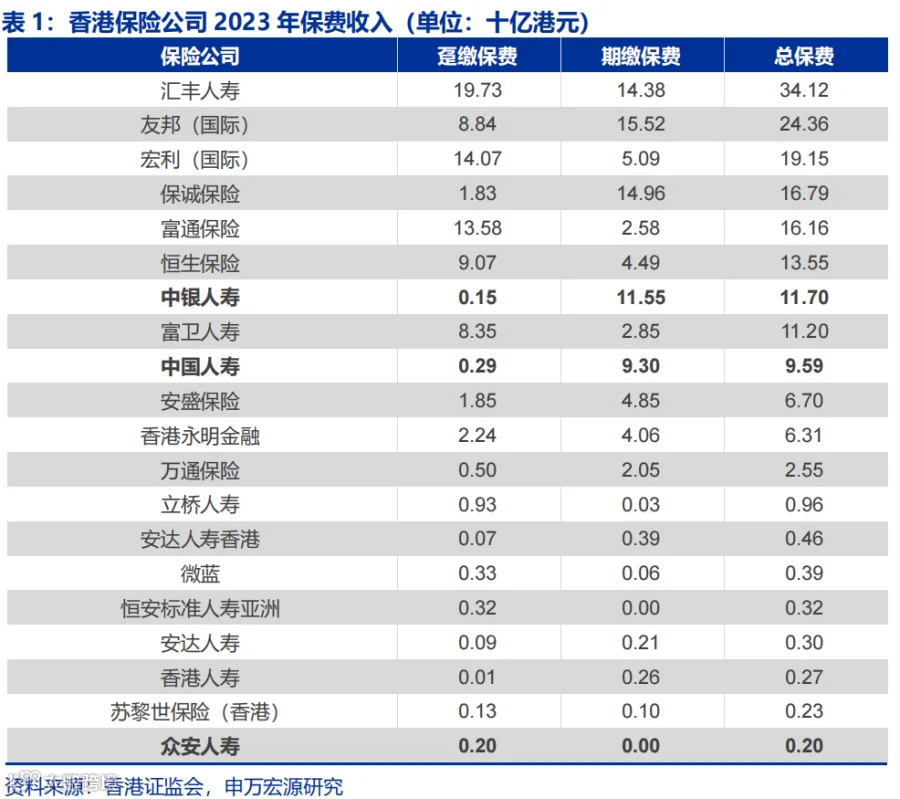
(2023年香港主流保险公司的保费收入对比表)
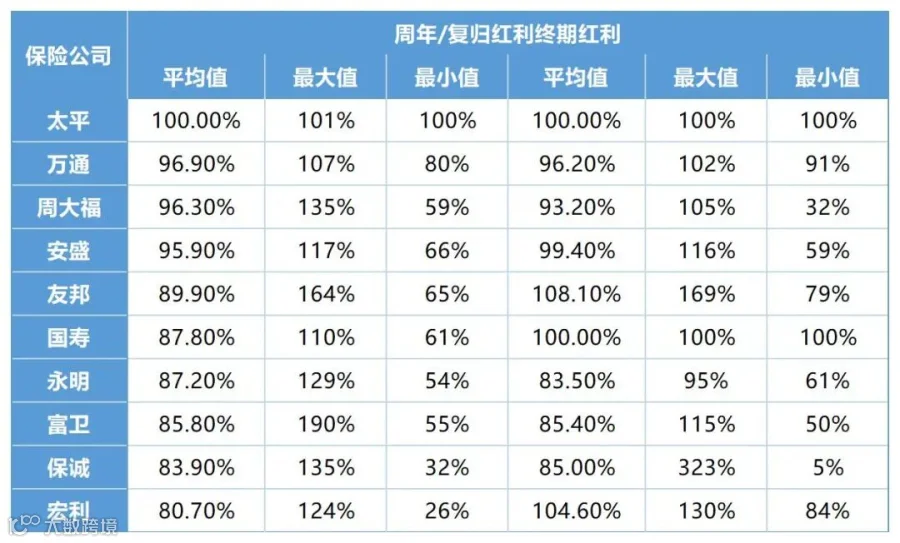
(2023年香港主流保险公司的分红实现率对比表)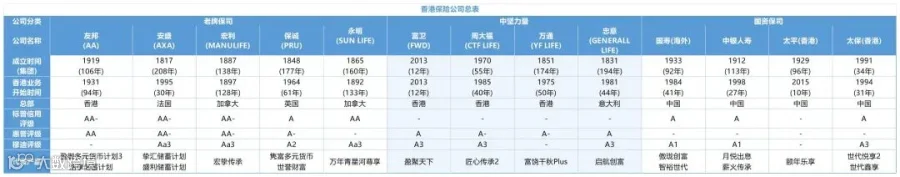
(2023年香港主流保险公司评级对比表)
我们结合一开始我们说的看名词,又选择了一个香港里面非常罕见的真美式分红W的产品看了一下这个保险公司的投资策略可以很明显的看到债券类的投资的占比都非常高。
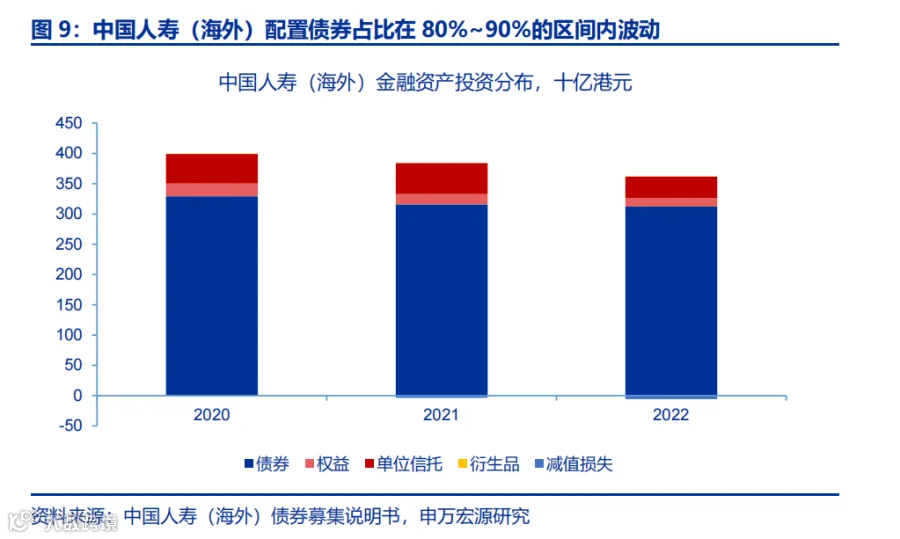

注重派息回报是中国人寿(海外)产品的主要理念,也同时影响着其投资策略。
分红保单是中国人寿(海外)的强势产品,该产品在确定收益的基础上还额外提供非保证的红利收益,而所有分红保单的保费均被投资于分红基金中。红利收益每年派发,但每年都需根据分红基金的表现重新确定红利利率,并且在确定红利利率时会平滑未来收益的波动。另外,分红基金一般交由第三方资管机构进行管理,例如中国人寿(海外)的新加坡子公司将分红基金交给施罗德投资(新加坡)进行管理。所以我们可以比较清楚的看懂一个公司的投资偏好情况。
好了!现在我給你说一下A B C D E W X产品的保险公司分别是
A 安盛 B万通 C周大福 D友邦 E友邦 W人寿 X安盛

结合一和二两点,你就可以给ABCDEWX进行一个简单的排序了!
如果需要保守追求落袋为安:→→→→→→→→
是不是选择:W> E> B> C
如果需要超长期的收益,可以接受未来可能变化的风险→→→→→→→
是不是选择:X> D>A
如果需要超长期的收益,可以接受未来可能变化的风险,但是需要公司综合实力够大→→→→→→→
这个里面>和<其实不是固定的,需要根据客户需求进行合理调整,这边我只是跟大家说一下这个逻辑。
所载任何文章、音视频、数据及资料并不构成亦不应被诠释为向香港境外之任何人士招揽、要约、出售、提供、建议或游说购买任何保险产品。上述任何资料仅供参考,有关内容只属一般资讯,不构成投资建议。就上述任何资料提及的主题作出任何决定前,建议向专业人士寻求独立意见。内容若来源于网络,版权归原作者所有。如有侵犯请及时联系,我们将立即删除。
本文仅为资讯分享,无任何推销倾向,实际情况请以官方信息为准。所有观点不构成任何投资建议,您仍需根据您的独立判断做出您的投资决策,本公众号不对投资后果承担任何法律责任。
包含前瞻性陈述。前瞻性陈述的标志性词语包括"预期"、"应"、“估计”、"可能"、"会"、“将”、“相信”、“将来”、“计划”以及类似表达。前瞻性陈述通常涉及不受本公众号控制的风险及不确定性因素,可能导致实际结果与前瞻性陈述的预期结果完全不符。任何人需审慎考虑风险及不确定性因素,不可完全依赖本公众号的“前瞻性陈述”。本公众号声明,无论是否出现最新信息、未来事件或其它情况,本公众号均无义务对任何前瞻性陈述进行更新或修改。