


翻遍全网都没有一个文章一次性讲清楚香港保险的优惠到底是什么情况!逻辑大多不太清楚,并且混乱,今天小编就给大家介绍一下香港保司这些乱七八糟的优惠到底是个啥东西!
重点:我们神盾环球公众号里面的神盾计划书小程序直接可以根据你设置的产品,缴费金额、缴费年期自动带入官方优惠和预缴优惠,你可以完全傻瓜的了解各种优惠数据,了解到优惠后的产品真实IRR和单利,让产品真实收益完全显示在你面前,并且无需做复杂的计算。
延伸阅读:
加入神盾计划书会员群,计划书一年会员免费送!
神盾環球发钱啦!988元无限叠加红包发起来!羊毛薅起来!
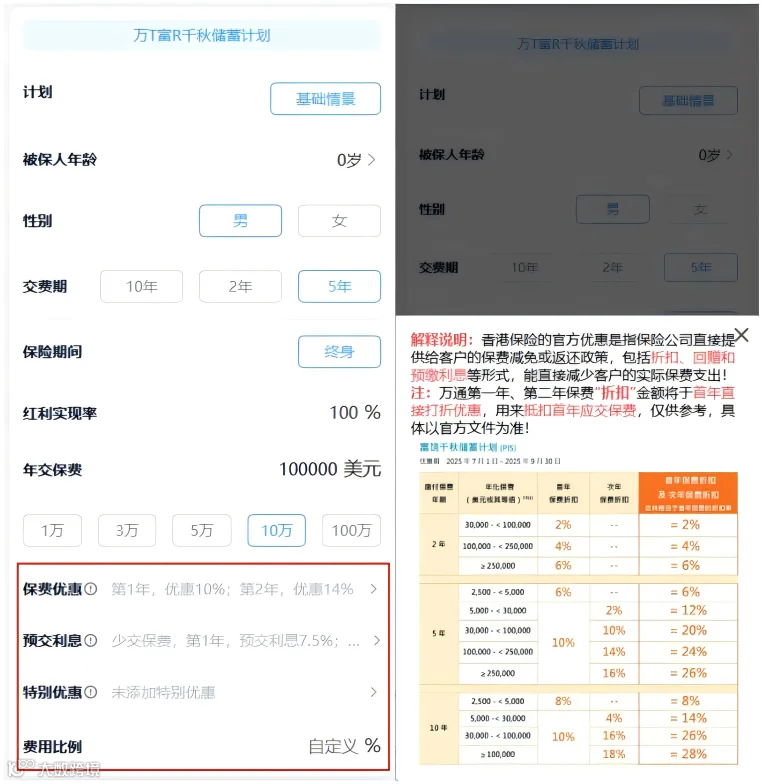 (神盾计划书功能截图)
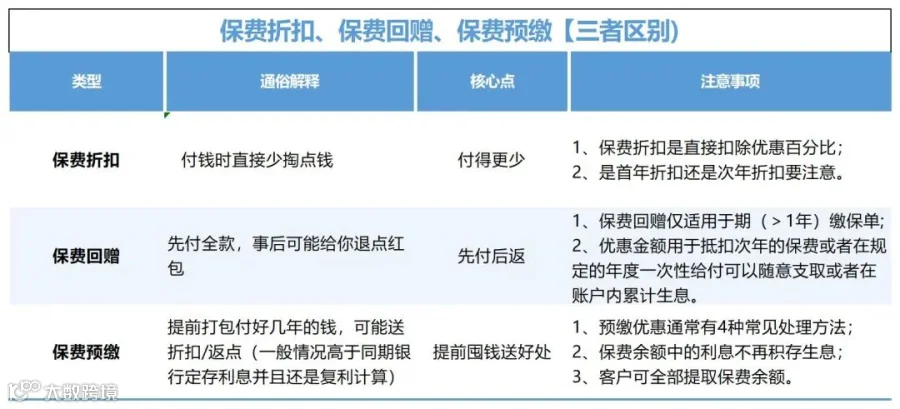
(香港优惠名词解释一览表)
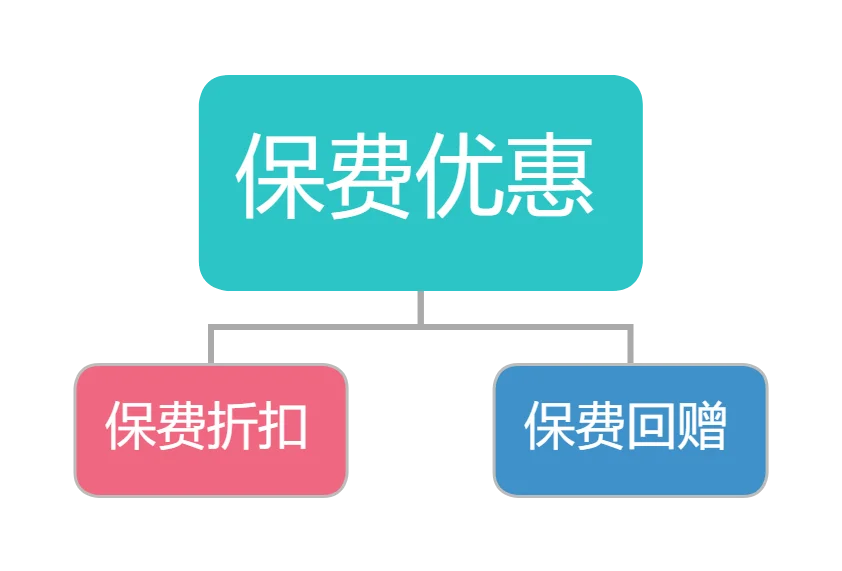
保费优惠分为两个部分,分别是保费折扣和保费回赠,下面我们一个一个详细拆解细细分析。
支付时减免: 在保费支付的时点上(比如首次缴纳保费或某次续费),你就被收取了比标准保费更少的钱。
即时生效: 折扣效果是立竿见影的,你实际付出的现金比原本应付的少。
降低实付成本: 它直接减少了保单持有人的净保费支出。从你的钱包里直接支付出去的钱变少了。
常见形式: 可能因为首年优惠、大额保单优惠、促销活动、健康体况、无索偿记录等原因获得保费折扣。
定义: 保费折扣指的是在投保时或续保时,保险公司直接降低收取的保费金额。
简单理解: 如同商场打折,标价100元打9折,你只需付90元。
-

举例说明

-
保费回赠最标志性的产品就是万通的富饶千秋
-
10万美元-5年缴
第一年折扣10%+第二年折扣14%
保费折扣优惠如下👇:
第一年实际缴纳:100,000-10,000美元(第一年折扣100,000*10%)=90,000+保费征费
第二年实际缴纳:100,000-14,000美元(第二年折扣100,000*14%)=86,000+保费征费
第三年实际缴纳:100,000+保费征费
第四年实际缴纳:100,000+保费征费
第五年实际缴纳:100,000+保费征费
按照第三季度给的优惠方案,:10万*5年交,首年保费折扣10%,第二年折扣4%,总共14%。两年合并优惠,相当于年交保费打了86折。
保费折扣,根据缴费期和年交保费,首年和次年,还有不同公司,不同产品,保费折扣比例和适用条件都不一样,所以要注意好区分,选择对自己更优的方案。
-
PART 02 保费回赠
先付后返: 你先按标准全额支付了保费。然后保险公司根据约定规则,在某后续时间点返还你一部分钱。
有条件返还: 返还通常与保单业绩表现(如分红实现率、投资回报率)或业务目标(如首年保费达成目标)挂钩,不一定保证。
影响净成本: 虽然你前期支付了全额保费,但拿到回赠后,你持有该保单的总支出变少了(净成本降低)。
现金或抵扣: 回赠可能以现金、支票形式返还到银行账户,或者直接存入保单的保费储备账户(如保费假期功能账户)用于支付未来保费。
定义: 保费回赠指的是在满足特定条件后,保险公司将部分已缴纳的保费返还给保单持有人或用于抵扣未来的保费。

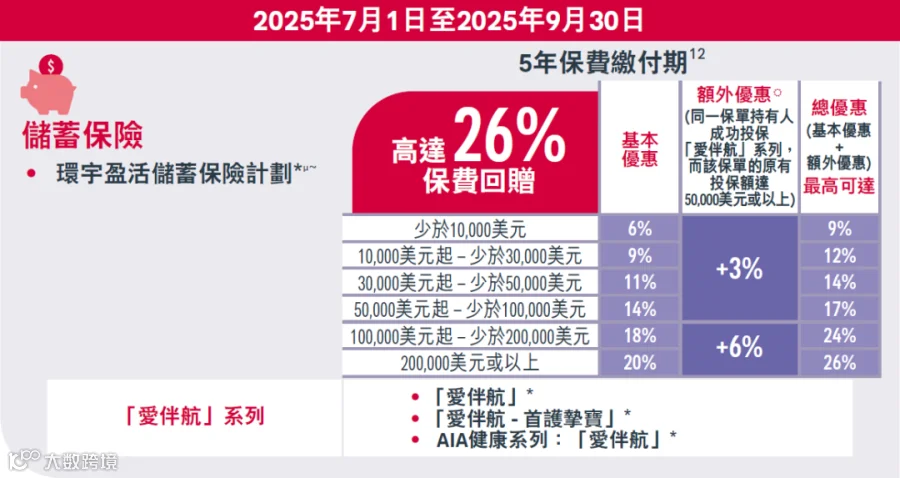
保费回赠最标志性的产品就是友邦的环宇盈活
10万美元-5年缴
友邦的环宇盈活5年交,最高回赠26%
保费回赠优惠如下👇:
第一年实际缴纳:100,000+保费征费
第二年实际缴纳:100,000-18,000美元(第一年折扣100,000*18%)=82,000+保费征费
第三年实际缴纳:100,000+保费征费
第四年实际缴纳:100,000+保费征费
第五年实际缴纳:100,000+保费征费
如果年交保费10万美金,对应的回赠比例是18%,直接省下18%也就是1.8万美金抵扣下一年保费,次年只需要交8.2万美金即可。
如果符合要求的情况下比如搭配重疾爱伴航一起投保,年交保费10万美金,在这个18%的基础上会再回赠6%,也就是一共合计优惠24%,也就是2.4万美金抵扣下一年保费,次年只需要交7.6万美金即可。
保费回赠通常有一定的条件限制,比如保费和缴费年限等,大家在选择时需要了解保险公司的具体规定。
简单理解: 如同购物后的返现或商家给你返优惠券——你先付全款,然后商家再退你一部分钱或送你抵扣券用于下次消费。
-
预缴: 保单持有人选择提前支付未来多期(通常是数年)的保费,一次性交给保险公司。
-
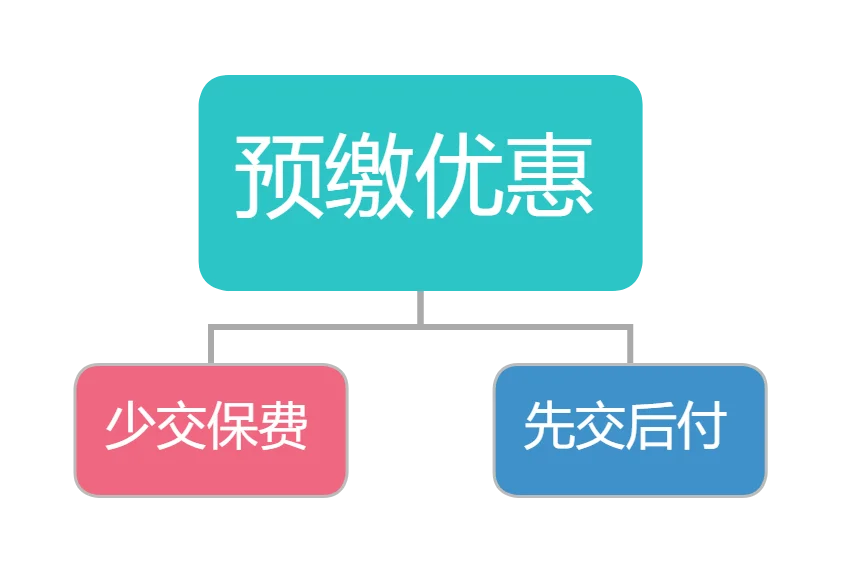
预缴优惠/奖励: 为了鼓励预缴(提前锁定资金),保险公司通常会提供一定的奖励/优惠(通常高于同期银行定存利息,然后复利计算利息),发放的常见形式包括以下两种:预缴利息抵扣(少交保费)和预缴利息回赠(先交后付)
简单理解: 如同你一次性给饭卡充值未来一年的餐费,商家可能会额外送你一些余额或者打折作为奖励。你提前花了一笔大钱,省去了每月支付的麻烦,也可能获得额外好处,但这笔钱就被锁定在饭卡里了。

预缴资金运作: 预缴优惠是保险公司收到这笔大额资金后,会将其进行投资运作(这是保险公司盈利的重要模式之一)
优势:
锁定未来成本: 预缴相当于锁定了未来的保费支出,避免了未来保费上涨或汇率波动的风险(尤其对美元保单)。
劣势:
资金占用: 保单持有人需要一次性拿出大笔现金,失去了这笔资金在预缴期内的流动性。
下面我们一个一个详细举例拆解细细分析。
预缴利息抵扣(少交保费): 直接按预缴总额给予一定比例的利息折扣到首年。

比如A客户10万*5年交,预缴利率5%,扣完首年保费后,剩余预缴保费40万

首年的利息就是40万*5%=2万美金,把利息折算回首年,根据净现值NPV算法,2万/(1+5%)=19048美元,少交19048美元。
第2个保单年度的利息是30万*5%=15000,同样折算回首年折扣,15000/(1+5%)/(1+5%)=13605。
依次类推,第3个保单年度的利息折算回首年折扣,是8638,第4个保单年度是4114。
4年的预缴利息,全部折算回首年折扣,总共就是19048+13605+8638+4114=45405
那我们首年在预缴保费的时候,就可以直接抵扣45405,最终只需要交454595美金,就可以获得一个10万*5年交的保单。
由于是采用的贴现计算方式,所以实际是提早发放所有利息,最终结果会<先交后付的利息合,因为存在时间成本。
万通、永明、周大福、中国人寿、太平、太平洋都是这种付息方式。
预缴利息回赠(先交后付): 先缴纳全部保费,日后(一般是保险缴费期结束后)一次性返还这些年的利息金额,可以取走也可以放在一个专门的保险账户(相当于保险公司给的“余额宝”账户)累积生息,有些保险公司会发放成现金券用于其他消费或抵扣其他保单。

比如宏利,3万5年交的保单,一次性预缴后4年12万美金保费,预缴利率4.5%
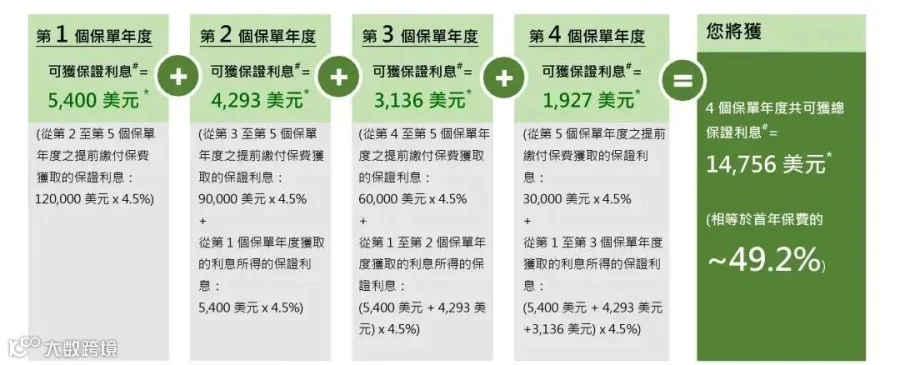
首年的利息就是12万*4.5%=5400美金。
第二年的利息是剩余预缴保费9万*4.5%=4050,再加上首年的利息5400,在第二年产生的利息,也就是5400*4.5%=243,两个加起来4050+243=4293。
第三年的利息是剩余预缴保费6万*4.5%,再加上前2年的利息(5400+4293)*4.5%,总共是3136美金。
保单第4年的利息,剩余预缴保费3万再加上前3年的利息,30000+5400+4293+3136,总共是41479,再乘以利率4.5%=1927。
四个保单年度后,我们可以获得的预缴利息总共是5400+4293+3136+1927=14756
相当于首年保费的49.2%,这14756的预缴保证利息,将在第4个保单周年日后的8周内存入保单账户。
友邦、安盛、富卫的预缴优惠,同样也是这种付息方式。
 (友邦部分活动产品的预缴利息截图展示)
总结区别:
保费折扣:支付时立减,当期实付金额少于标准保费。
保费回赠:先付全款,后拿返还,总净支出减少,但不影响当期的实际支付。
保费预缴:提前支付一大笔未来若干年的保费,保险公司通常会提供额外激励(如折扣、回赠、额外利息等) 作为对锁定资金的补偿。它本身是一种付费方式,其吸引点在于同时可能附带折扣或回赠形式的优惠。
购买香港保单时,务必仔细阅读保单条款细则,明确这些优惠的形式、条件、实现可能性以及潜在风险(特别是与投资表现挂钩的部分)
所载任何文章、音视频、数据及资料并不构成亦不应被诠释为向香港境外之任何人士招揽、要约、出售、提供、建议或游说购买任何保险产品。上述任何资料仅供参考,有关内容只属一般资讯,不构成投资建议。就上述任何资料提及的主题作出任何决定前,建议向专业人士寻求独立意见。内容若来源于网络,版权归原作者所有。如有侵犯请及时联系,我们将立即删除。
本文仅为资讯分享,无任何推销倾向,实际情况请以官方信息为准。所有观点不构成任何投资建议,您仍需根据您的独立判断做出您的投资决策,本公众号不对投资后果承担任何法律责任。
包含前瞻性陈述。前瞻性陈述的标志性词语包括"预期"、"应"、“估计”、"可能"、"会"、“将”、“相信”、“将来”、“计划”以及类似表达。前瞻性陈述通常涉及不受本公众号控制的风险及不确定性因素,可能导致实际结果与前瞻性陈述的预期结果完全不符。任何人需审慎考虑风险及不确定性因素,不可完全依赖本公众号的“前瞻性陈述”。本公众号声明,无论是否出现最新信息、未来事件或其它情况,本公众号均无义务对任何前瞻性陈述进行更新或修改。