



紧急用钱时,子女没有
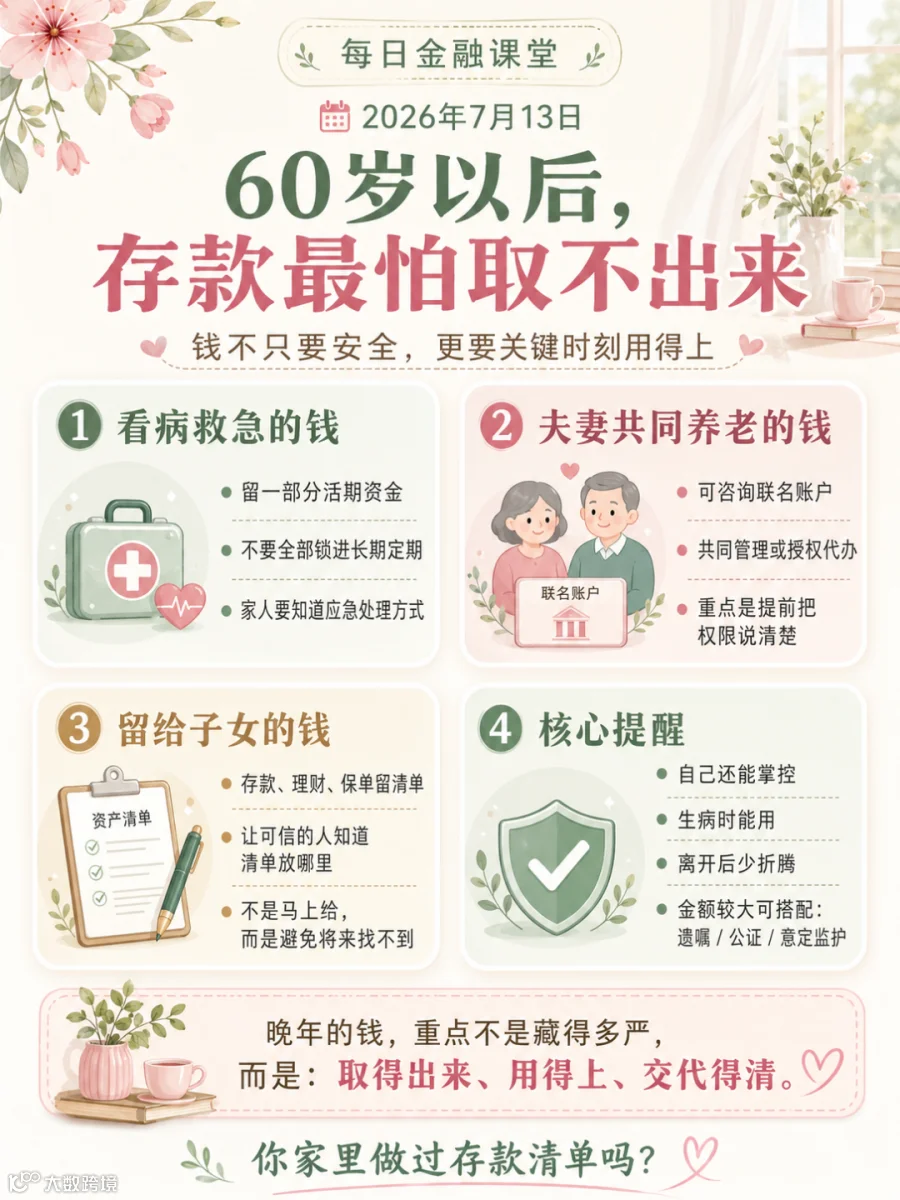
代办授权 ,银行无法确认“代取人是否得到老人同意”;
存款全是
长期定期/锁定期理财 ,急用时取不出来(或损失利息);
传承钱只有
口头交代 ,子女不知道账户信息、密码,甚至不知道钱的存在。

建议留3-6个月的医疗备用金(比如5-10万),放在
活期账户 或
灵活存取的货币基金 里;
提前去银行办理
“委托代办”手续 :把子女设为“代办人”,约定“紧急情况下可代取存款”(部分银行支持“紧急医疗授权”,需带身份证、病历等材料办理);
密码不要只藏在自己心里,可写在纸条上,放在
子女/可信亲友知道的安全地方 (比如带锁的抽屉、保险柜)。
联名账户支持“双方共同管理”,一方去世后,另一方凭身份证就能直接支取,不用复杂手续;
部分银行的联名账户还能设置“授权代办”,比如一方生病卧床,另一方可以代取、转账;
注意:联名账户需要两人同时去银行办理,带身份证、结婚证即可,流程不复杂。
列一份
“家庭资产清单” :写清楚存款银行、账户号、密码、定期/理财到期时间、保单号(包括寿险、年金险),甚至还有藏在家里的现金位置;
清单不要直接给子女,可放在
信任的人那里 (比如兄弟姐妹、律师),或存在加密U盘里,告诉子女“清单的位置”;
如果金额较大(比如50万以上),建议
立遗嘱+公证 :明确钱的分配方式,避免子女因继承闹矛盾;也可以设置“遗嘱信托”,让专业机构帮忙管理传承。
— END —
如果觉得有用,欢迎转发给身边的朋友
关注「神盾環球」,了解更多境外保险干货
所载任何文章、音视频、数据及资料并不构成亦不应被诠释为向香港境外之任何人士招揽、要约、出售、提供、建议或游说购买任何保险产品。上述任何资料仅供参考,有关内容只属一般资讯,不构成投资建议。就上述任何资料提及的主题作出任何决定前,建议向专业人士寻求独立意见。内容若来源于网络,版权归原作者所有。如有侵犯请及时联系,我们将立即删除。
本文仅为资讯分享,无任何推销倾向,实际情况请以官方信息为准。所有观点不构成任何投资建议,您仍需根据您的独立判断做出您的投资决策,本公众号不对投资后果承担任何法律责任。
包含前瞻性陈述。前瞻性陈述的标志性词语包括"预期"、"应"、“估计”、"可能"、"会"、“将”、“相信”、“将来”、“计划”以及类似表达。前瞻性陈述通常涉及不受本公众号控制的风险及不确定性因素,可能导致实际结果与前瞻性陈述的预期结果完全不符。任何人需审慎考虑风险及不确定性因素,不可完全依赖本公众号的“前瞻性陈述”。本公众号声明,无论是否出现最新信息、未来事件或其它情况,本公众号均无义务对任何前瞻性陈述进行更新或修改。