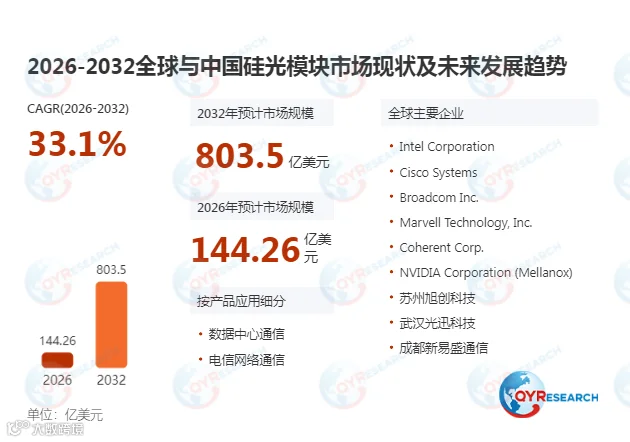
在全球AI智算集群建设持续提速、800G/1.6T光互连渗透率快速提升以及光电集成向高密度集成方向演进的背景下,一类决定高速光传输带宽水平、单位比特功耗与端口集成密度的核心光电集成产品正迎来爆发式高增速结构性增长窗口——硅光模块。当前下游高速光互连产业普遍存在传统分立式光器件方案集成度偏低,单端口800G以上速率场景下器件数量大幅增加,模块整体体积与功耗同步飙升,难以适配交换机端口高密度部署要求、常规分立光器件方案规模化量产一致性管控难度大,核心光器件组装环节人工占比偏高,长期大规模放量后单位比特成本难以快速下探、普通光模块方案光电协同设计深度不足,无法适配下一代CPO共封装光学架构的板级光互连需求,难以支撑AI算力集群万P级规模的超高速数据传输的转型痛点,硅光模块依托硅基光子集成电路高度集成的独特技术特性,为行业提供了超高速光互连高效落地的核心解决方案。据QYResearch(北京恒州博智国际信息咨询有限公司)公开统计数据,2025年全球硅光模块市场销售额达90.16亿美元,预计2032年市场规模将增至803.5亿美元,年复合增长率(CAGR)为33.1%(2026-2032),作为AI算力领域不可或缺的核心光电集成产品,当前市场正伴随全球万P级AI智算集群大规模部署高速扩容,800G以上高速硅光模块凭借高集成度低功耗的综合优势占据主流市场份额,数据中心通信是体量最大的下游核心高价值应用场景。
硅光模块位于光通信产业链中游的关键核心环节,是衔接硅基光子流片工艺优化、高速电光协同设计管控、先进光电封装开发与下游不同超高速光互连工况适配等上游核心要素与超高速光互连高效落地场景的核心载体。其运行逻辑为:通过硅基微纳加工工艺将调制器、波分复用器、探测器等数十个光器件在同一硅片上完成集成,依托成熟的CMOS大规模制造体系实现超高密度光电集成,在单模块800G/1.6T及以上超高速传输工况下仍保持极低的单位比特功耗,进而填补传统分立式光器件方案在高密度光电集成维度的性能短板。按核心传输速率划分,800G及以上硅光模块凭借适配下一代AI智算集群的综合优势占据主流市场份额,适配绝大多数万P级AI智算中心量产场景;400G硅光模块则在存量数据中心高速升级场景实现规模化渗透。
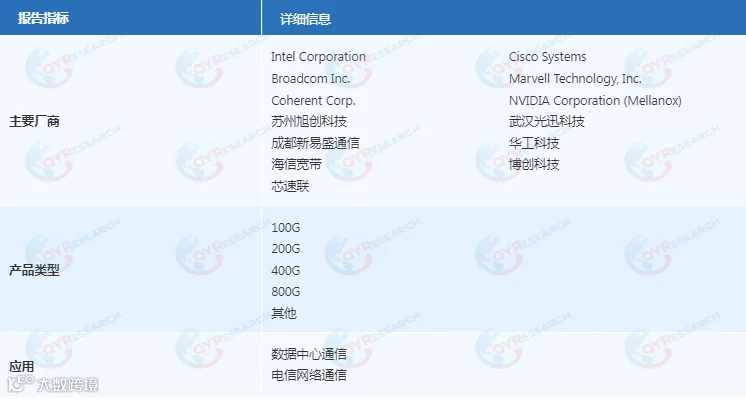
全球供给呈现“国际头部光通信巨头主导CPO高端市场、本土硅光模块企业加速国内下游云服务商配套渗透”的清晰格局,核心参与企业均为全球硅光模块领域公开合规经营的市场主体,行业技术壁垒处于较高水平,技术竞争聚焦于硅光PIC良率管控、高速电光协同优化与下一代共封装光学架构适配能力三大核心方向。海外头部厂商凭借数十年硅光芯片技术研发积淀,在面向下一代3.2T以上超高速共封装光学的高端硅光模块市场保持先发优势;中国本土企业依托国内全球最大规模的AI智算集群产能集群红利,在高性价比可插拔硅光模块产品市场份额持续提升,正逐步面向CPO板级光互连高端赛道稳步渗透。
从区域分布来看,中国依托全球最密集的智算中心建设布局与深厚的光模块制造产业积淀,在硅光模块大规模量产与下一代超高速光互连场景落地领域占据核心产业高地;北美凭借成熟的全球头部云服务商与硅光芯片产业集群,成为CPO架构高端产品核心需求聚集地;欧洲借全球硅光晶圆代工产业集群的产业牵引,成为硅光光子芯片设计与流片服务需求增长最活跃的区域市场。受全球核心高速光通信供应链本地化配套趋势驱动,本土硅光模块厂商核心技术水平正逐步向国际先进标准靠拢。
硅光模块增长受三重引擎推动。首先,下游AI算力产业需求刚性释放:受全球AI智算集群产能持续扩张驱动,核心光电集成产品市场规模稳步扩容,直接带动硅光模块采购需求稳步释放。其次,产品性能升级加速:受交换机端口带宽持续提升趋势影响,下游对硅光模块的传输速率、单位比特功耗与端口密度要求持续抬升,进而拉动高附加值1.6T以上共封装级高端硅光模块产品的价值量上涨。此外,传统分立式光模块升级牵引:受全球大量早期传统低集成度分立式光模块逐步进入高速迭代周期趋势影响,大量传统高功耗低集成度老旧光互连方案替换需求催生独立的硅光模块采购增量。
展望未来,硅光模块虽受33.1%的爆发式高增速CAGR驱动保持高速扩张,但其作为超高速光互连核心光电集成产品的不可替代性,叠加全球AI算力升级对高密度低功耗光互连方案的长期刚需,将推动行业由“通用可插拔光模块供应”向“定制化硅光PIC芯片精准设计开发—高速电光协同算法迭代优化—下游全系列AI智算集群光互连场景性能协同适配”方向跃迁;具备全速率段产品布局、头部下游云运营商量产配套认证与长期本地化光电集成方案联合调试服务能力的供应商将持续锁定核心市场份额。