


静态转换开关STS是一种利用电力电子器件实现电源切换的固态装置。它的核心部件是晶闸管这类半导体开关。当主电源出现电压波动、频率偏移或完全断电时,STS能在四分之一工频周期内把负载切换到备用电源上。这个切换时间通常在毫秒级别,负载端的设备几乎感觉不到中断。和传统的机械式转换开关相比,STS没有活动触点,不会产生电弧,也不存在机械磨损。这些特性让它成为数据中心、医院手术室、半导体工厂这类不能接受断电的场所的标准配置。
技术路线与产品分层
从产品形态来看,STS主要分为单相和三相两大类。单相产品多用于机架级或局部冗余场景,功率等级相对有限。三相产品则面向整栋建筑或整个机房的核心配电架构,电流覆盖范围可以从几百安培延伸到数千安培。ABB的Cyberex SuperSwitch系列就是一个典型例子,它采用全数字架构,支持从200A到4000A的宽范围负载。
产品设计的差异正在成为竞争的分水岭。Vertiv的PowerSwitch 7000把内部冗余做到了控制电源、风扇电源和门极驱动板三个层级,目的就是消除任何一个单点故障的可能性。它的前面板可维护设计允许在系统持续运行的状态下更换模块,这在老旧机房的改造场景中很有实用价值。Socomec的STATYS系列则在变压器投切管理上做了专门优化,通过控制合闸相位来抑制励磁涌流,减少切换过程对下游设备的冲击。
市场格局与增长逻辑
LP Information(路亿市场策略)的调研数据显示,全球STS市场在2025年的规模大约为8.25亿美元,预计到2031年增长至12.78亿美元,年复合增长率约为7.6%。这个增速放在电力设备领域算中等偏上,背后的驱动力比较清晰。数据中心正在经历从“双路供电”向“多路冗余”的架构升级,AI算力的电力密度提升让供电连续性的要求变得更高。Socomec在2025年底发布的技术资料里提到,半导体式切换方案在关键负载场景中的渗透率正在加快,原因不仅是速度,更在于它消除了机械结构的磨损问题。
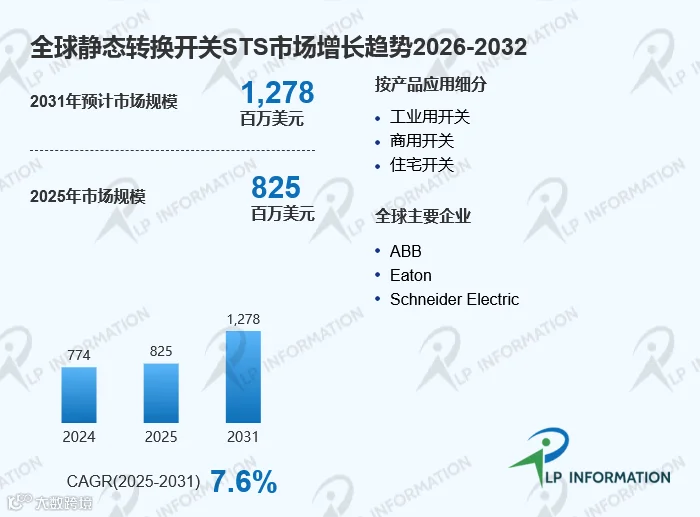
竞争格局呈现高集中度特征。ABB以约17%的份额位居首位,Eaton、Schneider Electric、Delta和L3Harris紧随其后,前五家合计占据约61%的全球市场。这种集中度说明客户对品牌信任度和项目履历有较高要求,新进入者需要跨越的不仅是技术门槛,还有长期运行数据积累带来的信任壁垒。
供应链的区域现实
北美和欧洲目前是最大的两个消费区域,份额分别在37%和34%左右。但这种格局正在被两个变量改写。一个是AI数据中心建设的区域扩散,中东和东南亚的新建项目在增加。另一个是2025年以来美国关税政策调整对电力设备供应链的扰动,部分制造商在重新评估采购来源和产能布局。Socomec在2026年5月与日本代理商Daitron签约,目的就是借助本地化服务能力切入日本数据中心市场。这种“制造商+本地渠道”的组合模式,正在成为STS进入新市场的常见路径。
对于关注这个领域的人来说,需要留意的不是“STS有没有需求”,而是需求的结构在往哪个方向走。机架级产品的增长可能比柜式产品更快,因为边缘计算和分布式架构在推动供电单元向负载端靠近。同时,国产厂商在标准化产品上的成本优势能否延伸到项目型市场,取决于它们对复杂配电架构的理解深度,而不只是制造能力。
