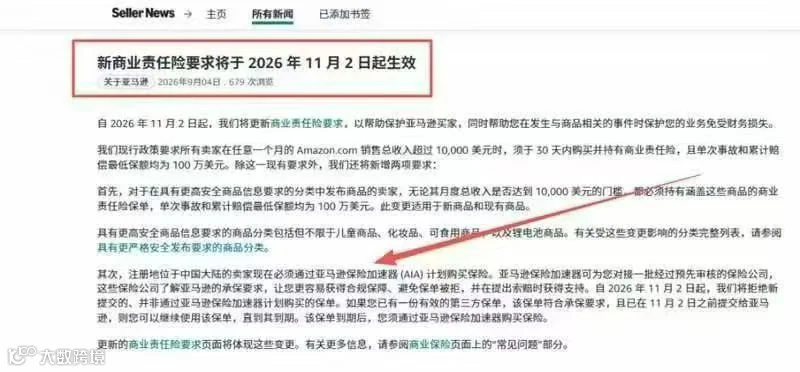
近日,亚马逊官方发布公告:自 2026 年 11 月 2 日起,商业责任险要求将进一步收紧。此次调整的核心变化在于平台判定卖家是否需要投保的逻辑发生了根本性转变:从过去单纯依据销售额,转变为“销售额 + 商品类目”的双重评估机制。
对于儿童用品、化妆品、可摄入类商品、锂电池产品等高安全要求类目,即使店铺月销售额未达到 1 万美元,也可能被纳入强制投保范围。与此同时,中国大陆卖家在新提交商业责任险时,还将面临投保渠道的强制性变更。
1 万美元门槛仍在,但已非唯一标准
针对卖家普遍关心的“是否所有卖家均需购买保险”这一问题,目前答案是否定的。原有规则依然有效:若卖家在 Amazon.com 任一自然月的销售总收入超过 1 万美元,仍需在达标后 30 天内购买并维持符合要求的商业责任险(最低保额为每次事故及累计赔偿限额各 100 万美元)。
本次新政的关键增量在于新增了基于类目的判断路径。自 11 月 2 日起,若卖家销售的商品属于平台规定的“增强安全刊登要求”类目,无论销售额是否达到 1 万美元,均须配置覆盖相关商品的商业责任险。该要求同时适用于新上架 Listing 及现有在售商品。
亚马逊官方明确点名的类目包括儿童用品、化妆品及可摄入类商品、锂电池商品等。值得注意的是,官方采用“包括但不限于”的表述,这意味着卖家不能仅依赖网络流传的清单进行判断,最终合规标准应以卖家后台显示的商品分类及安全要求为准。这一变化意味着,部分以往因月销较低而无需投保的小型卖家,也将被纳入新的合规监管范围。
中国大陆卖家投保渠道迎变
除商品类目外,亚马逊对中国大陆卖家的投保渠道也做出了明确调整。公告显示,自 2026 年 11 月 2 日起,公司注册地在中国大陆的卖家,新提交的商业责任险必须通过 Amazon Insurance Accelerator(简称 AIA)获取。若非通过 AIA 渠道获得的新保单,亚马逊将不再接受。
AIA 项目此前已作为可选渠道存在,用于连接保险机构提供符合平台要求的方案。此次规则升级后,AIA 已从“可选项”转变为中国大陆卖家新保单提交的“指定项”。习惯于自行寻找第三方保险公司或经纪人的卖家,需重新规划投保路径。
针对已持有第三方保险的卖家,亚马逊设置了过渡期安排:若在 11 月 2 日前已提交至后台且符合要求的第三方保单,可继续使用至到期;保单到期后的续保则必须改走 AIA 渠道。因此,已有保险的卖家当前首要任务是核查保单状态及有效期,而非盲目重新购买。
应对建议:提前排查,算好合规账
综上所述,本次政策调整并非要求所有卖家在 11 月 2 日统一重新购险,核心变化集中在两点:一是销售额超 1 万美元的原有要求延续;二是高安全要求类目新增了与销售额脱钩的投保义务。此外,中国大陆卖家需额外关注新保单必须经由 AIA 提交的限制。
鉴于距离生效日期尚有时间,建议卖家立即开展全面自查:
第一,全盘梳理店铺 ASIN,识别可能涉及“增强安全要求”的商品类目;
第二,检查现有保单的有效期、保障范围及后台审核状态。
特别是持有第三方保单的卖家,若计划继续沿用,务必确认在 11 月 2 日前完成提交并通过审核。对于广大卖家而言,此次调整带来的不仅是保险费率的变动,更意味着未来在新品上架前,必须将产品安全、合规成本及责任风险纳入整体成本核算,以确保持续合规经营。