在进出口物流实务中,DDP、DDU 与 DAP 是三种高频出现的贸易术语。明确三者的定义、责任边界及费用构成,对于规避贸易风险、优化物流成本至关重要。本文将深入解析这三种术语的核心区别与应用场景。
一、DDU:未完税交货
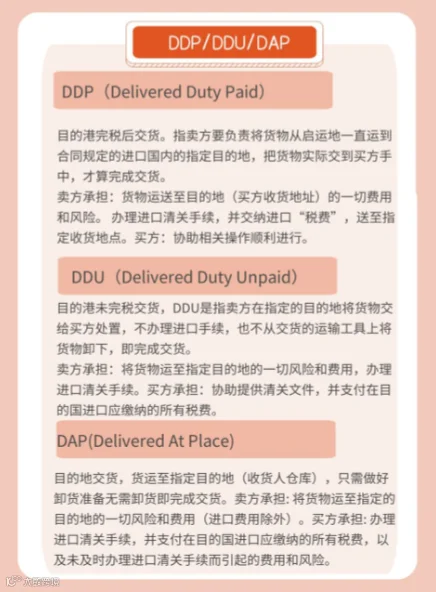
DDU(Delivered Duty Unpaid),即“未完税交货(指定目的地)”。在此模式下,出口商需承担将货物运送至进口国指定地点的一切费用和风险,并负责办理出口及过境的海关手续。
核心注意事项在于,DDU 条款不包含进口关税、捐税及其他官方费用。若因进口商未能及时办理进口清关而导致额外费用或风险,均由进口商自行承担。鉴于 DDU 涉及费用明细繁杂,建议进口商在与货代确认价格时,务必落实书面凭证并盖章留底,以防范后续纠纷。
二、DDP:完税后交货
DDP(Delivered Duty Paid),意为“完税后交货(指定目的地)”。这是卖方责任最大的一种贸易术语。出口商不仅需承担货物运输至目的地的所有风险,还必须办理目的港进口清关手续,缴纳关税、手续费及其他相关费用,最终将货物交付给进口商。
若出口商无法直接或间接取得进口许可证,应谨慎使用 DDP 术语,以免陷入被动。
三、DDU 与 DDP 的核心区别
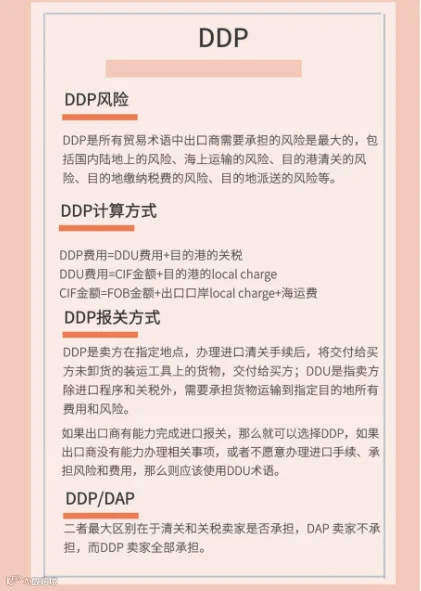
DDU 与 DDP 的根本差异在于目的港进口清关过程中的风险与费用由谁承担。
- DDP:出口商负责进口报关及缴税,适合具备强大目的国清关能力的卖家。
- DDU:出口商不负责进口清关及税费,适合不愿或无法办理进口手续的出口商。
出口商应根据自身资质与实际业务需求,审慎选择合适的贸易术语,以确保贸易流程顺畅。

四、DDU 与 DDP 费用测算逻辑
基础公式:CIF 金额 = FOB 金额 + 出口口岸本地杂费 + 海运费
- DDU 费用:CIF 金额 + 目的港本地杂费(Local Charge)。
- DDP 费用:DDU 费用 + 目的港进口关税及税金。
五、DAP 与 DDU 的深度解析
DAP(Delivered at Place,目的地交货)是《2010 年国际贸易术语解释通则》新增术语,用以替代旧版《2000 年通则》中的 DDU。DAP 适用于任何运输方式,指卖方在指定目的地,将抵达运输工具上准备卸载的货物交由买方处置时,即完成交货。卖方需承担货物运至指定地点的一切风险,建议双方明确约定目的地内的具体交货点。
(一)卖方主要义务
1. 一般义务与单证
提供符合合同的货物、商业发票及相关电子或纸质单证。
2. 许可与通关
自负风险和费用,取得出口许可证,办理货物出口及过境所需的一切海关手续。
3. 运输与保险
自负费用订立运输契约至指定目的地;无强制投保义务,但需应买方要求提供投保所需信息。
4. 交货与风险转移
在约定时间内,于指定目的地将货物置于到达运输工具上供买方处置。货物交付前的一切灭失或损毁风险由卖方承担。
5. 费用划分
支付货物交付前的一切费用(含出口关税、过境费)及目的地卸货费用(若包含在运输合同中)。
6. 通知与协助
给予买方充分通知以便接货;应买方请求,协助提供进口及安全所需单据和信息(费用由买方承担)。
(二)买方主要义务
1. 付款与单证
按合同支付货款,接收符合规定的电子或纸质单证。
2. 进口通关
自负风险和费用,取得进口许可证并办理所有进口海关手续。
3. 收货与风险
在货物按约定交付时予以接收。自交付时刻起,承担货物灭失或损毁的一切风险。若因买方未及时办理进口手续或未发出通知导致风险增加,相关损失由买方承担。
4. 费用承担
支付货物交付后的一切费用,以及在目的地为接收货物所产生的费用。