
综合|中国证监会、港交所披露文件
芯德半导体:从南京起步的封测新锐
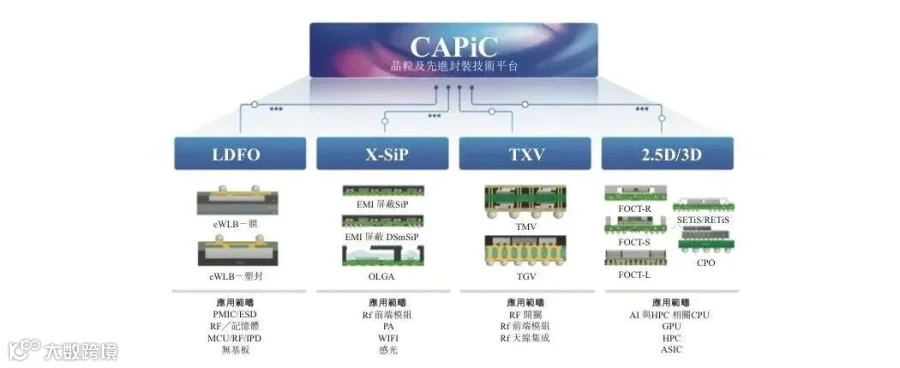
芯德半导体从南京起步,切入芯片从晶圆到终端产品之间的封装测试环节。公司由长电科技体系出身的团队创立,当前提供封装设计、定制封装产品及测试服务,采用 OSAT 模式服务芯片设计公司。其量产技术覆盖QFN、BGA、LGA、WLP、SiP 及 2.5D/3D 封装,下游连接消费电子、通信、汽车电子、工业控制、射频、电源管理与 AI 算力等应用。
营收结构:成熟封装为主,先进封装待放量
封装测试属于重资产生意。芯片设计公司将晶圆交付给封测厂,封测厂完成封装设计、量产、测试及交付,产线稼动率、良率和设备折旧共同决定利润空间。芯德半导体 2025 年收入仍主要来自成熟封装产品:QFN、BGA、LGA 和 WLP 收入占比分别为30.9%、30.2%、21.1% 和 17.4%,合计超过 99%。公司已建设 2.5D/3D 封装产线,但该类产品当年收入约24.4 万元,先进封装尚未形成规模化收入。
成熟封装产品承担当前收入,先进封装承接技术升级。公司客户包括联发科、晶晨半导体、慧智微、博通集成、南芯科技、杰华特等芯片设计企业,并通过 OPPO、小米、vivo、传音、华勤、龙旗等终端品牌认证。按 2024 年先进封装测试收入计,公司在中国通用用途 OSAT 企业中排名第七,市场份额约0.6%。
财务表现:收入快速增长,亏损仍在持续
2023 年至 2025 年,芯德半导体收入由5.09 亿元增至8.27 亿元、10.12 亿元,两年复合增速约 41%。收入扩张与产能投入同步推进,毛利率由-38.4%改善至-20.1%、-18.0%,单位成本压力有所缓解。
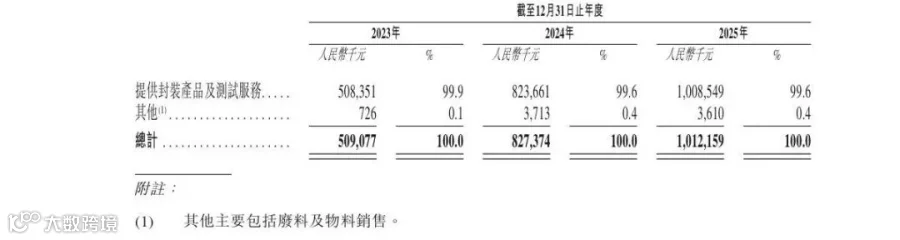
产线建设带来的费用仍未被收入充分覆盖。同期公司净亏损分别为3.59 亿元、3.77 亿元和 4.83 亿元;2025 年设备及使用权资产折旧摊销约3.24 亿元,融资成本约1.54 亿元,研发开支为8617 万元。经调整 EBITDA 在 2024 年转正,2025 年达到8391 万元,反映产线运营效率改善;利润表和现金流仍承受固定资产投入与资本成本的压力。
2025 年,公司经营活动现金净流出约8.05 亿元;截至年末,流动负债净额约12.32 亿元。客户结构也在影响现金回收与产能消化。2023 年至 2025 年,前五大客户收入占比分别为50.4%、53.0% 和 54.6%,最大客户收入占比分别为27.3%、24.7% 和 24.5%。头部客户订单的延续性,将直接影响产线利用率、应收账款回收和新增设备投入节奏。
股权与展望:全流通助力,盈利考验在即
公司单一最大股东集团由张国栋、潘明东、刘怡及宁泰芯、宁浦芯组成,合计控制约24.95%投票权。本次全流通名单覆盖晨壹资本、小米长江产业基金、南京本地产业基金、红土系基金、金浦系基金等机构。完成转换后,原先锁定在境内未上市股份中的持股将获得港股流通安排。
芯德半导体的资本化进程,将检验封测厂从扩产走向盈利的速度。成熟封装业务需要继续提高产线利用率以摊薄固定成本,先进封装业务需要完成客户验证、量产良率和订单放量。2.5D/3D、光电共封装、GPU 封装等方向能否从技术储备转化为收入,将决定公司收入结构和毛利率改善的弹性。


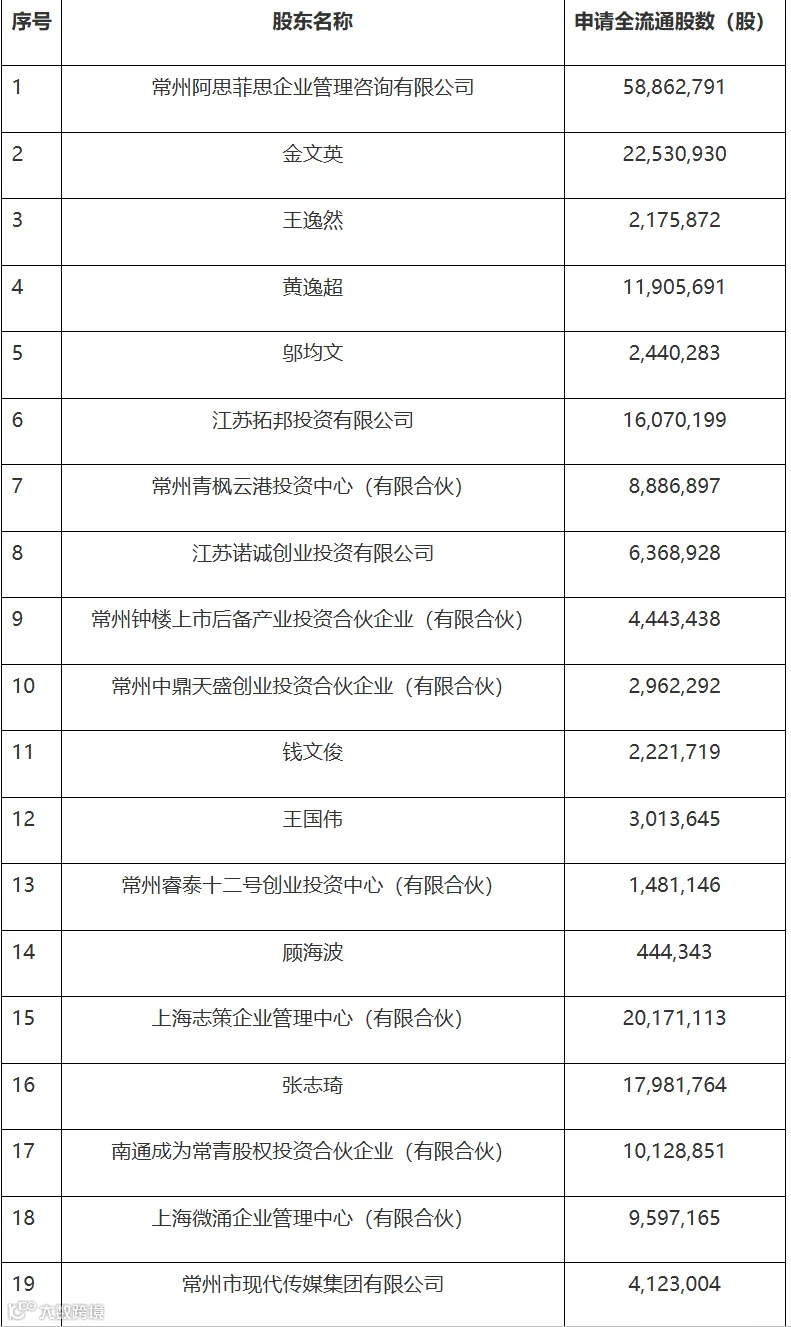
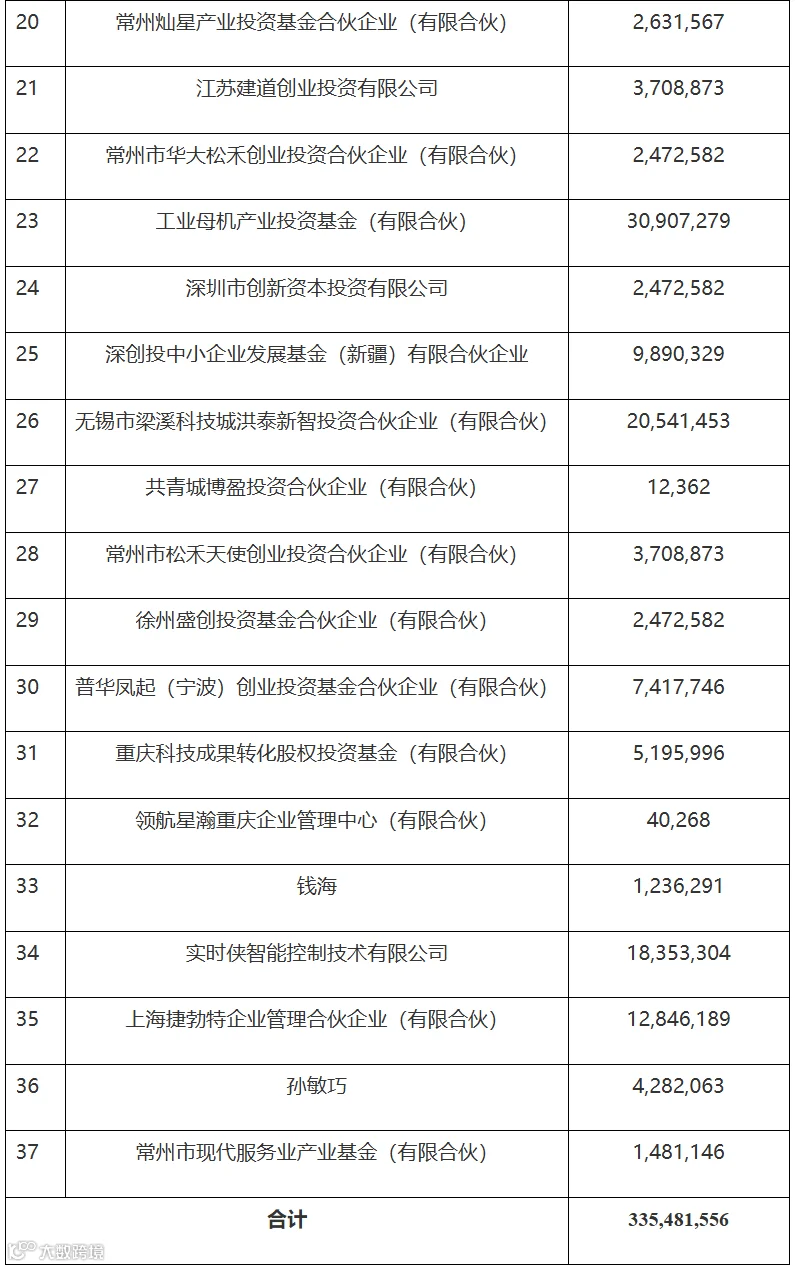
本文所载信息仅来源于公开渠道整理分析,仅供资讯参考,不构成任何投资建议、上市合规意见与交易决策依据。
往期推荐