
综合|港交所披露文件、公司招股书、公司官网、公开报道
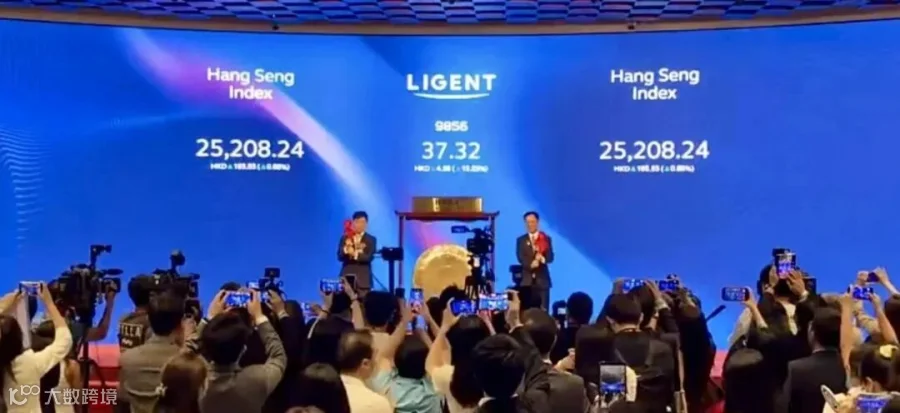
IPO 快讯|光模块独角兽「纳真科技」过港交所聆讯
纳真科技的境内运营主体青岛海信宽带多媒体技术有限公司,长期承担海信体系的光通信业务。公司如今以光模块、光芯片和光网络终端为三条产品线,面向云服务商、电信运营商及网络设备厂商提供光互连产品。按弗若斯特沙利文统计的 2025 年光模块收入,公司在全球专业光模块厂商中排名第五,在中国市场排名第三;其在全球及中国市场的份额分别为4.0%和10.1%。
AI 训练和推理集群对数据传输速率的要求,正把光模块从传统电信网络的配套设备推向算力基础设施的一环。公司已量产并销售 400G、800G 产品,官网列示的产品组合已覆盖1.6T系列,并同步布局 LPO、硅光及 EML 技术路线。制造端,青岛、江门、泰国和美国四个基地构成其交付网络;海外制造能力与北美客户收入的扩张,令产品、产能和客户服务开始形成联动。

过去三年,增长最显著的部分来自数通光模块。2023 年至 2025 年,公司收入由42.39 亿元增至83.55 亿元;数通光模块收入则由 10.56 亿元升至 54.69 亿元,占收入比重由 24.9% 升至 65.5%。2026 年上半年,公司实现收入 53.93 亿元,其中数通光模块贡献 37.45 亿元,占比 69.4%。同期,公司净利润为 6.61 亿元。
收入的地域结构也在变化。2025 年,来自中国以外市场的收入为 24.33 亿元,占比 29.1%;2026 年上半年,这一比例升至31.0%,其中美国市场收入 11.93 亿元,占当期收入 22.1%。高端数通产品向海外客户交付,为公司打开了更大的单一市场,同时也使其回款、供应链协同和客户集中度成为经营质量的重要变量。

光芯片仍处在从配套能力走向商业化放量的早期阶段。2025 年,该业务收入为 2893 万元,占总收入 0.3%;75mW CW-DFB 激光器芯片在 2025 年第二季度实现商业化,并于 2026 年第一季度达产。到 2026 年上半年,光芯片收入增至 8498 万元,毛利率为 40.7%。招股书同时披露,150mW CW-DFB 和 200G EML 激光器芯片仍在推进量产或验证,芯片业务能否在高速模块中扩大使用范围,将影响垂直整合带来的实际增量。
股权层面,海信集团控股及其关联方在上市后合计持有公司约48.61%的股份;创始人黄卫平控制的 TransLight 持股约 23.22%,春华资本旗下 Global Optical 持股约 16.48%。纳真科技挂牌后,海信集团控股体系内的上市平台增至六家,原有平台包括海信视像(600060.SH)、海信家电(000921.SZ、00921.HK)、三电控股(6444.T)、乾照光电(300102.SZ)和科林电气(603050.SH),业务覆盖显示终端、白电、汽车空调压缩机、半导体及电力设备。本次发行引入基石投资者合计认购 8087.67 万股,约占发售股份 47.02%。54.45 亿港元募资净额中,52.9% 拟投向新产品和技术研发,25.1% 用于扩充光模块及光芯片产能和自动化改造。公司 2025 年利润为 8.73 亿元,其中包括出售合营企业产生的 3.53 亿元收益;经营活动现金流在 2026 年上半年转为净流出 12.56 亿元。高速数通产品的放量提高了收入规模,也对应更高的备货、生产与营运资金占用。上市后的检验将落在 800G 和 1.6T 产品的持续交付、海外收入与回款的匹配,以及光芯片能否从较小的收入基数中形成可复制的产品贡献。
参考来源:港交所招股书、港交所配发结果公告、纳真科技官网。本文所载信息仅来源于公开渠道整理分析,仅供资讯参考,不构成任何投资建议、上市合规意见与交易决策依据。