9 月 10 日,海天味业正式完成对淘大(Amoy Food Limited)100% 股权收购。这家在《2026 胡润中国品牌榜》位列第 28 位、《2025 胡润中国 500 强》以 2230 亿元市值,排名第 52 位的调味品龙头,借此迈出全球化布局的关键一步。
自 1972 年以来,淘大先后辗转马来西亚森那美、港资恒隆集团、美资品食乐、法资达能、日资味之素手中,后又被转手中信系 PE。此次交易落地后,海天味业也正式成为淘大近半个多世纪以来的第七任控股股东。

来源:界面新闻
01.
百年品牌等来一个懂它的买手
淘大创立于 1908 年,以港式酱油、蚝油及酱料为基本盘,速冻点心与即食小吃为第二曲线,SKU 超 700 个。其工艺曾先后在 1911 年德国柏林国际博览会和 1915 年巴拿马国际食品博览会上摘得奖项。官网信息显示,淘大目前是“香港制造销量第一”的酱料品牌。其销售网络也遍布欧美、澳新、东南亚及日本等多个国家和地区。
但这样一个百年知名品牌,命运却颇为坎坷。单看近 20 年,公司股权就经历了多次更迭。2006 年,日本味之素以约 18.45 亿港元从达能手中收购淘大,却因整合不及预期,在 2008 年前后计提了巨额商誉减值,宣告此次并购失利;2019 年,中信资本旗下的信宸资本完成对淘大全球业务的控股收购。
七年间,信宸资本在治理体系、运营管理、研发生产等方面对淘大进行了赋能,但市场多次传出其寻求出售的消息。2023 年,信宸资本考虑出售淘大并开出约 3 亿美元估值,此后估值预期一度下调至约 1.5 亿美元,IPO 尝试亦未落地。
几经波折,海天味业却成为新“接盘者”。纵观淘大过往的东家,达能主业偏重乳品饮料,味之素核心在味精,中信资本则是典型的财务投资人,此前还有房地产企业、面粉烘焙企业,与淘大的业务重叠度都不算高。
相比之下,海天作为全球酱油龙头,不仅懂产品,也懂调味品渠道。此番收购,也称得上终于等来了一个懂它的公司。

来源:腾讯新闻
02.
海天看中了淘大什么
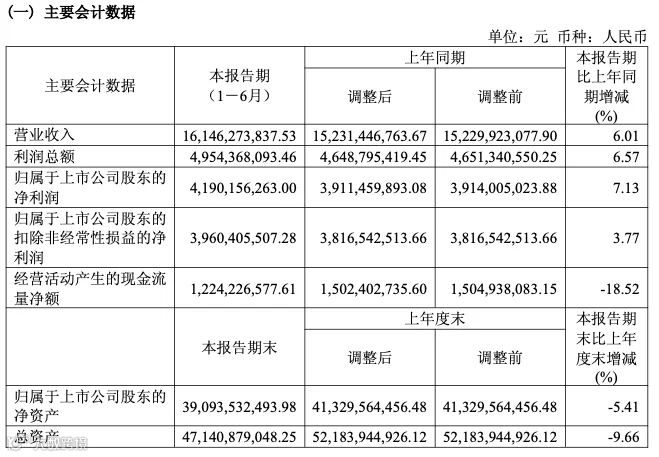
海天并未就此在上交所发布公告。按规则,交易规模未达公司最近一期经审计净资产 10% 的强制披露门槛。截至 2026 年上半年,海天归母净资产为 390.93 亿元,现金及银行存款达 189 亿元。拿下淘大,对海天而言财务压力并不大。
双方体量悬殊,海天为何还要拿下淘大?答案不在淘大本身,而在海天自身的增长处境。据海天味业 2026 年半年报,今年上半年,公司实现营业收入 161.46 亿元,同比增长 6.01%;归母净利润 41.9 亿元,同比增长 7.13%。同期千禾味业营收虽然只有 14.01 亿元,但其净利润增速可达 15.85%。两相对比,体量超百亿的海天基本盘放缓更为明显。
来源:海天味业招股书
国内调味品市场进入存量竞争,出海是必然选择。而收购淘大,等于直接买下一张经过半个世纪验证的全球分销“入场券”。
淘大已搭建覆盖全球三十多个国家和地区的成熟销售网络、海外仓储体系、本地化运营团队和经销商体系,深度覆盖海外华人社群、亚洲餐饮市场及全球高端中餐市场。这套体系,海天自主深耕十年也难以搭建。通过全资收购,海天无需从零布局海外,直接承接百年积累的全球渠道资源与国际化运营能力,一步补齐全球化滞后短板。
此次并购并非简单的强弱并购、规模扩容,而是优势叠加、双向赋能。海天买的不只是一个老字号,而是一整套已经在海外运转了半个世纪的商业系统。
03.
能否实现 1+1>2
事实上,海天在国内也曾进行过小型并购,包括广中皇布局腐乳、丹和醋业补香醋、合肥燕庄补芝麻油,整合进度不一,金额都偏小。淘大则是不同量级,且是海外资产,跟之前小型并购有很大区别。对资本市场而言,更关心的是这笔并购带来的中长期影响:海天与淘大能否通过协同,实现真正的强强联合、优势互补?

来源:搜狐网
先看直接效果。淘大未来将纳入合并报表,直接增厚海天的营收与利润规模。但比财务数字更值得关注的,是这笔交易意味着海天真正开启了两条腿走路,同时沿袭了味好美、雀巢、联合利华等海外巨头做大做强的路子。
以味好美为例,它是全球调味品行业以并购驱动增长的典型样本,先后并购 Lawry's、Zatarain's、Cholula 辣酱等,专挑品牌强、自己能造的资产,买来后用母公司的规模、渠道等优势赋能,降本增效,实现业绩协同增长。这套打法的核心不在于买得多,而在于买得准。标的必须有独立的品牌价值和渠道能力,同时又能与母公司的供应链和分销体系形成互补。海天收购淘大,逻辑与此高度相似:淘大贡献品牌与海外渠道,海天输出供应链效率与管理能力,双方各取所需。
但协同能否真正落地,仍取决于几个现实问题。淘大的速冻点心与即食小吃业务,与海天原有的调味品主业在供应链、渠道和运营逻辑上差异不小,若简单套用海天的管理模式,未必能释放协同效应。此外,淘大过去三十年间历经达能、味之素、信宸资本等六次所有权变更,外资东家屡屡“水土不服”,海天能否打破这个“反复转手”的魔咒,取决于其能否在整合中保持克制,尊重淘大作为港式品牌的独立调性,而非急于将其改造成“海外版海天”。
从更长周期看,这笔并购的真正价值不在于短期并表带来的营收增量,而在于海天是否借此跑通一条可复制的海外并购整合路径。如果淘大整合成功,海天未来在海外市场继续出手时,就有了可参照的样本和谈判筹码;如果整合受阻,则可能拖累整体利润率,甚至影响资本市场对其出海战略的信心。
国内调味品市场竞争日趋充分,头部企业纷纷出海寻找第二增长曲线。但从整体看,多数企业的出海仍停留在产品出口阶段,本地化生产与本地渠道建设投入有限,真正能在海外站稳脚跟的案例并不多。
海天同样处于这一阶段的早期。海外市场收入尚未单独披露,在欧美终端渠道的渗透能力仍存在明显短板。也正因如此,收购淘大被市场视作海天补齐海外渠道短板、从产品出海转向本地化运营的战略动作,而非单纯的财务投资。
不过,并购只是起点,整合才是真正的考验。双品牌如何定位、供应链如何协同、团队如何融合、跨区域运营如何管理,都需要较长周期落地。而一旦这些问题得到解决,海天从国内酱油龙头切向全球调味平台的新叙事,或许才刚刚开始。
本文由胡润百富综合整理
往期回顾
❖ END ❖
往期回顾