独角兽早知道 iponews

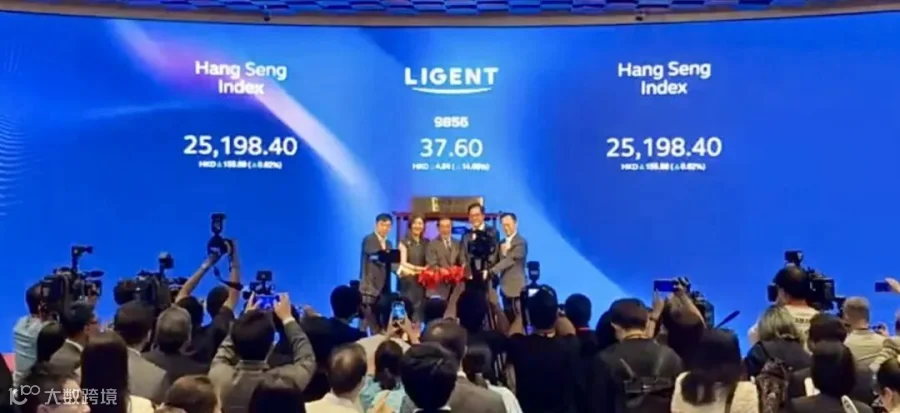
9 月 22 日,海信集团旗下光通信核心主体纳真科技 (09856.HK) 正式在港交所主板挂牌上市,花旗与中信证券担任联席保荐人。
公司全球发售约 1.72 亿股股份,香港公开发售占 10%,国际发售占 90%。每股发售价 32.96 港元,全球发售净筹 54.45 亿港元。香港公开发售获 35.16 倍认购,国际发售获 4.67 倍认购。
纳真科技由此成为海信集团控股体系内继海信视像、海信家电、三电控股、乾照光电、科林电气之后的第六家上市公司。
今日开盘,纳真科技 (09856.HK) 涨 11.04%,报 36.60 港元/股,市值 359.76 亿港元。
综合 | 招股书 编辑 | Arti
本文仅为信息交流之用,不构成任何交易建议

纳真科技的历史可追溯至 2000 年代,其境内核心运营主体为青岛海信宽带多媒体技术有限公司。公司业务体系分为光模块、自研光芯片两大板块,其中光模块业务贡献绝大多数营收,自研光芯片作为配套业务布局,服务企业垂直一体化战略落地。
根据弗若斯特沙利文数据,以 2025 年全球营业收入统计,公司光模块业务规模位列全球第五、国内第三,也是国内为数不多同时具备光模块规模化量产与光芯片自研制造能力的厂商。
公司采用差异化的 JDM 联合研发模式切入市场,依靠深度绑定下游头部客户实现订单锁定。在产品端,公司已推出 800G、1.6T 高端 AI 数通光模块,同时布局 Wi-Fi7、车载光模块等新赛道。产能端,纳真科技依托青岛、江门、泰国、美国四大基地完成全球化产能布局。
股权方面,海信集团控股通过直接及间接渠道合计持股 48.61%,春华资本旗下 Global Optical 持股 16.48%,创始人黄卫平控制的 TransLight 持股 23.22%。
纳真科技的营收增长在过去三年保持高速。2023 年至 2025 年,公司收入从 42.39 亿元增长至 83.55 亿元,三年复合增速达 40.4%。2026 年上半年,收入达 53.93 亿元,已超过 2024 年全年规模。
核心增长引擎来自数通光模块业务。该板块营业收入从 2023 年的 10.56 亿元大幅增长至 2025 年的 54.69 亿元,占总收入比重从 24.9% 提升至 65.5%。2026 年上半年,数通光模块收入 37.45 亿元,占总营收的 69.4%。
利润端的表现波动较大。2023 年至 2025 年,年内溢利分别为 2.16 亿元、0.89 亿元、8.73 亿元。2024 年是明显的业绩低谷,溢利从 2.16 亿元骤降至 0.89 亿元,降幅接近 60%,与当年光通信行业价格战和库存调整周期高度吻合。2025 年反弹至 8.73 亿元,但其中包含出售合营企业青岛兴航获得的 3.53 亿元一次性收益,占当期净利润的 40.44%。剔除该非经常性损益后,调整后 PE 约 57 倍。
2026 年上半年,公司营收 53.93 亿元,同比增长 27.91%;期内利润 6.61 亿元,同比增长 29.72%。
纳真科技将自己定位为“光通信全栈供应商”,自研光芯片被列为公司的核心壁垒。然而,招股书数据揭示了这一战略叙事与现实之间的显著落差。
光芯片业务收入长期处于极低水平。2024 年营业收入仅为 2379 万元,占总收入的 0.5%;2025 年营业收入 2893 万元,占总收入的 0.3%。更值得关注的是,该业务一度出现亏损销售,2024 年毛利率录得 -157.4%,2025 年录得 -121%,主要由于收入规模过小,不足以覆盖厂房设备折旧及人工等固定成本。
2025 年第二季度,公司 75mW CW-DFB 激光器芯片实现商业化,2026 年第一季度达产,光芯片业务毛利率于 2026 年上半年回升至 40.7%,营业收入达 8498.3 万元。但占总营业收入的比例仍仅为 1.6%,与“芯模一体”的战略定位之间存在较大落差。
有分析指出,纳真科技成熟量产的芯片主要局限于低端电信接入网场景,而真正决定 AI 算力胜负手的高速率 50G/100G EML 激光器芯片,目前仍处在样品验证或送样阶段。
纳真科技财务数据中最为尖锐的矛盾,体现在利润与现金流的背离上。
2026 年上半年,公司经营利润增长近三成,但经营活动所用现金流量净额却为 -12.56 亿元,而上年同期则为净流入 5.5 亿元。从更长周期看,经营现金流波动剧烈:2023 年全年净流入 7.99 亿元,2024 年转为净流出 6.16 亿元,2025 年又恢复至净流入 13.88 亿元。
这一“冰火两重天”的财务图景,本质上是光通信行业商业模式的必然。一方面,光模块和光芯片的研发与生产属于重资产、长周期投入,公司在青岛、江门、泰国和美国拥有四个制造基地,产能扩张的前期资本开支巨大。另一方面,高速数通光模块的客户多为全球头部云服务商和电信运营商,账期较长,收入确认与现金回款之间存在显著的时间错配。
2026 年上半年,公司正处于 800G 及 1.6T 光模块大规模交付的关键阶段。高端产品的出货放量虽然推高了收入和利润,但也意味着更高的原材料采购成本和更长的回款周期,这些“成长的成本”全部以经营现金流出的形式体现在财务报表中。
客户结构方面,纳真科技前五大客户的集中度呈逐年攀升态势。2023 年至 2025 年,来自前五大客户的收入占总收入比重分别为 55.8%、66.9%、70.2%,2026 年上半年进一步升至 71.8%。
值得注意的是,公司存在供应商和客户重叠的情况。公司解释称,部分客户同时为公司供应商,主要涉及电子元器件及原材料的双向采购,这一特征在光通信行业中虽有出现,但纳真科技的重叠比例与影响范围均较为突出。公司在 IPO 备案阶段曾收到证监会的穿透式监管问询,关联交易与离岸架构、返程投资等事项被纳入审查范围。
此外,招股书还披露了社保及住房公积金欠缴约 3780 万元的合规风险。公司采用开曼上市、境内运营的返程投资架构,架构合规性与业务独立性持续受到监管审视。
本次 IPO 共引入 24 名基石投资者,合计认购约 3.4 亿美元(约 26.66 亿港元),占发售股份的 47.02%。基石阵容涵盖兆易创新、晶晨半导体等半导体企业,春华投资基金、PAG Capital 等私募股权机构,广发基金、易方达等头部公募,以及未来资产证券香港、霸菱等外资机构。
按每股 32.96 港元的发售价计算,全球发售所得款项净额约 54.45 亿港元。募资用途方面:约 52.9% 用于投资新产品和技术的研发;约 25.1% 用于扩大光模块及光芯片的产能,以及提升产品线自动化程度;约 8.0% 用于国内及海外市场的战略投资及收购;约 4.0% 用于加强业务推广及海外市场扩张;约 10.0% 用作营运资金及一般企业用途。
从海信集团的光通信业务板块到全球光模块排名第五,纳真科技用二十余年时间完成了从内部孵化到独立上市的跃迁。83.55 亿元的年度营收、数通光模块收入三年五倍的增长、800G/1.6T 产品的规模化交付,这些数字勾勒出这家“海信系”光通信龙头的产业底色。
但挑战同样清晰:2025 年净利润中 40% 来自一次性收益,剔除后主业盈利能力尚待验证;光芯片收入占比仅 1.6%,“芯模一体”的战略叙事与业绩现实之间存在明显落差;经营现金流从上年同期净流入 5.5 亿骤降至净流出 12.56 亿,利润的“含金量”需要更长时间来检验;客户集中度攀升至 71.8%,上下游重叠带来的独立性审视,以及社保欠缴等合规问题,都是上市后需要持续回答的命题。
在 AI 算力需求驱动高速光模块持续放量的产业背景下,纳真科技的上市窗口较此前有所改善。但从“上市”到“被市场持续认可”,中间还隔着真实盈利质量的验证。这家从青岛走出的“海信系”第六家上市公司,正站上一个更广阔也更严苛的资本舞台。


注:本文素材来源于互联网公开渠道,如有侵权请联系删除。内容所述仅代表个人观点,不作为指导依据,据此操作风险自担!
【公司回顾】




 独角兽早知道