


上海到纽约,40 英尺集装箱运价突破 1 万美元;上海到鹿特丹,运价一周下跌 9%。
美线和欧线,正在走出两种截然不同的行情。
对于中国货代和货主来说,眼下真正需要关注的,不是旺季究竟有没有结束,而是为什么美线还能涨,欧线却开始加速下跌?接下来的出货,究竟该如何安排?
01

先看美线。
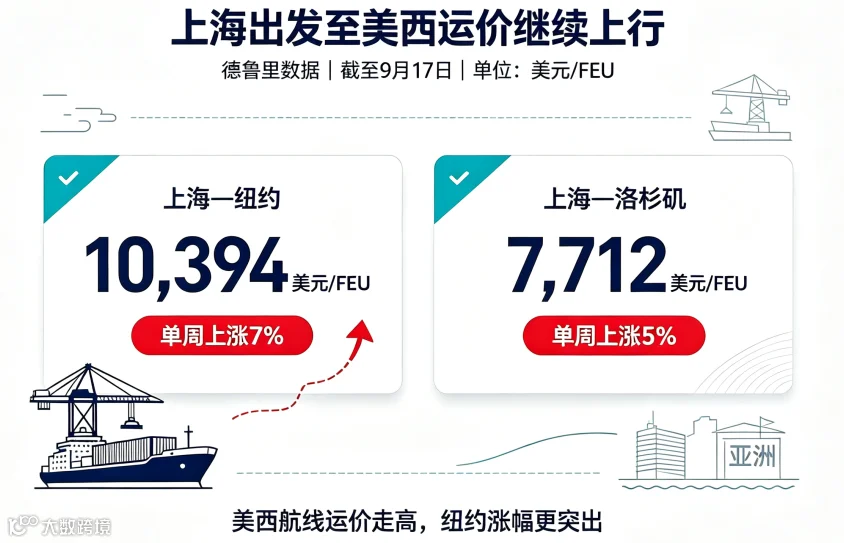
据德鲁里(Drewry)9 月 17 日发布的最新一期《世界集装箱运价指数》(WCI),上海至纽约的 40 英尺集装箱现货运价升至 10,394 美元,单周上涨 7%。
这是该航线自 2022 年 7 月以来,再次突破 1 万美元。
上海至洛杉矶的运价也升至 7,712 美元/FEU,单周上涨 5%。
从市场表现来看,美线运价上涨并不是短期波动,而是已经持续了 7 周。
但对于货代来说,运价指数上涨本身并不是最棘手的问题。
真正麻烦的是:市场价格在上涨,舱位却未必更容易拿到。
《The Loadstar》9 月 18 日报道称,部分货主为了确保美线舱位,实际支付的订舱价格已经高于市场运价指数,部分交易价格比指数高出近 1000 美元。
与此同时,部分航线仍在安排空班。
德鲁里数据显示,下一周跨太平洋航线预计有 9 个空班航次,高于此前一周的 8 个。
货量尚未明显降温,船公司却仍在调整有效运力,市场上的可用舱位自然承受压力。
对于货代而言,这种行情最容易出现的情况是:
客户询价时,市场报价还在一个水平;真正确认舱位时,价格和船期可能已经发生变化。
而一旦出现甩柜或船期延误,货物就可能错过后续销售节点。
02


再看欧洲。
同样是从中国出发,亚欧航线却出现了完全不同的走势。
根据德鲁里 9 月 17 日公布的数据:
上海—鹿特丹:3,626 美元/FEU,周跌 9%
上海—热那亚:4,016 美元/FEU,周跌 5%
其中,上海—鹿特丹运价已经连续下跌。
《The Loadstar》9 月 18 日的报道直接指出,跨太平洋与亚欧航线的运价分化已经持续了 7 周。
问题来了:美线货量能够支撑运价,为什么欧洲市场却没有跟上?
一个重要原因,是亚欧航线的运力供给正在发生变化。
过去两年,红海危机迫使大量集装箱船绕行非洲好望角。
航程变长、船舶周转效率下降,船公司需要投入更多船舶,才能维持原有班次。
这在一定程度上收紧了亚欧航线的有效运力。
但随着部分船公司开始重新评估红海及苏伊士运河航行安排,原本被绕行占用的运力,存在逐步释放的可能。
船舶如果能够恢复更短的航线,运输周期缩短,整体船队的周转效率也会随之改善。
对于亚欧市场而言,这可能带来一个直接影响:
货量没有同步增长,但可用运力增加了,运价自然承受下行压力。
德鲁里预计,下一周亚欧航线将有 4 个空班航次,虽然高于此前一周的 1 个,但仍不足以扭转当前的下跌趋势。
当然,红海航线恢复仍然受到地区安全形势影响,目前不能简单理解为亚欧航线已经全面恢复正常。
03

把两条航线放在一起看,当前市场的矛盾就比较清楚了。
美线的问题,是需求仍在、舱位承压,货主为确保出运而接受更高价格。
欧线的问题,则是航线运力变化与市场需求之间出现了新的平衡。
两条航线面对的并不是同一套供需逻辑。
这也解释了为什么近期不能再简单地用“旺季涨价”来概括整个集装箱运输市场。
对于中国货代和货主来说,接下来需要特别注意两个时间窗口。
一是美线旺季货物的出运安排。
如果货物必须赶在美国第四季度销售节点之前到达,除了比较报价,还需要提前确认舱位、船期和甩柜风险。
二是亚欧航线的运价变化。
如果后续红海航线进一步恢复,亚欧航线的运力供给可能继续变化。对于时间要求不那么紧迫的货物,是否立即锁定舱位,还是继续观察市场,需要结合实际出货时间和价格变化判断。
眼下的市场,已经不是“所有航线一起涨”或者“旺季结束后一起跌”,而是不同航线的供需矛盾正在分开演变。
对于货代而言,接下来拼的可能不只是拿价能力,还包括对不同航线运力变化和出货节奏的判断。
