德国 VAT 产生大额可退税额后,提交申报是否只需静待税局退款?答案未必。
近期,AVASK 在协助一家企业处理德国 VAT 退税时,遭遇了税务机关的深度审核。税局不仅对部分进项税额抵扣提出质疑,更发现企业申报的欧盟内部采购金额与税务系统数据存在显著差异。若无法提供合理解释及证明,退税申请将面临受阻风险。
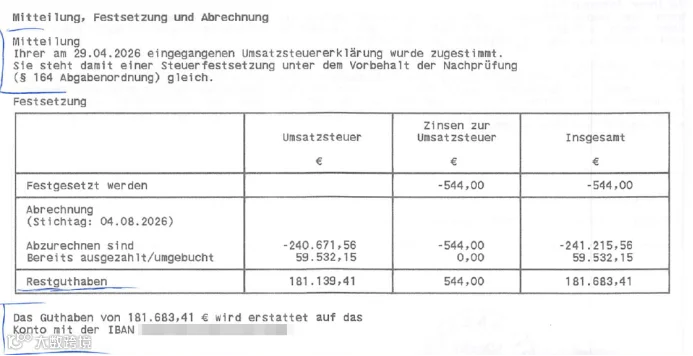
经过资料梳理、数据核验及针对性回复,该争议事项最终获税局认可。结算文件显示,企业将获得 181,683.41 欧元的退税款。

为什么这笔退税会被税局盯上?
本次审核主要聚焦于两大核心问题:
一、欧盟内部采购货物的真实流向
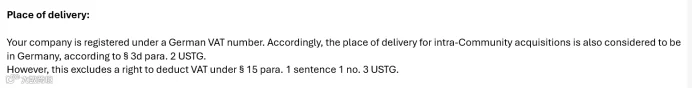
在欧盟跨境采购中,VAT 申报不能仅依据“企业使用了哪个国家的 VAT 号”。根据德国《增值税法》§3d,欧盟内部采购的发生地原则上为货物运输或发运结束时货物所在的成员国。因此,货物流向和最终目的地是判定纳税申报地的关键依据。
本案中,企业虽使用德国 VAT 识别号,但税局重点核查了货物结束后是否真正位于德国,以及交易是否符合德国进项税抵扣条件。许多跨境卖家容易忽视这一点:拥有德国 VAT 号,并不意味着所有以该号码发生的欧盟内部采购均可直接在德国抵扣进项税。
依据德国 UStG §15 第 1 款第 3 项,欧盟内部采购税款的进项抵扣需满足特定的采购发生地等条件。面对大额退税,企业除申报数字外,必须能清晰解释采购背后的真实交易逻辑及货物流向。
二、申报金额与税局数据差异
除进项抵扣问题外,另一审核重点是企业申报的欧盟内部采购金额与税务机关系统数据不符。
对于跨境交易,税局的数据来源不仅限于企业提交的 VAT 申报表,还包括供应商申报信息、VAT 识别号、交易期间、发票金额、红字调整及不同申报周期等多维度匹配。
一旦双方数据出现明显差异,税局通常会要求企业说明:
- 差异产生的具体原因;
- 是否存在漏报或重复申报;
- 是否涉及跨期申报;
- 发票、付款记录与实际交易是否一致。
若企业无法提供完整、合理的数据解释,已申报的退税金额将面临进一步的审查风险。
AVASK 如何应对此次退税审核?
针对税局质询,AVASK 采取了以下应对措施:
首先,从原始业务资料入手,重新盘点涉及退税的交易和申报数据。一方面,梳理进项税抵扣相关的发票、付款、VAT 申报记录及货物流向资料,确保交易逻辑与抵扣依据相互印证;另一方面,交叉核查欧盟内部采购申报数据与交易记录,精准定位差异来源,并围绕税局关注点整理解释材料与佐证文件。
在完成数据核对与证据链构建后,团队针对具体问题提交详细说明并持续跟进审核进程。此类审核的核心考验在于:发票、资金流、货物流及 VAT 申报数据之间,能否形成一套完整且可被税局验证的闭环逻辑。
最终结果:退税获得确认
经复核,本次争议事项最终获得德国税务机关认可。税局出具的结算文件明确显示,本次 VAT 结算形成的剩余贷方余额为181,683.41 欧元,并将退回至企业指定账户。
对于拥有德国仓储、涉及欧盟跨境调拨或内部采购的卖家而言,此案例具有重要警示意义:德国 VAT 退税绝非简单填报数字即可了事。
随着金额增大及跨境交易链路复杂化,税局对采购发生地、货物流向、进项抵扣依据及数据一致性的关注度显著提升。决定退税能否顺利落地的关键,往往在于申报数字背后的证据链是否完整严谨。