


近期,众多采用“赛维 2.0"模式的跨境卖家面临一个核心合规疑问:代运营服务协议究竟应与香港主体签署,还是与各境内店铺公司分别签署?
此问题看似细微,实则关乎服务流、资金流与发票流的匹配。一旦处理不当,将引发严重的税务风险。本文将深入剖析业务实质,明确签约主体。
01
厘清本质:赛维 2.0 的业务逻辑
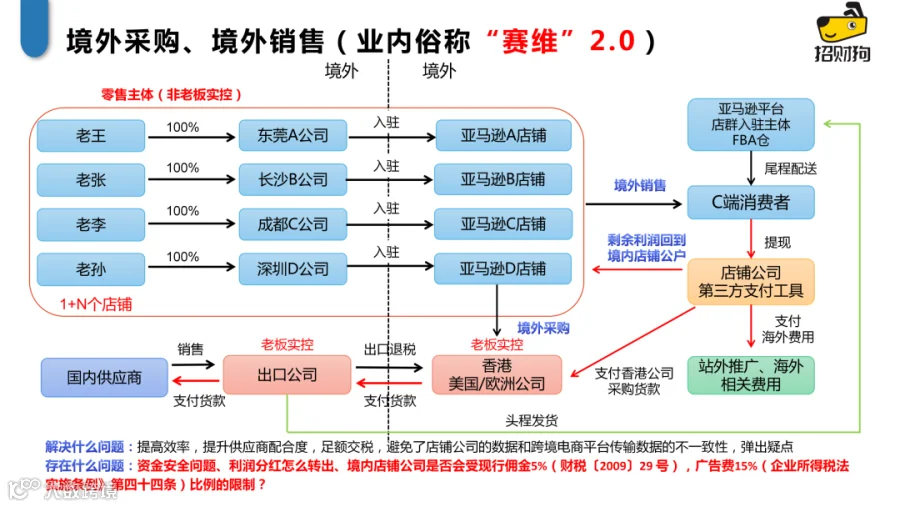
明确签约主体的前提,是透彻理解赛维 2.0 的业务实质。该模式的核心链条可概括为:境内出口公司集中采购报关 → 销售给香港公司 → 香港公司转售给境内店铺公司 → 店铺公司在亚马逊面向境外消费者销售。
在此链条中,最关键的变革在于境内店铺公司角色的实体化:
- 赛维 1.0 模式:店铺公司仅为“壳”资源,不参与实际经营,通常零申报,香港公司作为资金归集中心。
- 赛维 2.0 模式:店铺公司成为真正的经营主体。需按亚马逊实际成交额全额确认收入,在注册地独立申报企业所得税,资金直接回流至店铺公司公户,不再归集至香港公司。
与此同时,香港公司的角色也从单纯的“资金池”升级为拥有完整货权的真实贸易主体,负责向境内店铺公司销售货物。
02
解决方案:运营公司应与境内店铺公司签约
基于上述业务实质,结论明确:运营公司应严格与各境内店铺公司分别签署代运营服务协议。以下从三个维度进行深度解析:
维度一:业务实质——谁受益,谁买单
在赛维 2.0 模式下,运营团队提供的上架、客服、广告投放及数据分析等服务,本质上是直接服务于境内店铺公司。店铺公司作为实际经营主体,是运营服务的直接受益方。因此,服务费应由店铺公司支付,协议自然需与店铺公司签署。
维度二:资金流向——钱在谁手里
赛维 2.0 与 1.0 的核心差异在于资金归宿。2.0 模式的资金链路为:C 端消费者 → 亚马逊平台 → 第三方支付 → 境内店铺公司公户(随后支付采购款及运营费用)。
既然资金回流至店铺公司账户,运营服务费理应从该账户支出。若协议签给香港公司而由境内店铺公司付款,将导致服务流、资金流与发票流严重错配。
维度三:合规逻辑——坚守“三流一致”底线
税务合规的核心在于“三流一致”(服务流、资金流、发票流)。若运营公司与香港公司签约(服务流指向境外),但实际服务对象为境内店铺公司,且费用由境内店铺公司支付,这将构成典型的三流不一致,无法通过税务审查。
反之,运营公司与各境内店铺公司分别签约,服务内容对应具体店铺需求,费用由各店铺支付并开具相应发票,方可实现三流完全一致。
值得注意的是,部分卖家可能对由此产生的增值税心存疑虑。必须明确:运营公司向境内店铺公司提供劳务,属于境内应税服务,依法必须缴纳增值税。这是合规经营必须承担的成本。
结语
赛维 2.0 模式旨在解决平台数据与税务申报不一致的痛点,其逻辑闭环依赖于实操细节的精准落地。代运营协议的签署主体虽是小切口,却折射出整个业务链条的合规逻辑。在跨境电商合规化进程中,细节决定成败。