


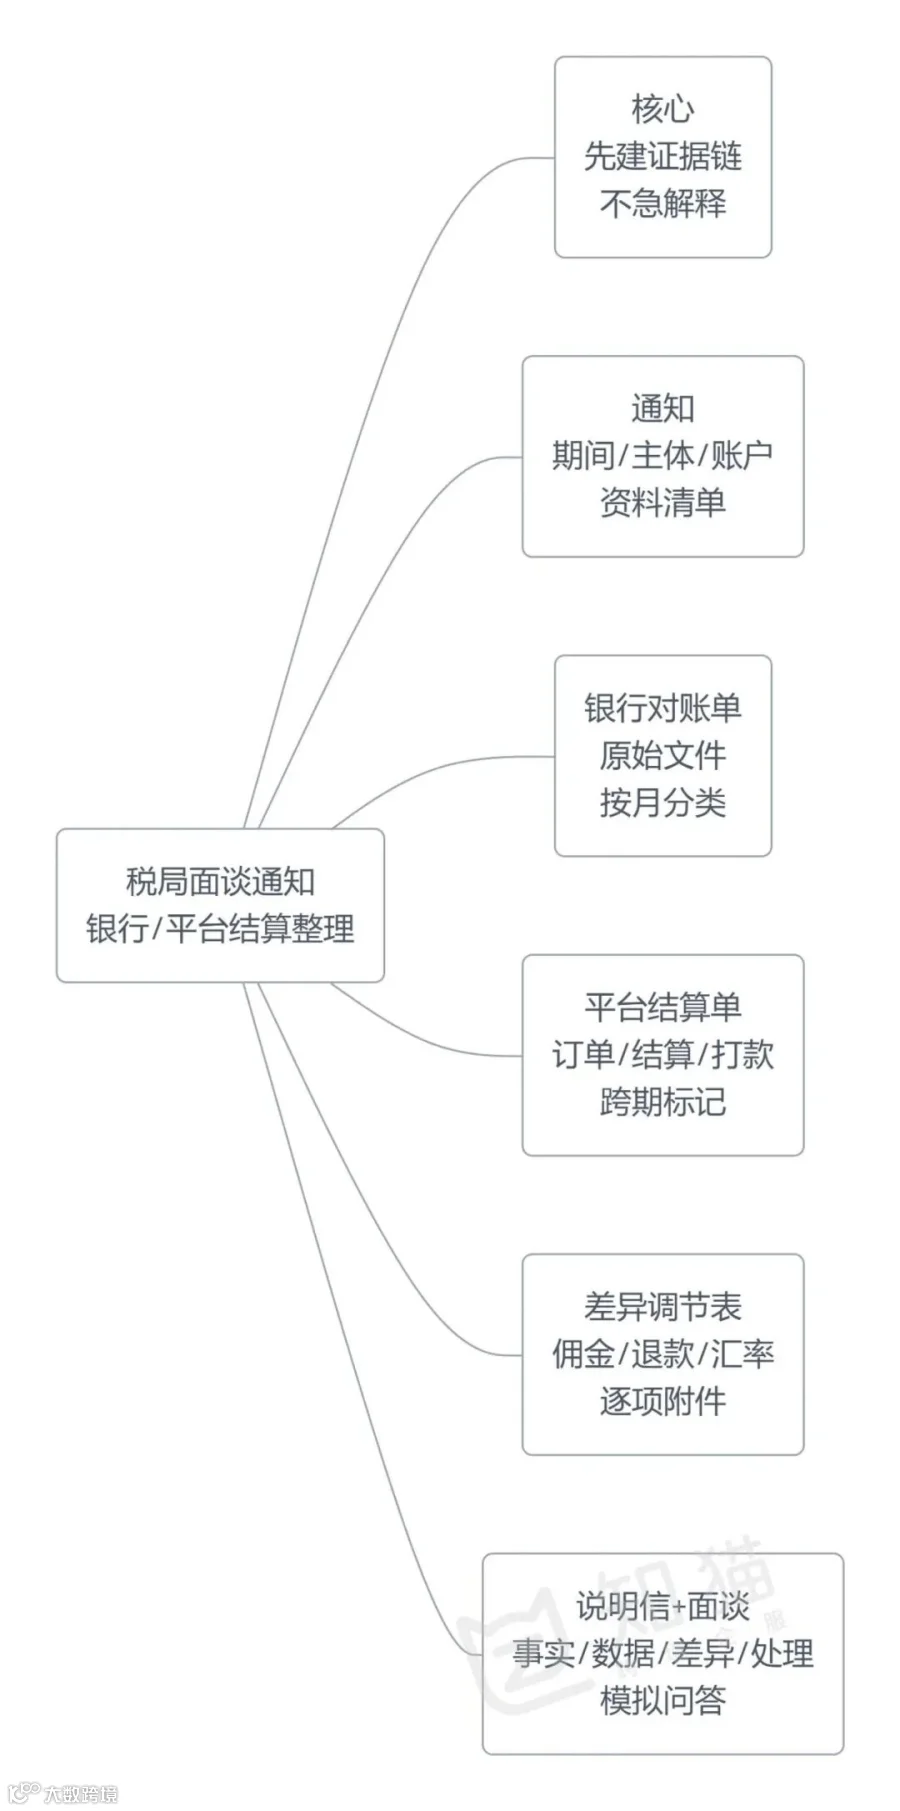
泰国本土店收到税务机关面谈通知后,首要任务并非急于解释收入,而是将银行对账单、平台结算单、订单明细和账簿按同一期间整理成完整的证据链。
税局面谈通常聚焦三个核心问题:平台显示销售额、平台实际结算额以及银行账户最终收款额。若企业仅提供银行流水或平台后台截图,往往难以合理解释三者间的差异。
先确认面谈通知要求
收到通知后,需仔细核对面谈日期、税务期间、经营主体、店铺名称及所需携带资料。若通知中明确提及所得税、VAT、收入申报或特定账户,资料准备应围绕这些事项展开。
同时,需确认店铺实际使用的所有账户,包括公司账户、第三方收款账户及个人账户。若平台结算先进入收款服务商再转入银行,还需准备收款服务商的报表。
建议企业预先制作“面谈资料总表”,列明资料名称、对应月份、文件来源、完整性及负责人,避免临近面谈时发现资料缺失。
银行对账单整理规范
银行对账单应使用银行原始下载文件或正式证明文件,避免仅提交截图。文件中须保留账户名称、账号尾号、交易日期、摘要、币种、金额和余额等关键字段。
整理时建议按月建立文件夹,并按“销售收款、退款、费用、股东往来、关联公司往来、其他款项”分类。每笔平台打款均应标注来源平台、结算批次及对应期间。
若流水中出现个人转账、股东借款或其他公司资金,需准备借款说明、转账凭证、往来确认单或会计分录。严禁仅凭摘要标注“非收入”,更不得为平账而删改流水。
平台结算单整理要点
平台结算单不应只保存首页总销售额,建议下载订单明细、结算报表、退款报表、平台扣费报表及打款记录。
订单明细用于确认交易发生,结算单用于确认应付金额,打款记录用于确认支付时间。由于三者日期可能存在差异,不可直接用某日订单额对应某日银行到账额。
建议制作“订单—结算—到账”三栏表,列出订单完成日、结算日、退款日、平台扣费、实际打款日和银行入账日,并单独标记跨月结算、集中打款及退款回流情况。
差异调节表是面谈重点
若平台销售额、结算额与银行到账额不一致,必须制作差异调节表。常见差异包括平台佣金、广告费、仓储物流费、客户退款、保证金解冻、广告储值退回、汇率差、银行手续费、股东借款及关联公司往来。
每个差异项目需注明金额、发生日期、业务原因及证明文件。例如,平台佣金对应账单和发票,退款对应记录,股东借款对应转账说明和分录。
调节表旨在解释数字差异成因,而非强行调平。建议在表末增加“是否影响销售收入、是否影响 VAT、是否需要调整账簿”三列,交由熟悉泰国税务的会计复核。
税务说明信撰写指南
税务说明信可按“事实、数据、差异、处理”四部分撰写:
第一部分说明公司主体、店铺名称、经营期间和收款账户;第二部分列出平台订单额、结算额、银行到账额及账面确认收入;第三部分逐项解释差异来源并对应附件编号;第四部分说明已完成的会计处理及需补正、补税或补充凭证的事项。
说明信中的数据必须能追溯至调节表,进而追溯至银行流水、平台报表和会计凭证。不确定项目应标注“待确认”并说明预计补充时间,切勿将未定事项写成确定结论。
根据泰国税务局规定,企业可能需要提供资产负债表、损益表、账簿、收入记录、发票、收据、送货单、VAT 报告等文件。VAT 登记人须按规定保存税票及相关凭证,电子资料亦需保留原始文件和可靠来源。
面谈应答策略
面谈时应紧扣资料作答,避免笼统回答“这是平台打的钱”或“这些不是收入”。更佳方式是说明交易来源、对应期间、会计处理及凭证位置。
若被问及银行流水与平台收入差异,可直接展示差异调节表,解释跨期结算、退款、平台扣费或股东往来等情况。建议企业在面谈前进行模拟问答,统一负责人、财务及代理会计的口径。
若发现过往申报存在遗漏,切勿临时修改旧文件或伪造凭证。应由泰国会计依据事实判断是否需更正申报、补充账簿或缴纳税款。
面谈前检查清单
面谈前请务必检查以下十项内容:
- 通知要求的税务期间是否完整;
- 公司账户和实际收款账户是否全部列出;
- 银行流水是否为原始完整文件;
- 平台订单、结算和退款资料是否齐全;
- 差异调节表是否与总账一致;
- 发票、收据、物流和平台费用凭证是否对应;
- 非销售款项是否有书面说明;
- 所有文件是否有统一编号;
- 说明信中的金额是否可以逐项追溯;
- 面谈当天由谁负责回答、谁负责提供文件。
专业机构可协助企业完成资料目录、对账、差异调节表及文件整理,但涉及收入确认、VAT 及补正申报等核心事项,仍应由熟悉泰国税务规则的专业会计确认。
常见问题解答 (FAQ)
Q:税局面谈时只带银行流水可以吗?
A:不建议。银行流水仅证明资金流向,还需提供平台订单、结算单和会计凭证以形成完整证据链。
Q:平台结算单和银行到账金额不一致正常吗?
A:可能正常。常见原因包括跨期结算、平台扣费、退款和汇率差,需通过差异调节表予以说明。
Q:个人账户收平台款需要说明吗?
A:需要。应详细说明账户用途,并严格区分经营收款与个人资金。
Q:缺少某个月的平台账单怎么办?
A:应先向平台或收款服务商申请补下载,并在资料表中标注缺失原因及补救措施。
Q:发现账上收入少记了,面谈前能不能直接改表?
A:不建议直接修改。应由泰国会计根据原始凭证判断正确的更正方式。
