
大数跨境

海外现金贷,嵌入式信用转型路线

海外现金贷,嵌入式信用转型路线 趣浪出海
2026-09-22
20
导读:当信用可以嵌入生活,自己究竟要继续经营一个贷款入口,还是成为无数生活入口背后的信用系统。
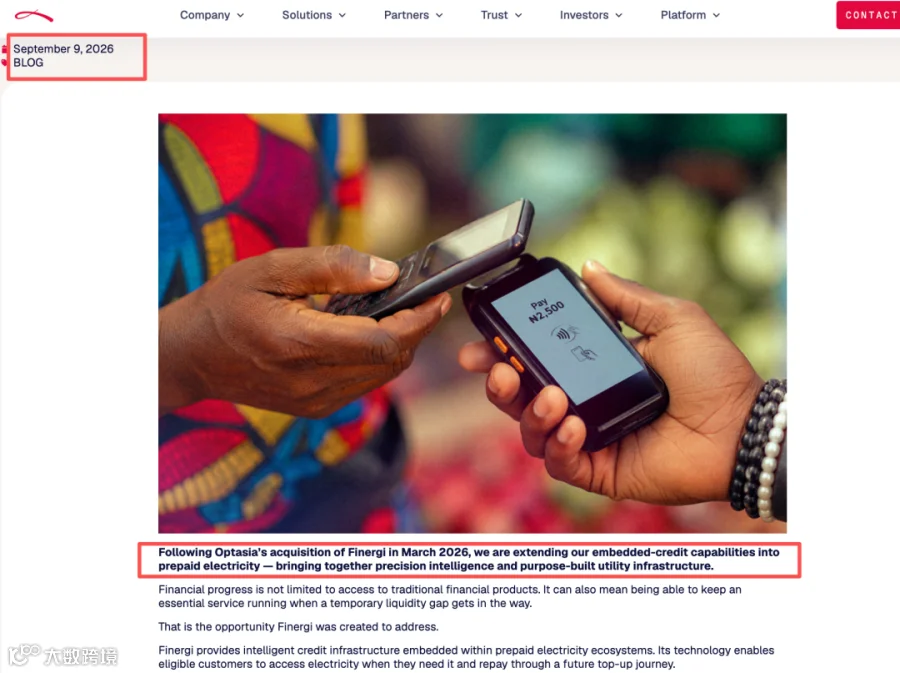
2026 年 3 月 16 日,Optasia 宣布以最高 4000 万美元对价收购预付费电力信贷技术公司 Finergi,将其嵌入式信贷业务从通信话费场景延伸至公共事业与能源消费领域。
2026 年 9 月 9 日,Optasia 进一步阐释了收购后的业务逻辑:当用户缺乏现金购买预付费电力时,可申请“电力额度”,系统随即发放预付费电力 Token;用户在下一次充值时自动偿还。其中,Finergi 负责电力公司系统接入、Token 履约及还款基础设施搭建,Optasia 则提供实时信用决策、嵌入式信贷及贷后全生命周期管理。
Optasia 前身为 Channel VAS,成立于 2012 年,总部位于迪拜,是一家面向新兴市场的金融科技基础设施公司。该公司于 2021 年更名,并于 2025 年 11 月在南非约翰内斯堡证券交易所上市。它并非传统面向消费者的现金贷平台,而是隐藏在电信运营商、银行及数字钱包背后的“信贷技术与风险决策层”。简言之,电信运营商掌握用户与流量,银行提供资金,而 Optasia 负责判定授信额度、发放策略及回收机制,扮演着新兴市场“信贷决策引擎+金融产品中台+渠道连接器”的角色。

为何收购 Finergi?

战略意图解析

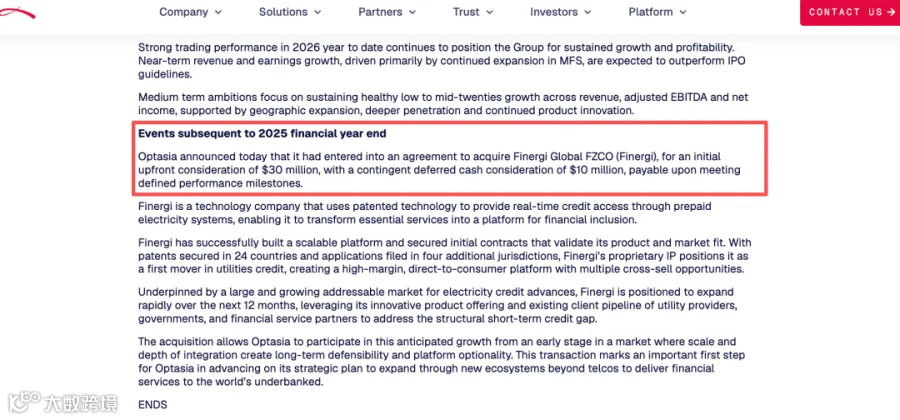
Optasia 收购 Finergi Global FZCO,首期对价 3000 万美元,另设最高 1000 万美元的业绩挂钩递延对价。此举标志着 Optasia 正式从“通信信用”跨越至“公共事业信用”。
业务演变路径清晰:过去是用户话费不足时平台垫付;现在是电费余额不足时提供预付费电力额度;未来该模式有望延伸至燃气、水费、交通等其他高频刚需场景。
Finergi 的核心机制在于:用户获得预付费电力 Token,垫付款项嵌入下一次充值流程自动偿还,回款不再完全依赖传统催收。Optasia 并非单纯扩大现金贷受众,而是将信用能力深度嵌入新兴市场居民每日必需的通信、钱包、电力及生活服务中。
从行业视角看,这代表了一条关键路径:海外数字信贷正从独立贷款 App 转向由电信、支付、能源等基础设施承载的“嵌入式信用”。
对比主要玩家:蚂蚁国际拥有“钱包与商户生态”,传音/PalmPay 掌握“终端与支付入口”,信也科技具备“风控与信贷运营”能力,Akulaku 深耕“电商、BNPL 与数字银行”。然而,像 Optasia 这样整合多国、多运营商及多生活场景的中立信贷基础设施企业,目前尚属孤例。

对标蚂蚁国际:嵌入式金融的两种形态

最接近的出海系企业

若从“将信用能力嵌入其他平台”的维度审视,蚂蚁国际是与 Optasia 最为相似的出海企业。其核心逻辑并非在每个国家重复开发现金贷 App,而是通过以下路径实现:
  • 利用 Alipay+ 连接本地钱包与商户;
  • 与本地银行及数字金融机构深度合作;
  • 将支付数据转化为经营及信用信号;
  • 在商户收款、电商交易、出行配送等场景中嵌入融资服务;
  • 由当地持牌机构承担放款及合规主体责任。
例如,蚂蚁国际于 2025 年投资拉美嵌入式金融公司 R2。R2 将小微企业融资嵌入 Uber Eats、Rappi、inDrive、PayU 等平台,基于收入数据为商户提供融资。当时 R2 已覆盖墨西哥巴西哥伦比亚智利秘鲁,累计服务超 10 万家小微企业。
两者的共同点在于:均不单纯销售贷款,而是利用既有平台关系和行为数据,在资金需求发生的场景直接提供信用支持。
主要区别在于:
  • Optasia 起步于话费与流量垫付,主要面向个人用户;蚂蚁国际起步于支付和商户网络,更侧重小微企业、跨境商家与数字钱包。
  • Optasia 目前更接近“跨运营商信贷中台”;蚂蚁国际则更像“全球支付网络上的嵌入式金融操作系统”。

对标信也科技:能力接近但分发结构不同
核心能力对比


  • 大规模线上获客;
  • AI 信用评分与风险定价;
  • 自动化审批与资金方连接;
  • 贷中监控和贷后管理。
信也科技的海外业务主要布局印度尼西亚、菲律宾等市场,代表性产品包括印尼的 AdaKami 和菲律宾的 JuanHand。从能力结构看,信也科技已具备 Optasia 核心的“信贷大脑”,能够在弱征信市场识别用户、完成实时授信并管理全周期。
但其当前模式与 Optasia 存在显著差异:信也科技较多依赖独立信贷产品和 App,用户获取带有较强的金融产品属性;而 Optasia 主要嵌入电信运营商、钱包和合作伙伴渠道,用户往往是在充值话费、电力或使用钱包时顺势获得垫付。
因此,信也科技可谓“能力接近”,但“分发结构尚未完全 Optasia 化”。若未来将其风控能力进一步嵌入 GCash、DANA 等本地钱包,电信运营商充值系统,电商及网约车平台,水电燃气缴费渠道,以及零售商代理人网络,将明显向 Optasia 模式靠拢。
目前出海企业难以复制 Optasia 模式的关键在于缺乏“跨国运营商合作关系”这一核心资源。Optasia 能同时连接电信运营商的用户行为数据、银行资金、当地牌照合规主体、多渠道触达方式(钱包/USSD/短信)以及自动扣回机制。相比之下,多数出海企业仅掌握其中两三个环节。
出海企业通常选择推出独立 App,因其上线快、控制权强且数据闭环完整,但这同时也带来了高买量成本、监管关注及催收压力。Optasia 则选择了另一条路径:不争夺用户的手机桌面,而是争夺运营商、钱包和基础设施系统中的一个接口。
这与超级 App 模式亦不相同:超级 App 是将大量服务集中到自己的入口,而 Optasia 是将同一个信贷引擎分散嵌入别人的入口。

国内出海企业的借鉴意义

不仅仅是“电费贷款”

Optasia 收购 Finergi,表面是进入预付费电力信贷,实质是在寻找比现金贷更稳定的信用场景。此类场景具有需求刚性、资金用途确定、金额较小、Token 直接履约、还款嵌入充值流程、行为数据连续可验证且无需直接接触现金等特征。
这为出海金融科技企业指明方向:下一阶段的竞争,不是让贷款 App 更隐蔽,而是让贷款不再需要独立存在。信用可以嵌入手机话费流量、预付费水电燃气、网约车司机加油维修、外卖骑手租赁、小商户进货、农户生产资料、教育医疗缴费、跨境商户广告物流费用等众多环节。现金贷卖的是一笔钱,而嵌入式信用占据的是用户每日无法绕开的生活接口。

转型 Optasia 模式的六大优势

现有现金贷企业的转型潜力

已在海外经营现金贷的企业通常具备四项基础能力:本地用户及历史借款数据、信用评分与定价模型、多元资金渠道、以及牌照合规与风控体系。这意味着转型无需重建“信用大脑”,只需改变信用出现的位置,主要成本在于“场景连接”。
具体优势如下:
第一,获客成本优化。若场景伙伴拥有稳定流量,平台可从昂贵的 C 端获客转向 B2B2C 分发,将不可控的广告成本转化为相对可预测的渠道合作成本,同时提升申请转化率和用户留存。
第二,限定用途改善部分风险。电力、话费、加油等信用产品可将资金直接支付给服务商或生成 Token,降低资金挪用和欺诈风险。但需注意,限定用途不能自动消除偿付能力风险,刚需越强,用户在收入不足时反复借用的可能性越大,因此仍需结合场景数据、收入稳定性及历史履约情况进行综合风控。
第三,回款机制更自然。Optasia 模式的核心价值不仅在于场景获客,更在于将偿还嵌入场景。最好的催收不是高频提醒,而是让还款自然发生在下一次经济活动中。当然,该机制必须符合当地消费者保护要求,明确披露扣款顺序、费用及失败处理流程,确保用户授权且非强制扣款。
第四,改善监管叙事。虽然嵌入式信用不能绕开信贷监管,只要存在先使用后付款及还款义务,仍可能被认定为信贷或延期支付。但平台的价值证明从“放贷规模”转变为“帮助真实交易完成”,这种叙事更容易获得电信运营商、公共事业公司、银行及政府机构的合作。产品仍需严格遵守牌照、利率、信息披露及数据保护要求。
第五,延长用户生命周期。相比单一的申请 - 授信 - 放款 - 还款 - 复借路径,嵌入式信用关系可扩展至更多生活场景,有助于控制首贷风险并提升用户粘性。

小编小结

核心观点总结

Optasia 收购 Finergi 之所以值得关注,并非因为电费贷款将成为下一个风口,而是因为它揭示了一种不同于传统现金贷的增长方式。现金贷的规模依赖不断寻找新的借款需求者,而信用基础设施的规模则源于进入更多真实、高频、可验证的交易流程。前者竞争的是用户注意力,后者竞争的是生活接口。
在监管趋严、流量变贵、多头借贷加剧的背景下,海外现金贷企业最稀缺的资产已不再是多放出一笔贷款,而是证明自身的信用能力能够服务于真实经济活动。Optasia 从话费走向电力,只是这场变革的开端。真正值得出海企业思考的是:当信用可以嵌入生活,自己究竟要继续经营一个贷款入口,还是成为无数生活入口背后的信用系统。

END

【声明】内容源于网络
0
0
趣浪出海
各类跨境出海行业相关资讯
内容 341
粉丝 0
趣浪出海 各类跨境出海行业相关资讯
总阅读33.5k
粉丝0
内容341