


一、基础参数
2026 年 9 月 15 日,某银行向企业报出 3 个月期美元兑人民币条件远期价格。
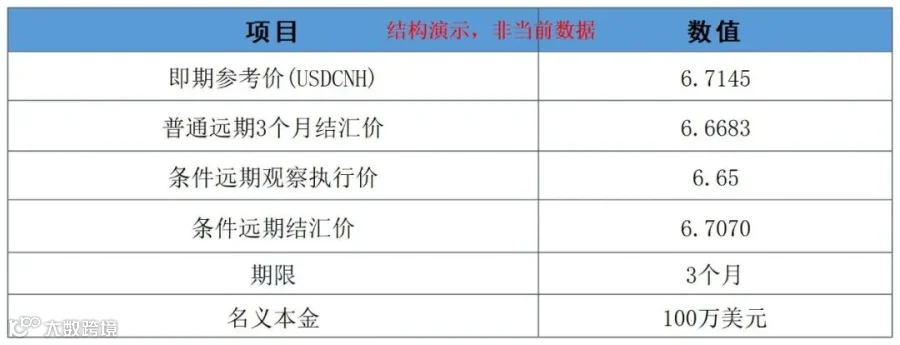
该条件远期结汇价为 6.7070,较普通远期报价 6.6683 高出 387 个基点,为企业提供了更优的结汇价格。
这一价格背后的产品结构究竟如何?
二、场景模拟
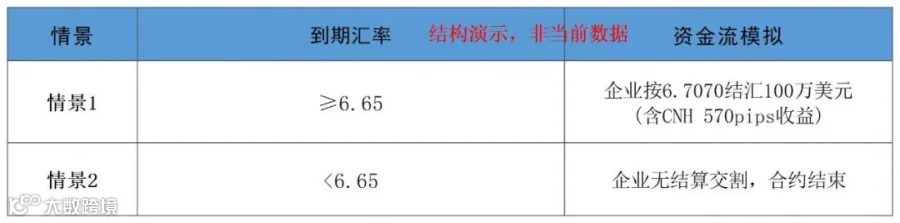
假设企业于 2026 年 9 月 15 日签约,产品到期日为 2026 年 12 月 15 日,交割日为 2026 年 12 月 17 日。
初步拆解:三种常见误区的排除
误区一:单腿卖出看涨期权?
若单纯卖出执行价 6.65 的看涨期权,当时期权费约为 350 点。当汇率高于 6.65 时需交割,理论结汇价为 6.65+0.0350=6.6850。这与目标价 6.7070 存在 220 点的差距,无法达成,故排除。
误区二:普通远期 + 卖出看涨期权?
卖出看涨期权在汇率低于 6.65 时不交割,但普通远期合约必须强制交割。两者逻辑冲突,不适合构建此结构,故排除。
误区三:障碍期权费高达 570 点?
障碍期权因增加了敲出条件,其期权费通常低于普通期权(如上述的 350 点)。因此,570 点不可能是纯粹的期权费用,故排除。
三、最终拆解:零成本期权组合
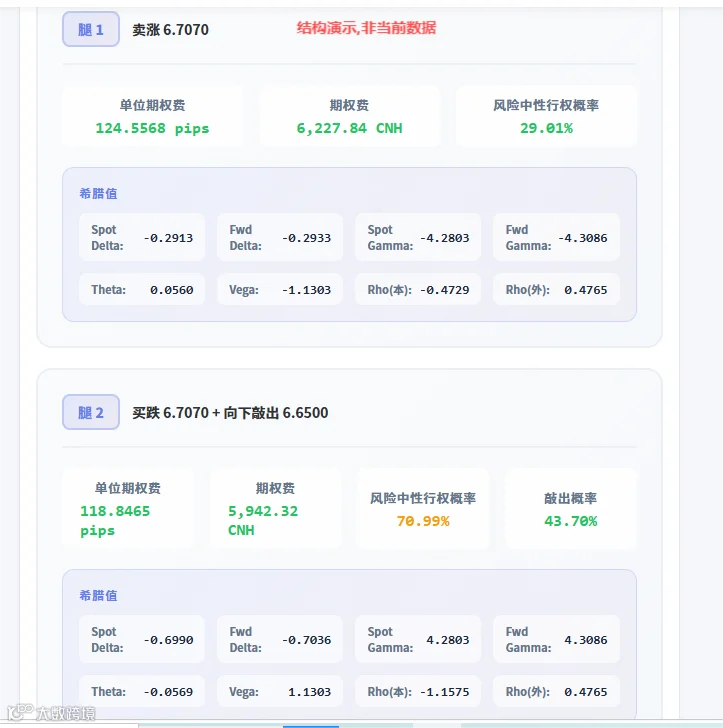
该条件远期实质上是两个期权头寸的组合:
头寸一:卖出看涨期权(行权价 6.7070)
企业卖出执行价为 6.7070 的看涨期权。若到期汇率高于 6.7070,银行行权,企业按 6.7070 结汇,并收取权利金。
头寸二:买入看跌期权(行权价 6.7070,向下敲出 6.65)
企业买入执行价为 6.7070 且带有向下敲出(EKO)条款 6.65 的看跌期权。若到期汇率低于 6.7070 但未跌破 6.65,企业行权,按 6.7070 结汇;若汇率跌破 6.65,期权失效,企业失去保护。此头寸需支付权利金。
净期权费分析
卖出看涨期权收取的权利金与买入看跌期权支付的权利金相互抵消,整体净期权费为零。企业无需额外支付费用,即可获得 6.7070 的优惠结汇价。
数据来源:易渡智汇外汇系统
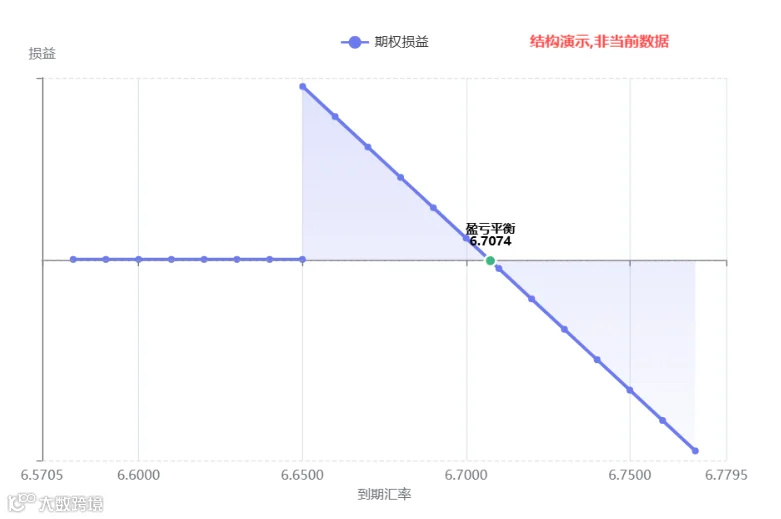
四、到期损益分析

情景 1:无论到期汇率高于还是低于 6.7070(且未触发敲出),企业最终均按 6.7070 进行结汇。
情景 2:若看跌期权触发敲出失效(即汇率跌破 6.65),合约自动取消,企业不再享受保护,需按届时市场汇率结汇。
数据来源:易渡智汇外汇系统
五、关于"570 点”的解析
所谓的 570 点优势,是当到期价格上行时,该组合结构在市场空间中体现的价值,并非银行的直接让利。建议企业在交易中要求银行详细拆解报价,明确期权费、远期点及其他费用的构成。
六、产品定义
条件远期是一款针对企业结汇需求的汇率避险产品。适用于持有美元并计划在未来特定时点结汇为人民币的企业。相比普通远期,它提供了更优的结汇价格,但附带了“敲出”条件:一旦汇率触及观察执行价(如 6.65),合约自动终止,企业不进行交割。
七、适用场景与风险提示
适用场景:企业预期人民币将温和升值,但大概率不会大幅升破 6.65 关口。
潜在风险:若人民币大幅升值,USD/CNH 汇率跌破 6.65,合约将自动取消。此时企业失去普通远期的锁定保护,需按不利的市场汇率结汇,可能面临更大的汇兑损失。
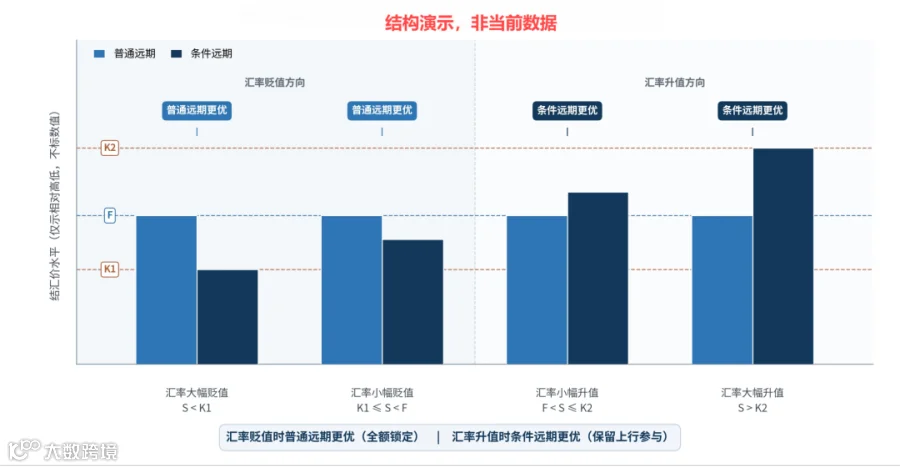
数据来源:易渡智汇外汇系统
八、其他拆解方案
同样的结汇优化效果,也可通过数字期权组合实现,例如:
- Leg 1:卖出 USD/CNH 看涨期权,行权价 6.65
- Leg 2:买入 USD/CNH 数字看涨期权,行权价 6.65
该结构同样能实现在汇率≥6.65 时按较优价格结汇、汇率<6.65 时不交割的效果。
不同银行对同类需求的产品命名和结构设计可能存在差异,企业应要求银行提供多种方案并深入拆解报价细节。
九、合规与风险提示
本文基于 2026 年 9 月 15 日的历史报价进行结构分析,不构成具体操作建议。条件远期涉及复杂的期权组合,企业需具备相应的衍生品交易资质和风险承受能力。实际交易前,务必与银行确认报价细节,并在专业顾问指导下操作。
风险提示:汇率衍生品交易涉及市场风险、信用风险和流动性风险。企业应结合自身业务规模、风险敞口结构和财务承受能力审慎决策。市场有风险,投资需谨慎。