


餐饮行业没有绝对好的品类,只有适配与否的场景。
全文约 4000 字,阅读需约 10 分钟
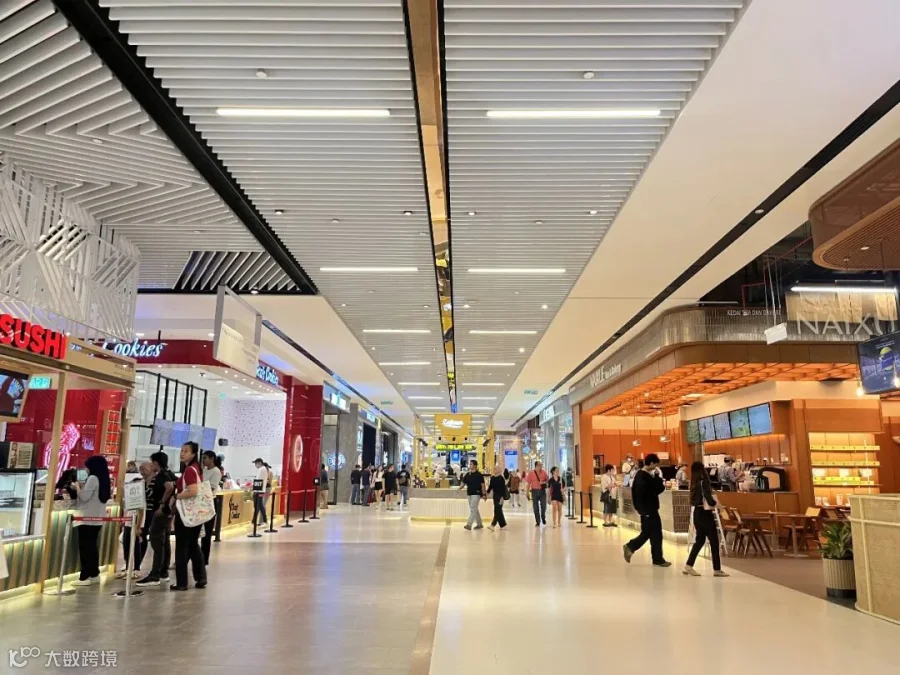
近年来,购物中心餐饮业态呈现显著分化:火锅、烤肉、烤鱼等单品店沿动线密集分布,而主打现点现炒的传统中式正餐却日渐稀缺。
从 2026 年南京大牌档退出深圳市场,到外婆家放缓全国扩张节奏,头部正餐品牌均在调整战略。这并非消费者抛弃中餐,而是依赖大厨、低翻台率、高成本的传统多菜式现炒模型,已难以适配商业地产的效率规则。
取而代之的火锅、烤肉等业态,虽内核仍属中餐味觉体系,但已完成对商场成本逻辑的改良。这是商业筛选机制与消费场景分化的必然结果。
不是中餐消失,是经营模型的迭代
首先需澄清误区:购物中心从未抛弃中餐,淘汰的是“重后厨、多 SKU、强依赖厨师”的传统形态。
商场内的火锅、烤鱼等本质仍属中餐,但经营逻辑已从“大厨现炒、宴席式”转向“标准化、效率化”。消费者味蕾未变,变的是出品方式与盈利模型。在高租金、高人力成本下,无法跑通坪效的业态终将被清退。
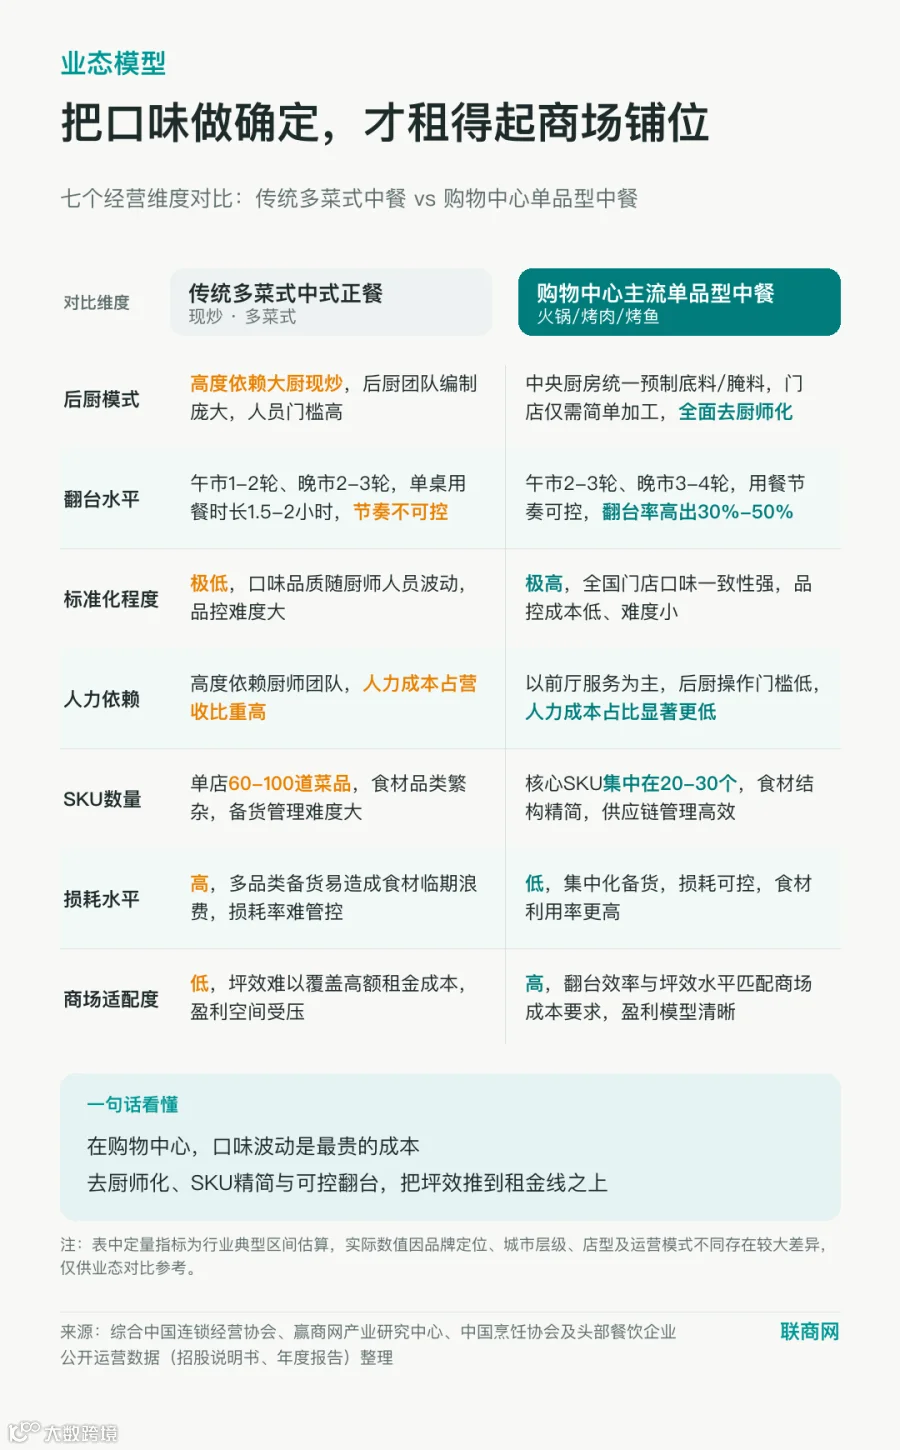
以下从七大核心维度对比两类模型的差异:
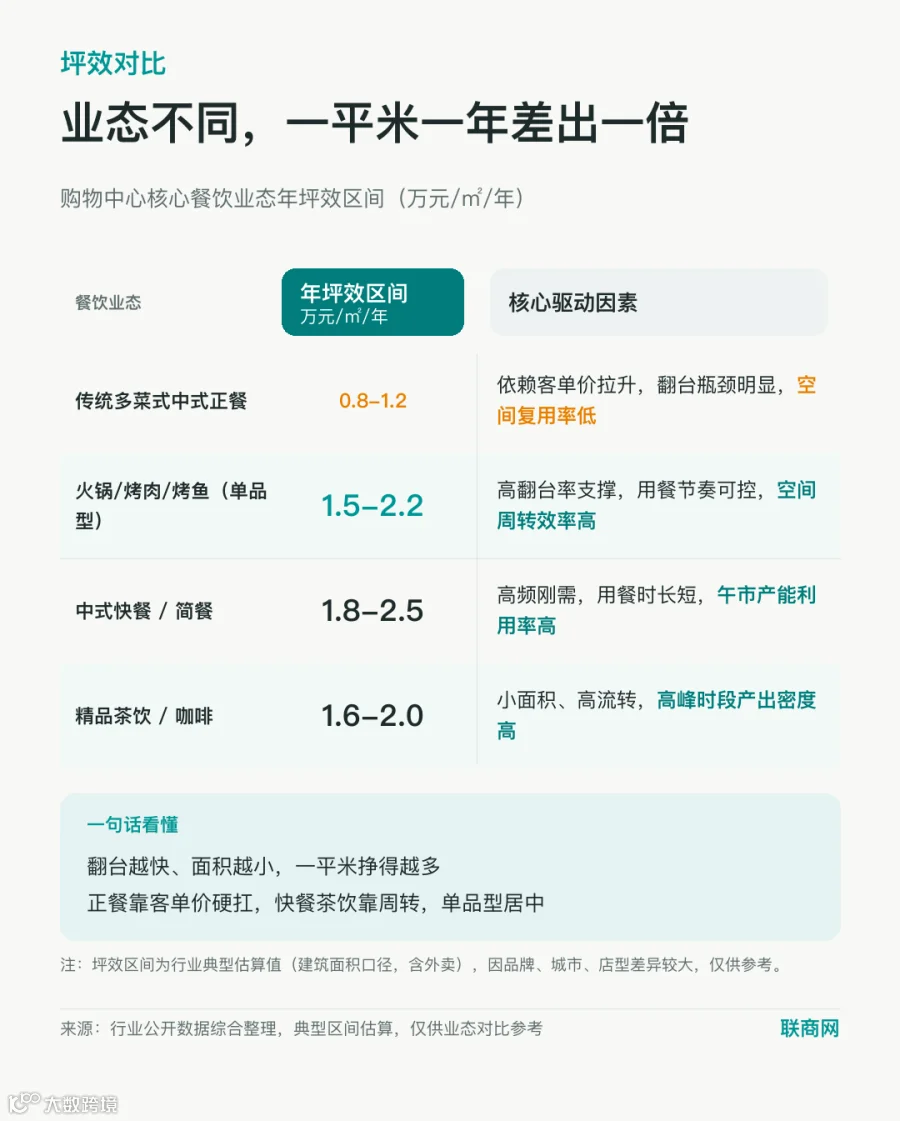
从空间产出看,传统中式正餐的单位面积产出与主流单品餐饮存在量级差距。
为何偏偏是现炒正餐?
传统正餐在商场式微,核心矛盾在于经营模型与商场生态错配。商场追求高翻台、轻后厨;传统正餐则面积大、翻台慢、人工重。四层商业逻辑将其逐步挤出核心层。
租金与坪效的博弈:高产出容不下“慢炒菜”
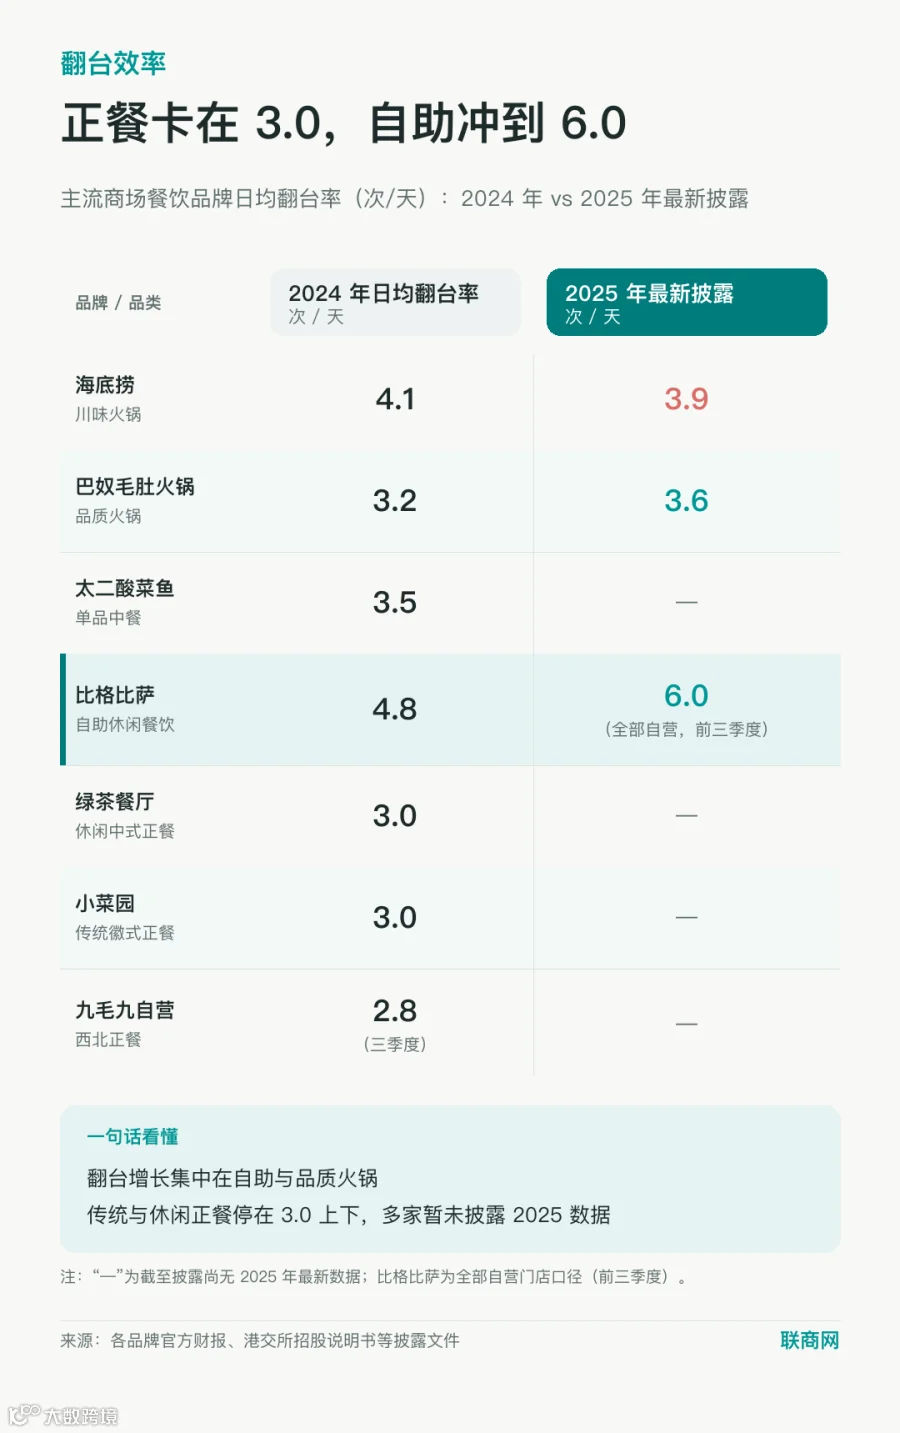
国内商场餐饮租金多为“保底+扣点”模式,对单位面积产出有刚性要求。传统正餐用餐时长普遍在 1.5-2 小时,翻台率低;而火锅、烤肉等单品业态因预制程度高、顾客自煮,翻台率可高出 30%-50%。
行业数据显示,日均翻台率达 4 次是覆盖成本的生存线。同样面积下,单品店接待客流更多,更能承受高昂租金。
标准化与连锁的博弈:资本偏爱可复制模型
商场招商偏好自带流量且运营稳定的连锁品牌,其前提是标准化。火锅底料、烤肉腌料可中央工厂统一生产,实现去厨师化,口味一致且扩张迅速。
数据显示,火锅业态连锁化率已达 23.6%,领跑全行业。反观传统炒菜高度依赖大厨手艺,难以大规模复制,投资回报周期长,在连锁化赛道处于劣势。
社交与体验的博弈:年轻人要参与感与“出片率”
18-35 岁核心客群重视社交体验。火锅、烤肉围炉共食的形式自带互动感与视觉冲击,符合“社交货币”属性。据《中国青年餐饮消费洞察报告》,近八成青年认同轻量化社交,愿为体验买单。
传统点菜式正餐互动性弱,缺乏统一视觉记忆点,难以满足年轻群体的社交需求。
风险与成本的博弈:轻模型抗周期能力更强
库存与人力是餐饮门店的主要成本压力。单品餐饮 SKU 集中,损耗易控,供应链灵活;传统正餐备货复杂,一旦客流波动,食材浪费严重且人力成本刚性难降。
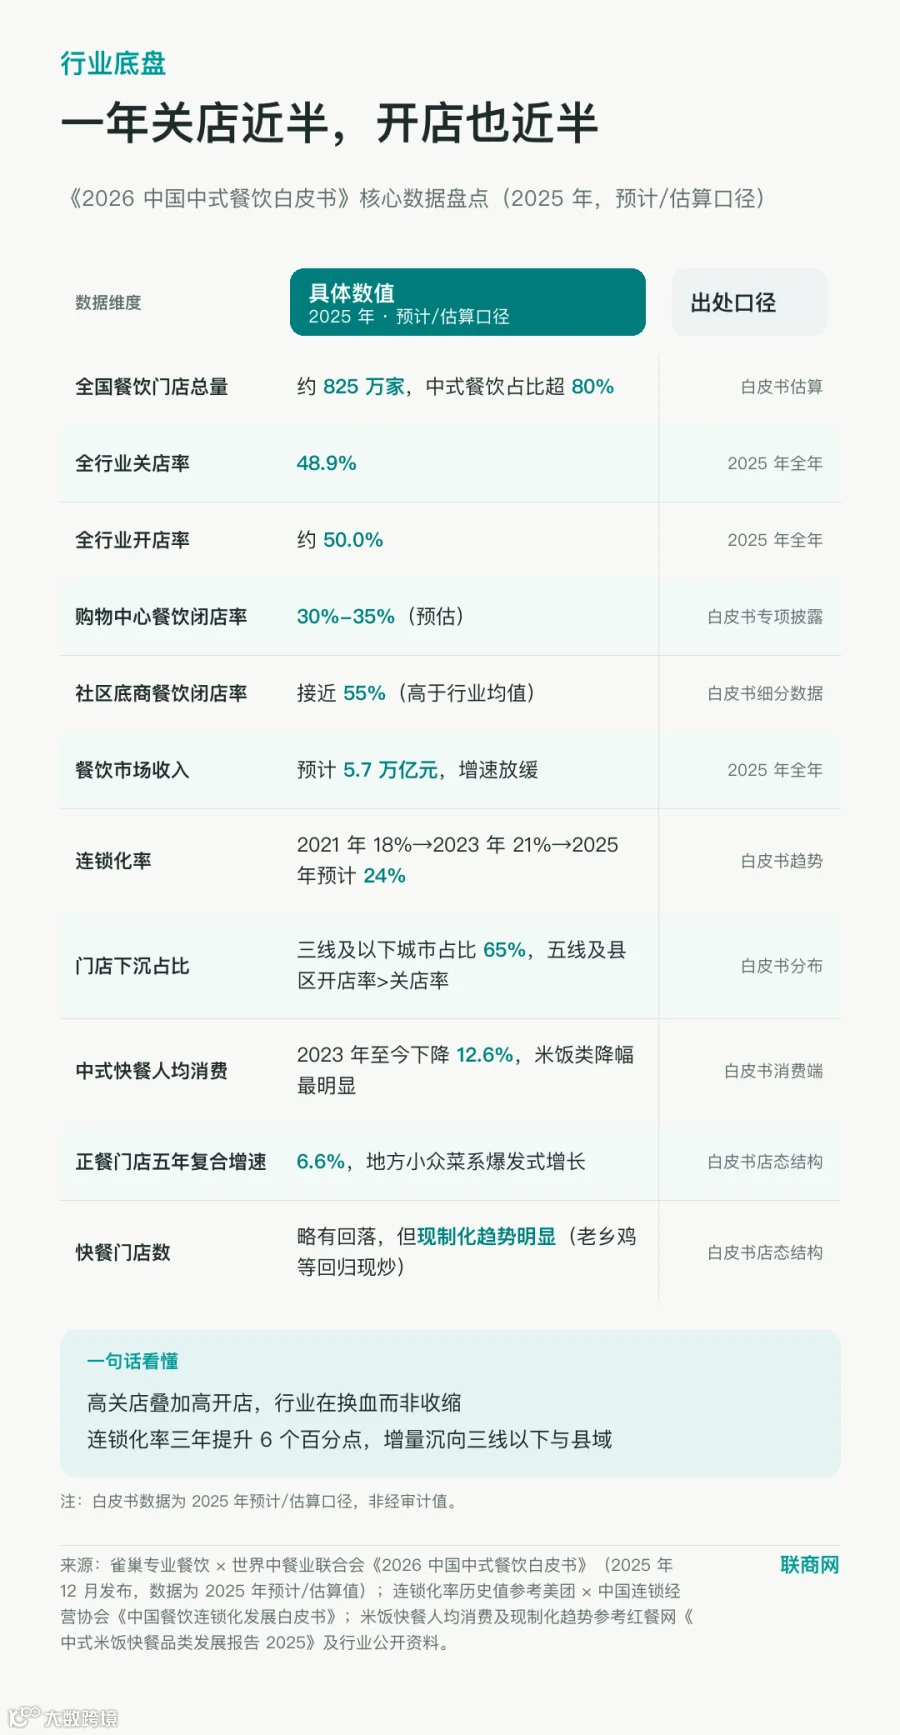
《2026 中国中式餐饮白皮书》显示,2025 年全行业关店率达 48.9%,商场餐饮年度闭店率预估在 30%-35%,“高淘汰、剧烈洗牌”成为常态。
年轻人没戒掉中餐
将“炒菜店减少”等同于“不爱中餐”是认知偏差。年轻人拒绝的是“高耗时、高溢价、低确定性”的商场正餐模式。中餐消费已高度场景化:
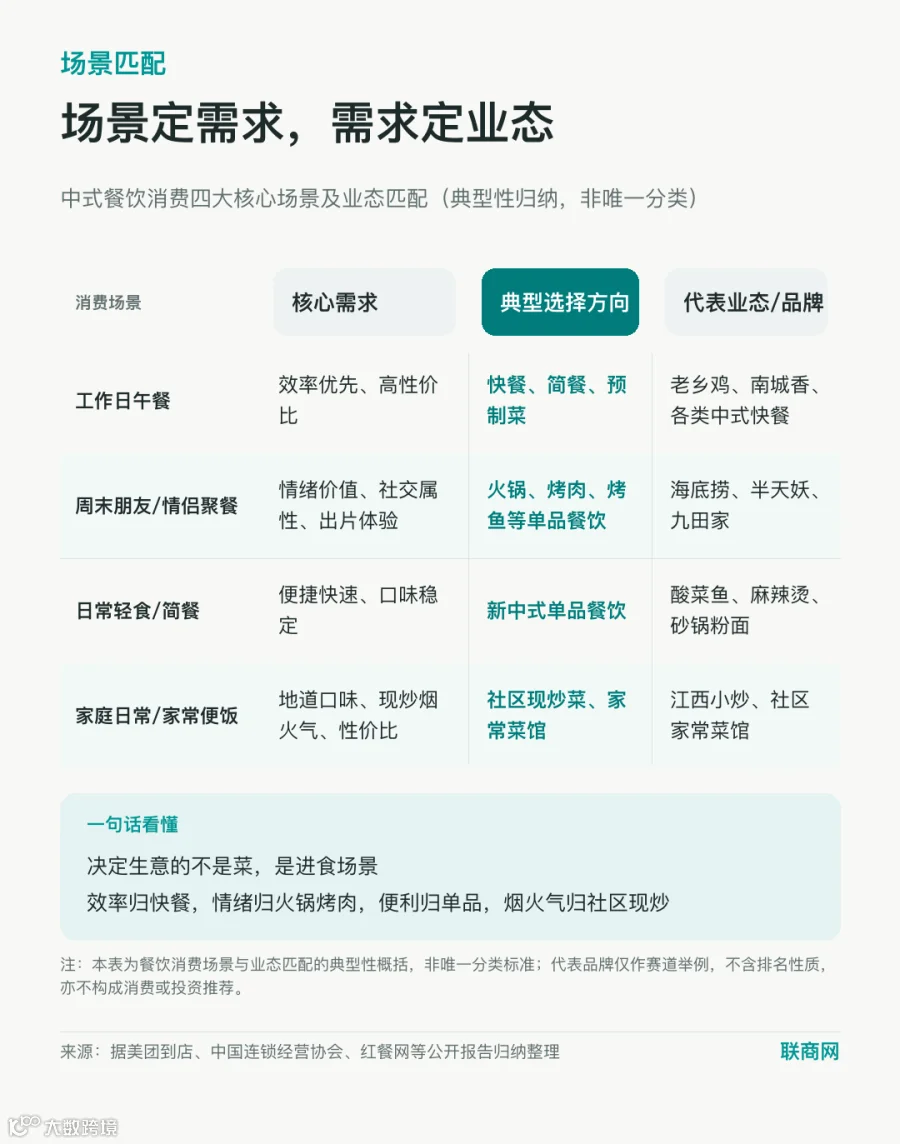
工作日追求效率,流向快餐与简餐。2024 年中国预制菜市场规模达 4850 亿元,本质是中式工作餐的效率升级。周末注重社交,火锅、烤肉成为首选。
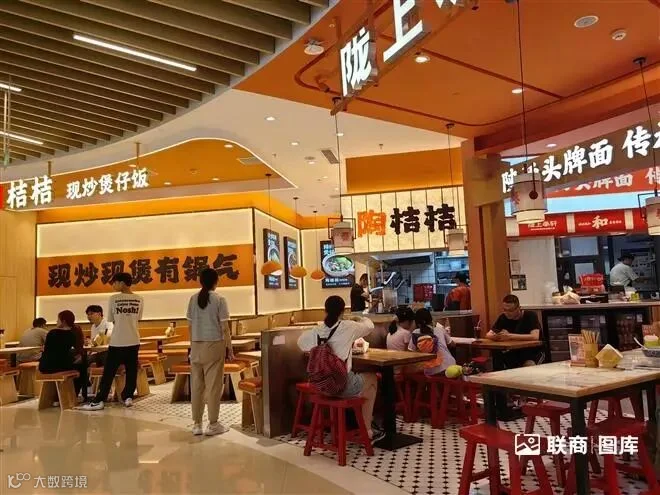
商场内崛起的酸菜鱼、麻辣烫等“新中式单品”,实为中餐的工业化改良版。而真正主打“现炒多菜”的中餐并未消失,而是回归社区与街边。
南城香深耕社区食堂模式利润翻倍,江西小炒品类线上交易额同比增长 6 倍。所谓“中餐消失”,实为购物中心同质化带来的观感偏差,街头巷尾的中式灶火从未熄灭。

没有衰落的品类,只有错配的场景
业态更替启示我们:餐饮无绝对好坏,唯有场景适配。
对购物中心:从“品类招商”转向“模型招商”
招商不应执着于“正统中餐”,而应评估品牌模型是否匹配租金与客流。能扛高翻台、易标准化、强社交的模型方能存活。应让合适的模型处于合适位置,实现双向适配。
对餐饮品牌:进商场做“轻模型”,做地道扎社区
若目标进驻商场并连锁扩张,应向“单品化、明档化、去厨师化”靠拢。如费大厨辣椒炒肉,将湘菜浓缩为爆品,以明档现炒保留锅气并适配商场效率。
若坚持地道多菜式正餐,社区底商与非核心商圈才是更佳土壤。那里租金低、客群目的性强,更适合“慢工出细活”的现炒模式。

写在最后
购物中心餐饮业态的迭代,是一场残酷的商业筛选:高租金与年轻客群属性,决定了只有高效率、强标准化、重社交的业态才能留存。
传统多菜式炒菜有其专属生存土壤,胡同口、苍蝇馆子、大酒楼才是其主场。硬塞入高成本商场只会水土不服。
国人味觉记忆永存中餐味道,它不会被取代或消失。无论是商场的高效单品,还是街头的现炒家常菜,皆是人间至味。

