玛姬外贸服装笔记:专注外贸面试技巧与服装知识分享
本文约 2000 字,阅读需 15 分钟
近期,PA6、PA66、PBT、PET 等核心化纤原料迎来紧缺涨价行情。在成本上涨、现货短缺及交期延后的多重压力下,产业链波动迅速向下游传导。化纤面料与服装行业正式进入“高价、缺货、慢交期”的紧张阶段,全行业面临成本攀升与断料风险。
上游原料收紧,涨价缺货来袭
本轮行情上涨源于供需双向失衡。上游原油价格上调,从源头抬升石化产业链成本;前期市场需求低迷导致主力工厂集中检修,行业整体备货不足,库存处于低位。
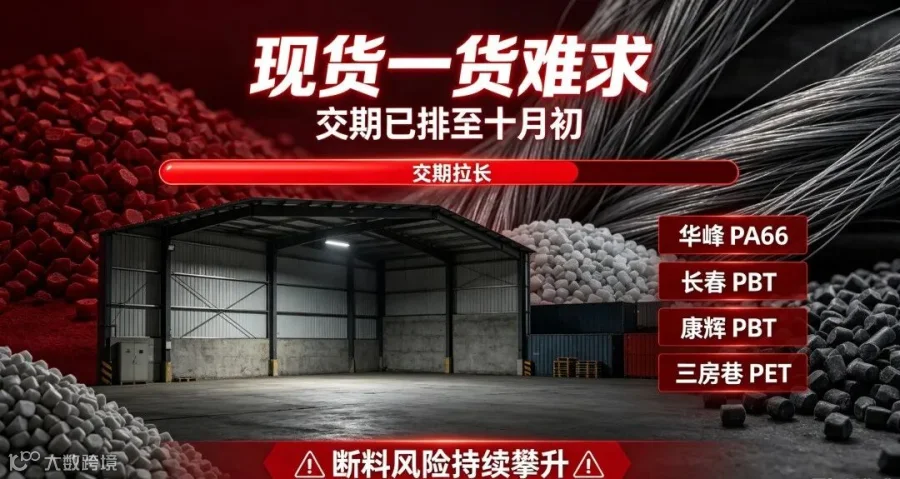
随着下游需求回暖,刚需集中释放,原料现货快速去库。与此同时,原料工厂主动缩减产能以挺价保价,进一步加剧货源紧张。目前主流原料价格较上月底涨幅已达 5%,供应商报价仅当日有效。华峰 PA66、长春 PBT、康辉 PBT、三房巷 PET 等大厂交期已排至十月初,市场现货一货难求。
价格传导!化纤面料行业率先承压
化工原料占化纤面料总成本 60% 以上,原料波动直接冲击织造行业。当前锦纶、涤纶等主流化纤面料成本持续走高,依赖薄利经营的中小织造企业无法锁定成本,原有订单利润被大幅压缩,部分低价订单甚至出现亏损。
受原料现货紧缺和交期延后影响,众多面料厂面临无料停产、产能受限的困境。现货库存持续走低,热销面料普遍出现惜售、排单及涨价现象。行业分化加剧:原料渠道稳定的头部企业正稳产能、抢份额,而中小厂商则面临减产、丢单困境,行业洗牌加速。
传导下游,服装终端承压
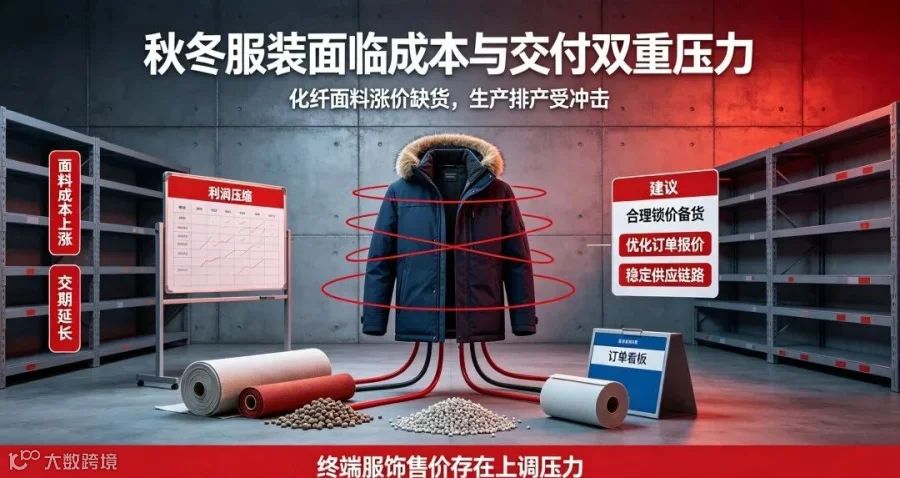
当前正值秋冬服装生产旺季,面料涨价缺货直接冲击服装产业链。一方面,户外、运动、休闲等化纤材质为主的服饰生产成本大幅上涨,叠加物流与加工费用攀升,工厂盈利空间持续收缩。由于原料面料价格每日波动,企业难以锁定成本,接单风险剧增,多数工厂开始谨慎控单以规避亏损。
另一方面,面料交付延期导致成衣生产周期拉长,打乱了品牌换季及节庆上新节奏,中小服装企业断料停产风险突出。长期来看,终端品牌当前多自行消化成本,待库存消耗完毕后,秋冬新款化纤服饰大概率迎来售价上调,平价服饰品类或将减少。
后市预判及应对策略
结合市场现状,预计 9-10 月原料及面料市场将持续维持高价缺货格局,短期无回落空间。待行业补库完成、产能恢复后,市场才会逐步企稳。针对本轮行业波动,建议企业采取以下四点策略规避风险:
1、合理备货锁价:结合订单需求锁定刚需原料与面料库存,规避持续涨价及断料风险,稳定生产排产。
2、优化订单报价:谨慎承接长期低价订单,同步市场行情调整报价,合理转嫁成本,守住利润空间。
3、优化供应链路:调整面料材质配比,探索高性价比替代方案,稳固优质供货渠道,降低断供风险。
4、把控库存节奏:理性调控原料与成品库存,盘活现有资源,避免高位盲目囤货,平衡资金与产能压力。
本轮原料波动是纺织化纤行业的深度洗牌。短期经营压力难以完全规避,唯有提前布局、严控风险、稳定供应链的企业,才能在行情波动中稳住根基,把握后市发展机遇。