


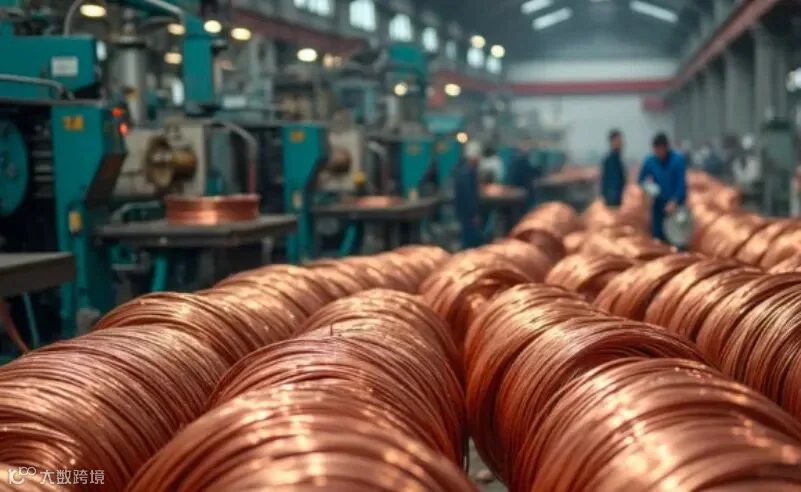
纽约商品交易所 12 月交割铜价盘中上涨 3.3%,报每磅 6.8410 美元,创 9 月 10 日以来新高;伦敦金属交易所(LME)三个月期铜一度触及每吨 14710.50 美元,随后回落至 14650 美元附近。受中国供应收紧及全球股市反弹提振,铜价连续第五个交易日上涨,伦铜正逼近本月早些时候创下的历史高位。
上周五,铜价录得近 12 周来第 11 次周度上涨。尽管 9 月 10 日伦铜曾触及每吨 14875 美元的历史峰值,但随后因美国精炼铜关税政策不明及美联储鹰派表态而回调。上周美联储宣布加息 25 个基点,为 2023 年 7 月以来首次,并暗示可能继续加息,借贷成本上升通常会对工业金属需求产生抑制作用。
截至 9 月 15 日当周,尽管基金削减了 Comex 铜净多头头寸,但投机性买盘已重新回流。盛宝银行分析师 Ole Hansen 指出,市场预期中国加工企业将在 9 月 25 日及国庆假期前进行补库操作。
LME 现货结构剧变,美国铜库存见顶
伦铜市场出现明确的现货紧张信号:现货对三个月期铜已转为每吨 26 美元升水,而一周前仍为每吨 86 美元贴水。现货升水表明买家急于立即提货,不愿等待远期交割。库存数据印证了这一趋势:周一伦铜仓库库存为 25.59 万吨,其中 11.545 万吨(占比 45%)已被注销仓单预订提货,亚洲地区当日另有 9600 吨被注销,市场实际可用金属缩减至 13.3725 万吨。
另一方面,美国 Comex 仓库持有 69.62 万吨铜,占交易所监控库存总量约 69%,此为进口商赶在关税落地前涌入所致。但该堆积趋势已停止,上周库存下降 65 吨,为 4 月以来首次周度下降。Comex 对伦铜的现货溢价 9 月以来收窄至约每磅 1.6 美分,创 4 月以来最窄水平。随着主要交割枢纽新奥尔良仓库基本饱和,加之 9 月至 10 月将有 10 万吨非洲和南美铜到货,美国消化新增铜的空间正快速收窄。
供应端持续扰动支撑铜价
供给端干扰频发:智利 7 月铜产量同比下降 9.4%,国家铜业公司 Codelco 重组计划或推迟至 2026 年底,并可能裁减多达五分之一员工;赞比亚 Konkola 铜业冶炼厂在计划 60 天、实际持续 106 天的检修后才恢复运营。2026 年迄今铜价累计上涨 20%,目前距历史高点不到 2%,供应端持续扰动已成为支撑铜价的核心逻辑。

更多精彩内容请查看详情页!
特别推荐
2026 年
6 月
2026 年第一季度 METALS 100 回顾
推荐阅读
NAI500
北美投资机会和新闻
GCFF 大会
GCFF 大会一站式资讯平台
点击查看更多详情
你“在看”我吗?
