


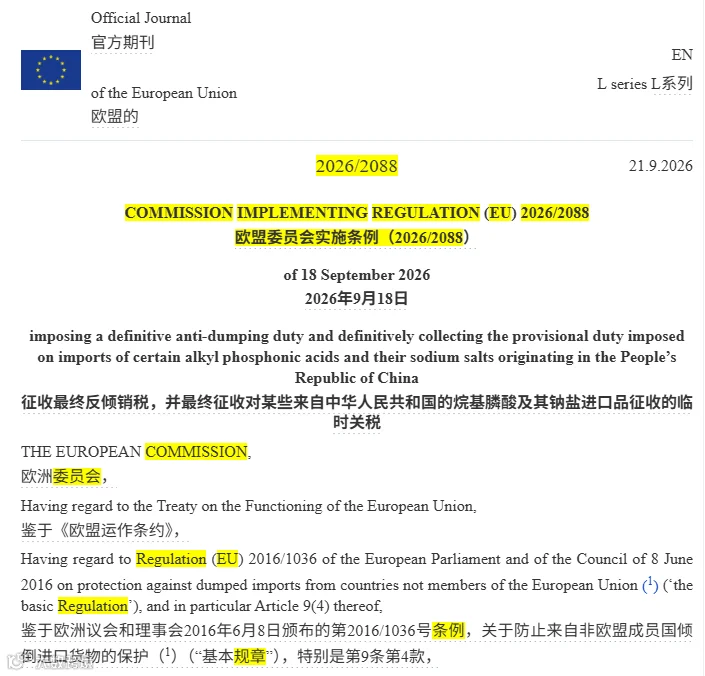
欧盟对华反倾销措施正式落地。9 月 21 日,欧盟委员会发布公告,决定对原产于中国的特定烷基膦酸及其钠盐征收最终反倾销税,该措施于 9 月 22 日起正式生效。此次涉及产品主要为 PBTC 及其钠盐,最高税率达 192.2%。对于布局欧洲市场的化工出口企业而言,这一政策变动需高度关注。
一、最高税率 192.2%,具体征收标准
此次反倾销税并非对所有中国企业实行统一税率,而是根据应诉情况设置了差异化税率:
| 企业名称 | 最终反倾销税率 |
|---|---|
| 山东泰和科技 | 156.7% |
| 济源清源水处理 | 183.8% |
| 南通联膦化工 | 192.2% |
| 其他合作企业 | 173.8% |
| 中国其他企业 | 192.2% |
未获得单独税率的中国相关进口产品,将统一适用 192.2% 的最高税率。需注意,此为反倾销税,区别于普通进口关税。企业若想适用单独税率,必须向欧盟海关提交符合要求的商业发票;若无法提供有效证明,将直接适用“中国其他企业”的 192.2% 税率。
二、涉案产品范围及编码
本次征税对象范围明确,并非所有“烷基膦酸”,具体为:2-膦酸丁烷 -1,2,4-三羧酸(PBTC)及其钠盐。
涉及编码信息如下:
- 欧盟 CN 编码:2931 49 80
- TARIC 编码:2931 49 80 60
- CAS 号:37971-36-1、66669-53-2
PBTC 主要用于水处理以及工业、机构清洁等领域,具有阻垢、缓蚀等功能,属于具备明确下游需求的化工品。
三、中国在欧盟市场份额变化
欧盟调查数据显示,中国对该产品的出口量增长显著。2022 年对欧出口量约为 6742 吨,至 2024 年已达 9703 吨,调查期内进口量较 2022 年增长约 38%。
与此同时,中国产品在欧盟市场的份额从 2022 年的 38%—51%,攀升至调查期的 57%—76%。这表明中国供应在该细分市场中占据重要地位,也是此次反倾销措施备受关注的原因。
四、政策时间线回顾
该措施并非突发,而是历经了完整的调查程序:
- 2025 年 9 月 18 日:欧盟委员会正式启动反倾销调查。
- 2026 年 5 月 12 日:实施临时反倾销措施。
- 2026 年 9 月 18 日:欧盟委员会签署最终实施法规。
- 2026 年 9 月 21 日:法规刊登于《欧盟官方公报》。
- 2026 年 9 月 22 日:正式生效执行。
当前阶段标志着最终税率的正式落地,而非调查开始。
五、临时税与最终税的结算
针对此前已缴纳的临时反倾销税或提供的担保,欧盟规定将按照最终确定的反倾销税率进行多退少补。超过最终税率部分的金额将予以释放,之前的临时措施将根据最终税率进行最终结算。
六、对外贸企业的应对建议
随着税负成本显著增加,涉及 PBTC 及相关产品出口的企业需重新核算报价与合同成本。建议重点关注以下三点:
1. 精准核对产品范围
不能仅依据中文名称判断,务必结合产品成分、CAS 号及 CN/TARIC 编码确认是否落入本次反倾销范围。
2. 确认企业适用税率
156.7% 至 192.2% 的税率差异巨大。企业需确认自身是否位列欧盟法规列明的特定生产商名单,这将直接影响成本核算。
3. 重算客户落地成本
反倾销税虽由进口环节承担,但往往会通过价格传导影响贸易双方。企业需评估现有欧洲订单在新的成本结构下是否仍具可行性。
综上所述,欧盟对 PBTC 的反倾销调查已结束并进入执行阶段。自 9 月 22 日起,相关企业应尽快调整策略,重新审视欧洲市场的业务布局与成本结构。