


许多内地跨境电商及外贸企业主在注册香港公司后,往往对当地税务体系缺乏了解。香港公司何时报税?涉及哪些税种?董事薪酬如何申报个税?若计划获取香港身份,税务又如何规划?本文将深度解析香港公司的两大核心税种:利得税与薪俸税。

一、企业端:利得税,香港公司核心税项
香港利得税即企业所得税,其征收逻辑与内地有显著差异。
(1)两级制低税率优势
香港实行利得税两级制,依据企业年净利润分段计税:
- 首 200 万港元净利润,税率为 8.25%;
- 超过 200 万港元的部分,税率为 16.5%。
例如,若某香港公司 2026 年净利润为 800 万港元,应纳税额为:200×8.25% + 600×16.5% = 115.5 万港元。相较于内地 25% 的标准税率,香港税负更具竞争力。需注意,同一集团下仅能指定一家关联公司享受 8.25% 的低税率优惠,其余公司均按 16.5% 标准税率执行。
(2)地域来源征税原则
香港采用地域来源征税原则,仅对源自香港的利润征收利得税。若利润完全源于境外,可申请离岸收入豁免,但审核极为严格,须同时满足以下核心条件:
- 香港无实体运营(无办公室、无全职本地员工、无货物仓储);
- 业务全流程在境外完成(含签约、决策、售后服务等);
- 货物不经过香港关境;
- 上下游交易对象均为非香港主体。
(3)报税流程与时间节点
香港公司无需进行月度或季度申报,仅需每年进行一次利得税申报。新注册公司通常在成立后第 18 个月收到首份利得税报税表(BIR51),须在发出之日起 3 个月内完成做账、审计并提交,首次申报不可延期。
此后,税务局一般于每年 4 月 1 日统一派发税表。存续公司的申报时限取决于年结日:建议将年结日设为 3 月 31 日或 12 月 31 日,以便申请税务延期;若年结日在 4 月至 11 月之间(N 类税表公司),则无法申请延期。
特别强调,所有香港有限公司无论是否有实际运营,均必须履行审计义务。零申报仅适用于无任何业务往来的休眠公司,且仍需聘请香港执业会计师出具《无运营审计报告》随税表提交。
二、个人端:薪俸税
薪俸税即香港的个人所得税,主要针对在香港产生的受雇收入。
(1)纳税主体与身份续签
即使是内地居民,若担任香港公司董事并领取薪酬,亦需依《税务条例》申报并缴纳薪俸税。公司需申报全体员工年度收入,个人也需申报个人所得。
对于通过“高才通”、“优才”等计划续签香港身份的人士,薪俸税评税通知书是证明对香港经济做出直接贡献的关键文件,为续签必备材料。
(2)双轨制税率计算
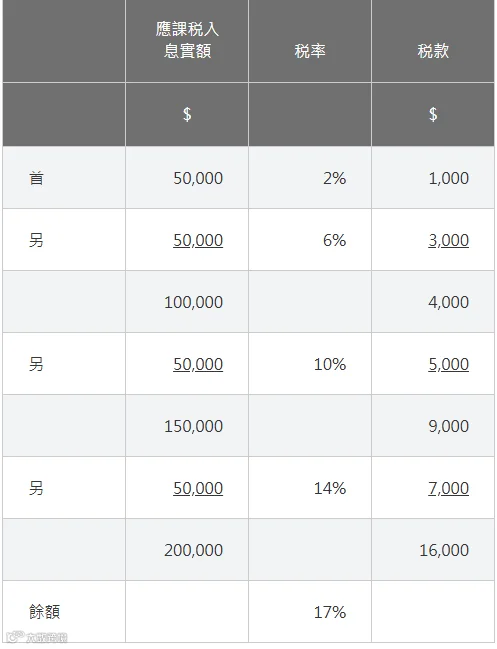
香港薪俸税实行累进税率与标准税率双轨制,税务局将自动选取两者中较低的金额征收:
- 累进税率:分 2%、6%、10%、14%、17% 五档;
- 标准税率:首 500 万港元入息按 15%,超出部分按 16%。
2026/27 年度起,基本免税额由 13.2 万港元上调至 14.5 万港元,已婚人士免税额由 26.4 万港元上调至 29 万港元。例如,年薪 50 万港元扣除免税额后,实际税率可能仅为 4%-6%;若年薪超 200 万港元,则需对比两种税率择优缴纳。

三、董事薪酬合规规划策略
针对无大量成本费用的外贸或跨境电商企业,可通过合理发放董事或员工工资来调整利润,降低利得税负担。一般建议将工资设定在个税免税额范围内,既无需缴纳额外个税,又可使公司获得相应的利得税扣除。
若有续签香港身份需求,建议薪俸税评税入息不低于 36 万港元/年(月均 3 万港元),这是续签时较为稳妥的收入证明水平,同时也需参考行业平均薪资标准。
四、常见税务误区解析
误区一:公司未盈利无需报税
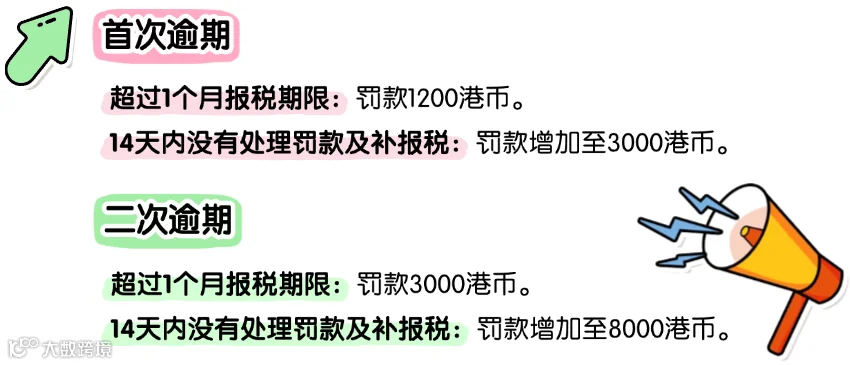
香港公司无论盈亏,收到税表后必须按时申报。逾期不仅面临罚款,严重时负责人可能收到法院传票需出庭解释。无运营公司须出具《无运营审计报告》,严禁直接零申报或不申报。
误区二:申请离岸豁免即可免交所有税
离岸豁免仅针对特定符合条件的业务项目,不代表公司所有后续业务(如新增的 B、C、D 项目)自动豁免。此外,即便在香港获豁免,业务实际发生地可能仍需依法纳税。
五、常见问题快问快答
Q:新注册香港公司何时开始处理税务?
A:公司成立后第 18 个月将收到首份利得税表。收到税表后,须在 3 个月内(含常规 1 个月期限及新公司宽限 2 个月)完成审计与申报,超期不可延期。建议公司在成立满一年时即确定年结日并着手准备做账资料。
Q:给自己发工资需要缴纳强积金吗?
A:原则上,香港公司须为员工缴纳强积金。若董事兼具雇员身份,需按条例供款;若公司仅有董事一人且无雇员身份,可获豁免。实操中,通常拟获取香港身份的内地居民会选择缴纳。
Q:薪俸税和利得税是否分开申报?
A:是的。利得税属公司层面税种,薪俸税属个人层面税种。两者并行,公司申报利得税,董事个人申报薪俸税,均需按时完成。
税务合规是香港公司长期稳健运营的基石。作为香港 TCSP 持牌秘书公司,我们提供公司注册、做账审计、利得税及薪俸税申报、离岸豁免申请等全流程专业服务。如需针对具体情况的税务建议,欢迎咨询专业顾问。
* 本文仅供参考,不构成正式税务意见。具体税务安排请咨询专业税务顾问。
