


今日分享
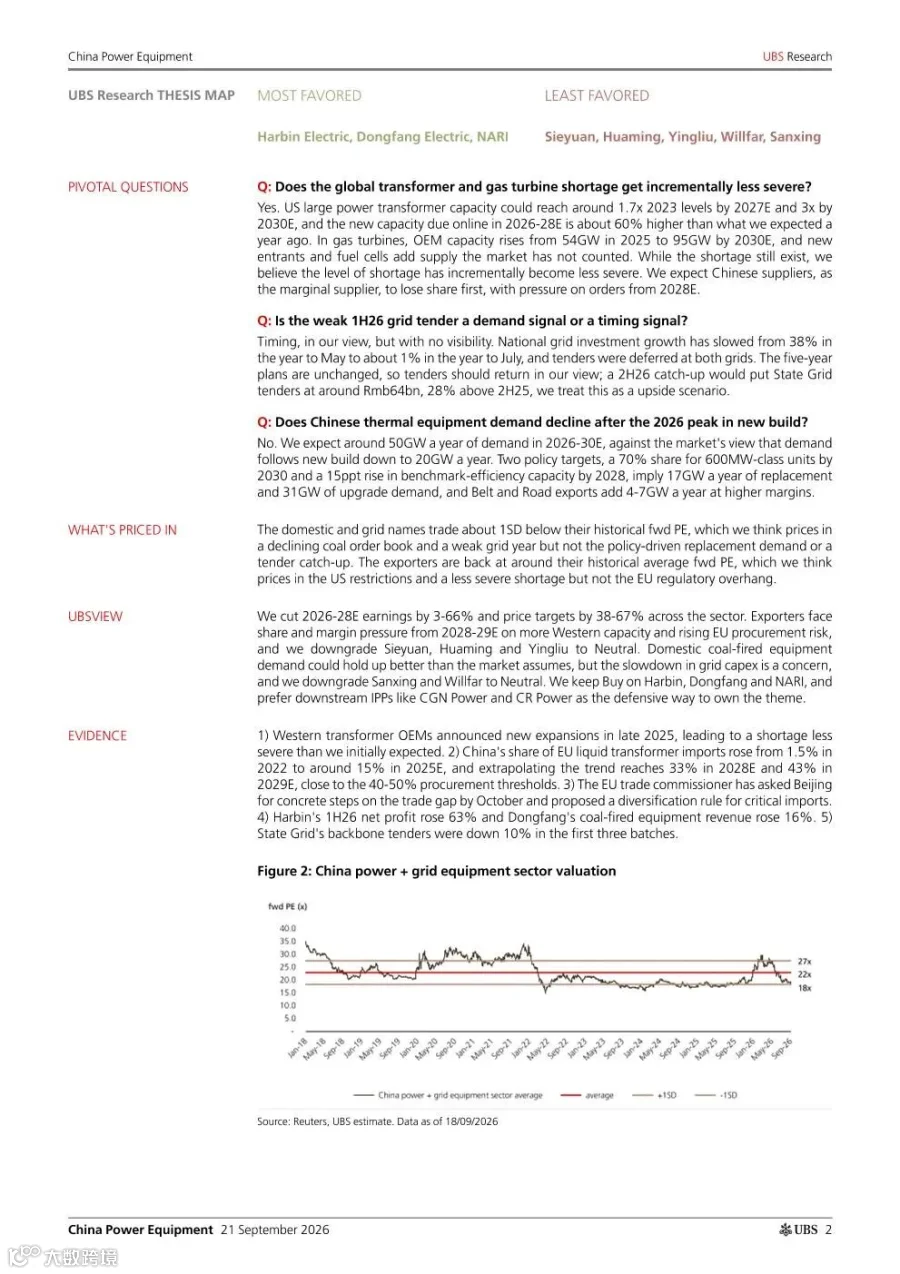
瑞银发布中国电力设备行业报告,受贸易壁垒担忧及全球供给宽松影响,下调行业评级。报告将 2026-2028 年预期盈利下调 3%-66%,目标价下调 38%-67%。
板块年内高点以来跌幅达 30%-50%,主因有二:一是资金面,该板块成为 AI 交易的空头对冲标的;二是基本面,全球变压器和燃气轮机短缺缓解速度快于预期。
出口企业面临进一步下行压力,预计 2028-2029 年市场份额与利润率将受欧美产能扩张及欧洲贸易风险双重挤压。国内方面,电网资本开支放缓引发担忧,但煤电设备需求韧性或超市场预期。评级调整上,思源电气、华明装备、应流股份、三星医疗、威胜控股由“买入”下调至“中性”;哈尔滨电气、东方电气、国电南瑞维持“买入”。机构更偏好中广核电力、华润电力等下游 IPP 发电企业,因其盈利防御性更强。
海外供给缓和与贸易风险加剧
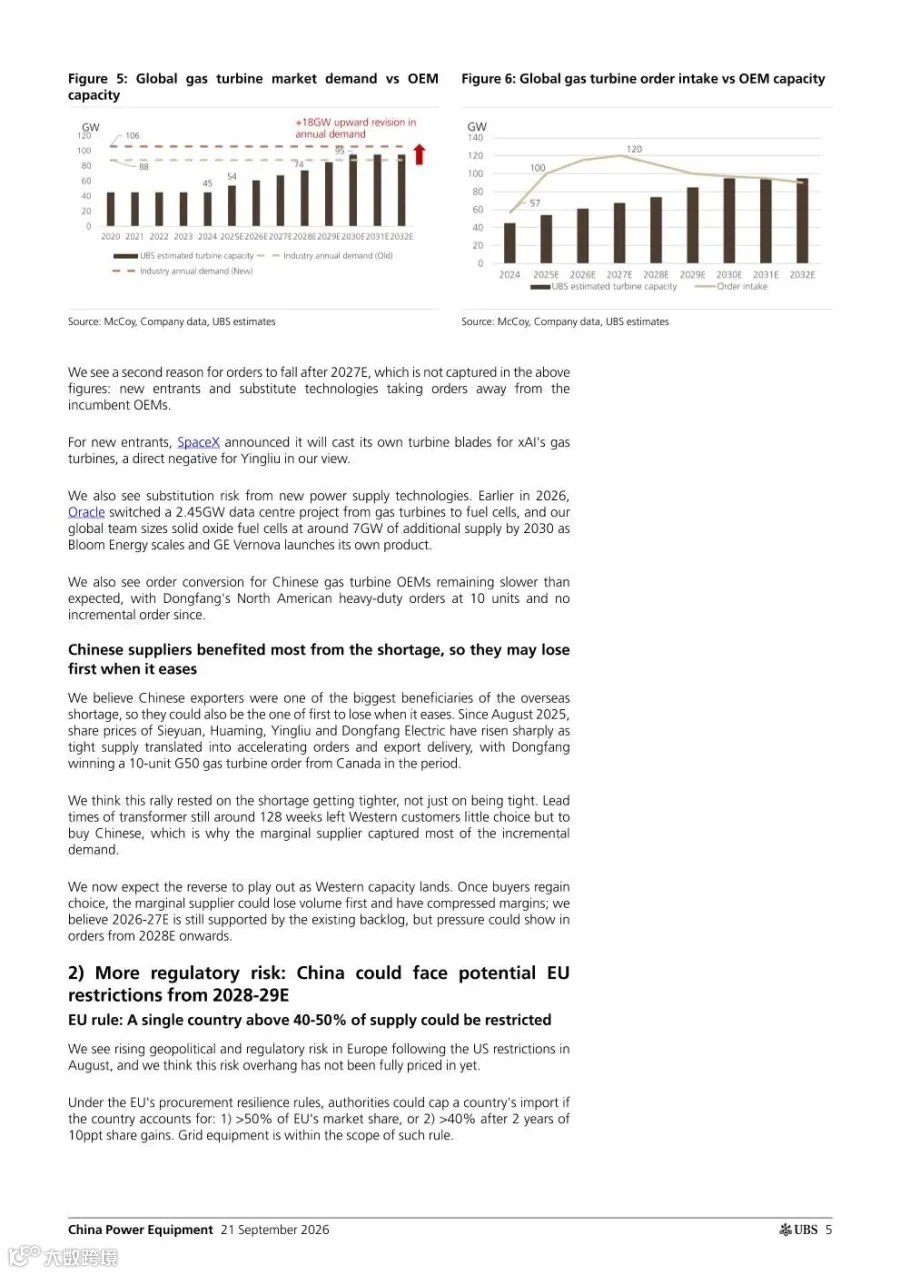
从出口端看,全球变压器及燃气轮机供给紧张局面较预期快速缓解。欧美本土产能扩张加速,预计美国变压器产能到 2030 年将达到 2023 年的 3 倍。作为中国作为边际供应商,预计在 2028-2029 年将率先丢失市场份额并承受毛利率压力。
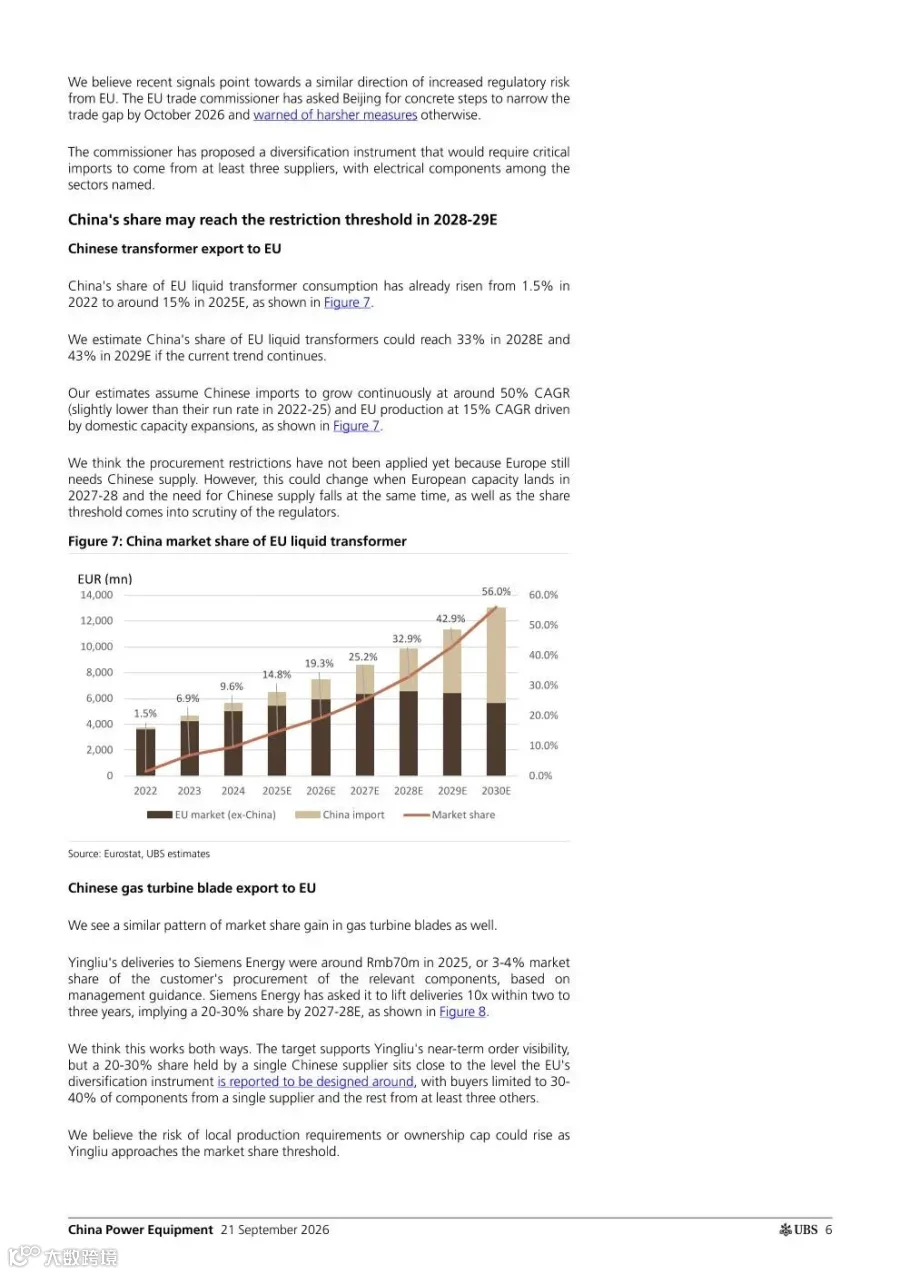
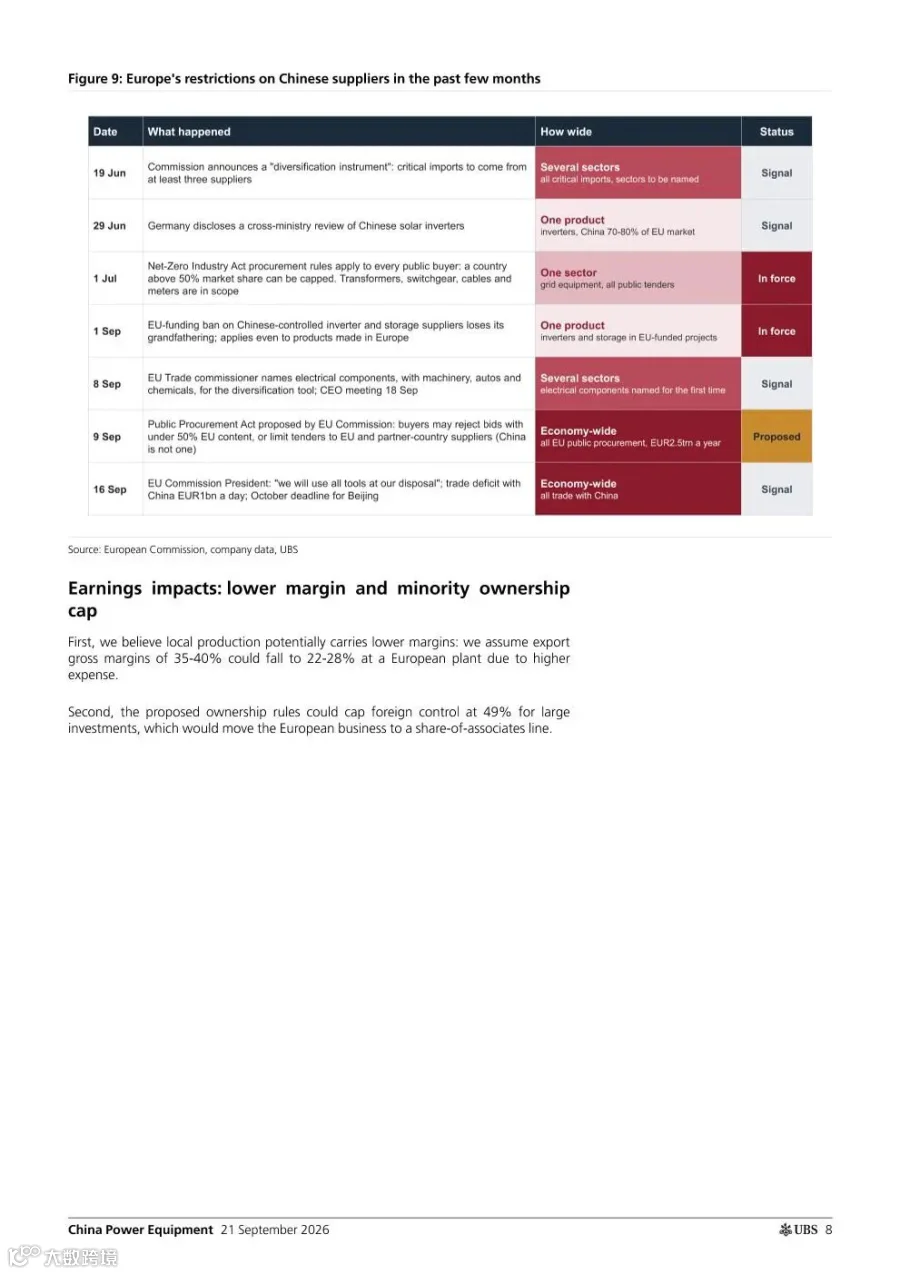
地缘政治风险方面,中国变压器在欧盟市场供给占比预计在 2028-2029 年逼近 40%-50% 的政策阈值。欧盟采购新规可能强制要求本地化生产,这将对中国企业盈利造成冲击。报告指出,市场一致预期思源电气等企业海外业务将持续高增的观点恐难兑现。
国内市场分化:电网放缓与火电韧性
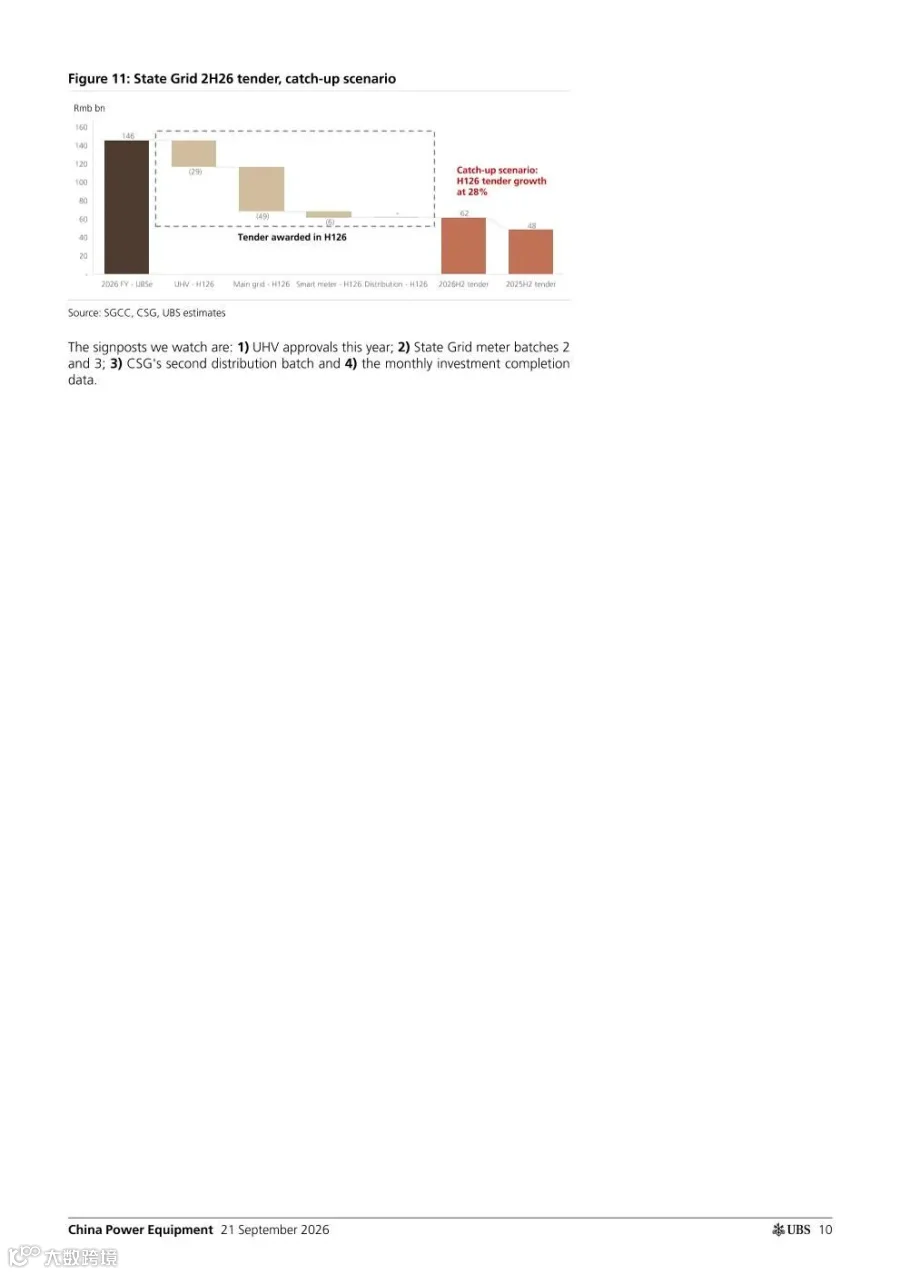
国内市场呈现结构性分化。电网设备端,2026 年 1-7 月国家电网投资同比增速大幅回落,招标项目出现延期。尽管五年规划总投资额未变,但招标重启时间尚不明朗,仅能视为潜在的上行期权。
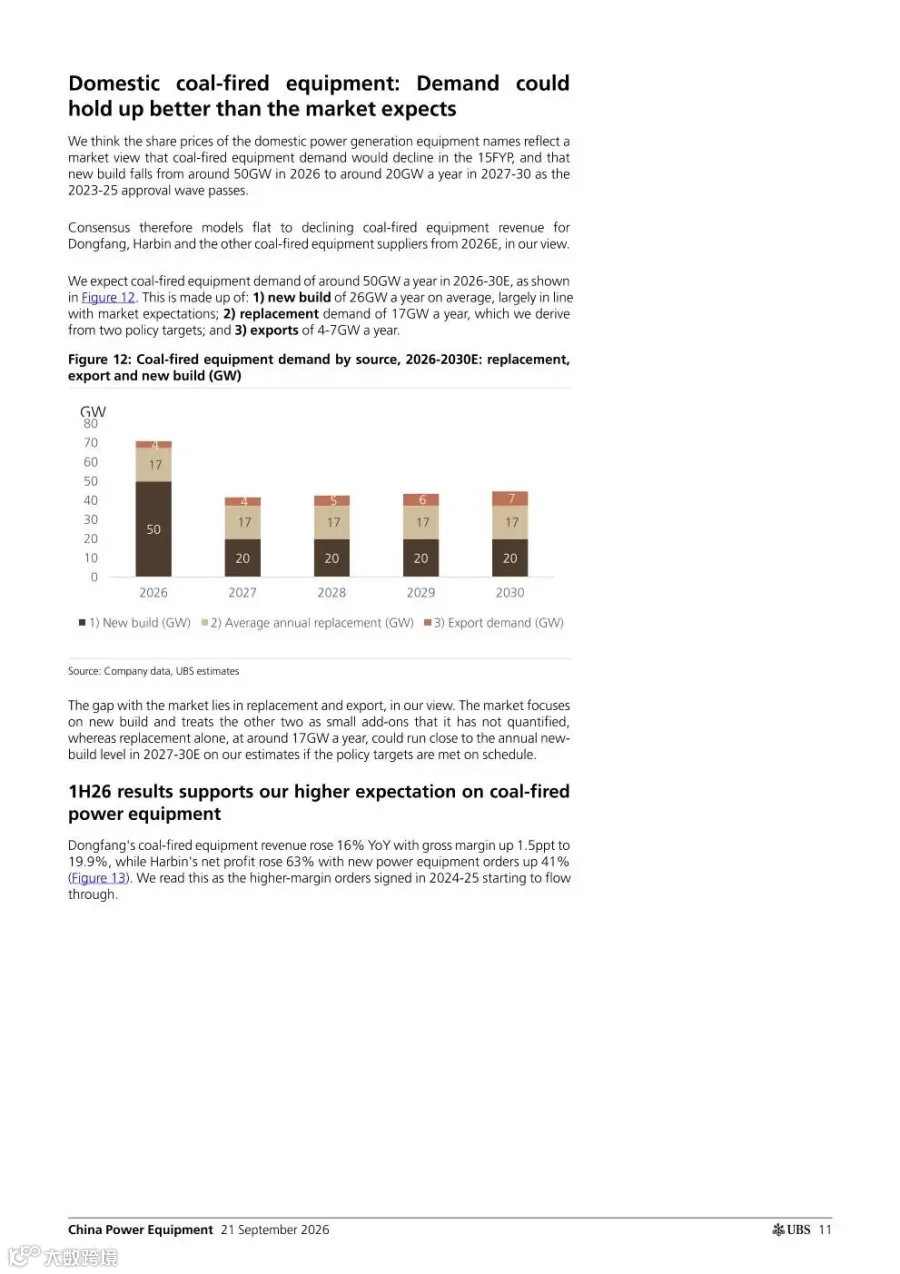
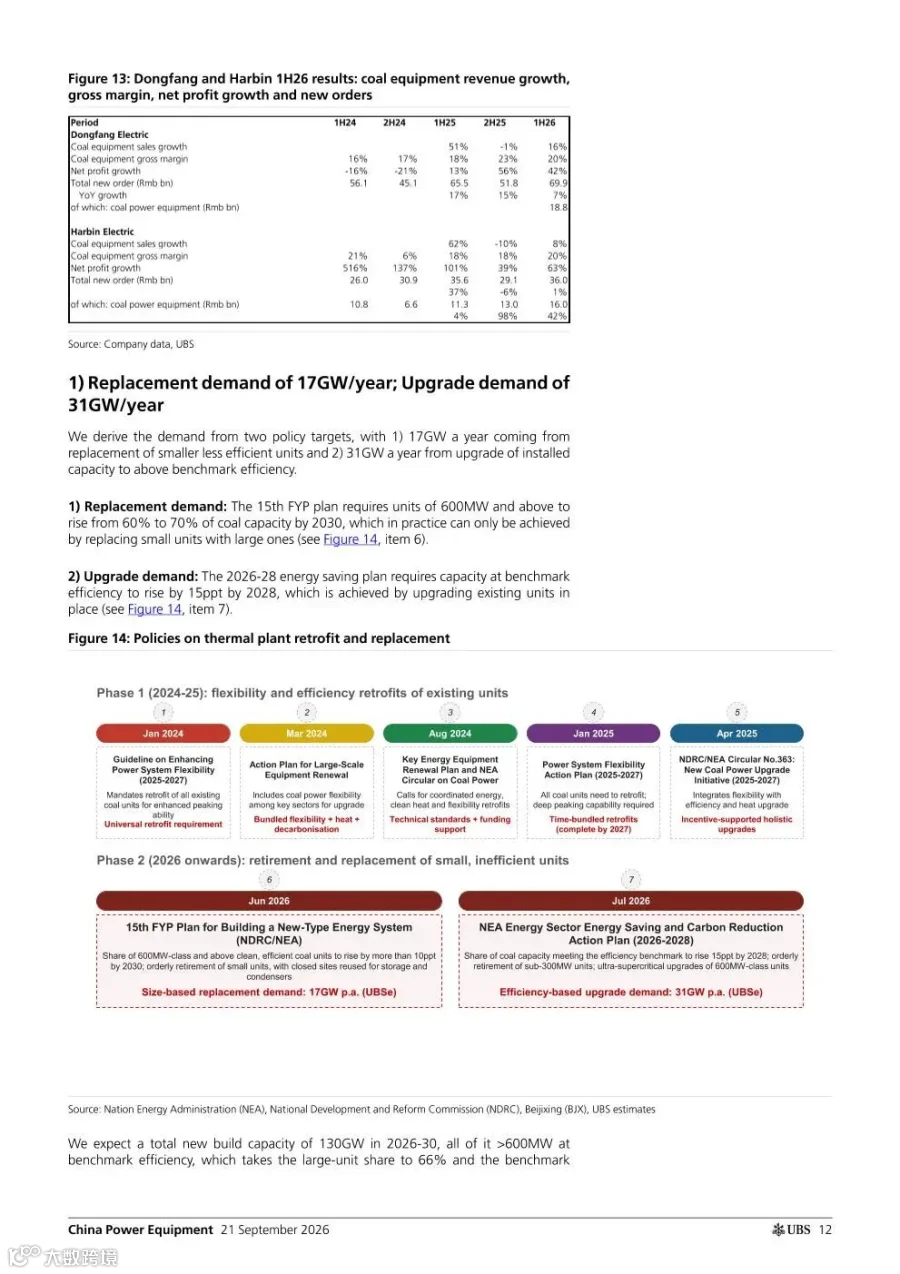
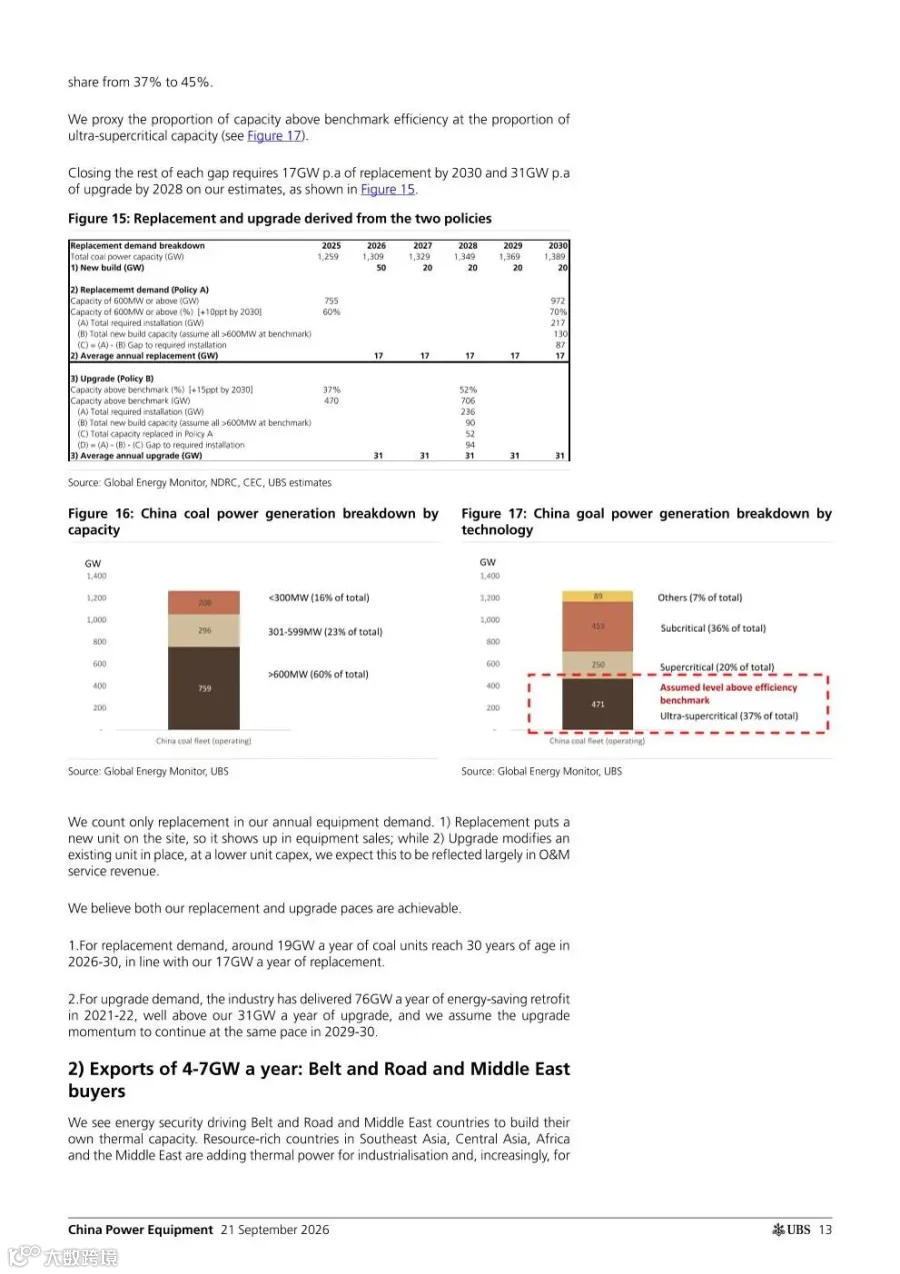
火电设备端需求韧性显著超预期。报告预计 2026-2030 年年均火电设备需求约为 50GW,构成包括 20GW 新建装机、17GW 设备替换以及 4-7GW 海外出口。其中,替换需求主要源自机组大型化趋势及能效提升政策的硬性要求。
估值逻辑与选股策略
在估值与选股排序上,机构偏好顺序为:下游 IPP 发电企业>国内设备企业>出口导向设备企业。
具体而言,出口型企业估值虽已回落至历史均值,但尚未充分计价欧盟贸易风险;电网设备企业估值低于历史一个标准差,需等待招标回暖作为催化剂;火电设备企业当前估值具备较高吸引力。
报告节选







申明:报告旨在分享,版权归原作者所有。