A 股市场:结构分化,情绪降温
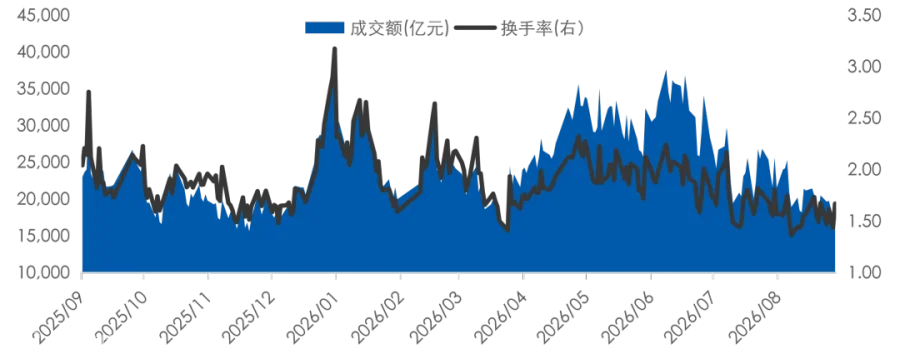
市场整体虽有修复,赚钱效应改善,但增量资金主要流向科技成长及中小市值方向,大盘权重与传统蓝筹表现相对滞后。市场情绪持续降温,日均成交量为 1.81 万亿元,周度环比缩减 4.4%。
债市观察:利率分化,转债回升
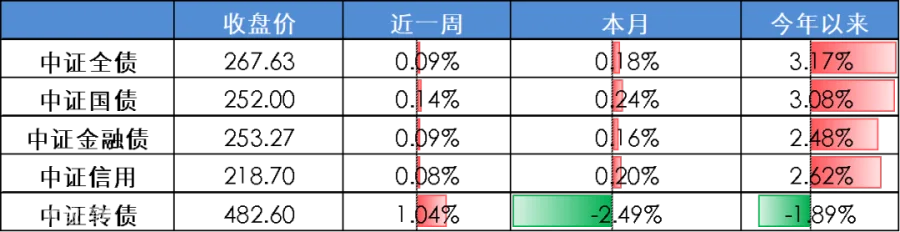
利率债呈现震荡分化态势,上周短端收益率上行,中长端下行;信用债收益率整体小幅下行,表现略优于利率债;可转债逆势回升,中证转债指数周涨 1.04%。
境外市场:美联储重启加息
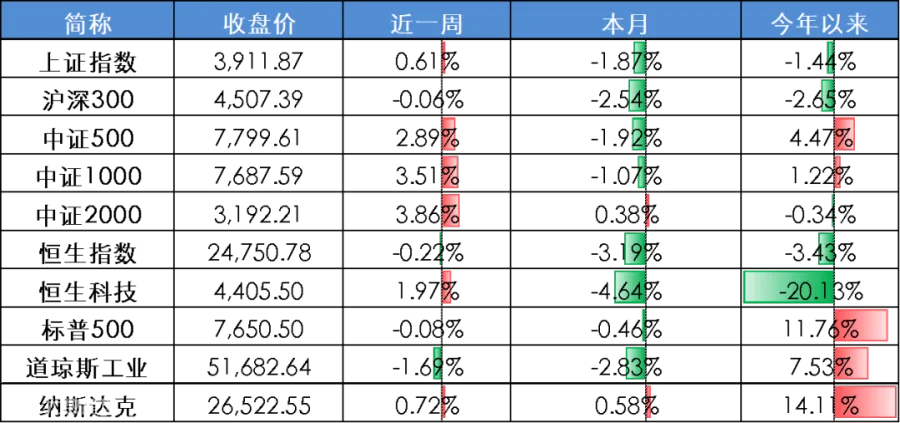
美联储 9 月加息 25 个基点,这是自 2023 年 7 月以来首次加息。高利率环境重新成为全球权益市场的重要压制因素,当周美股三大指数表现明显分化。
全球主要股票指数
国内主要债券指数
数据更新时间:2026 年 09 月 18 日;数据来源:Wind 外贸信托
近一年 A 股市场成交情况(亿元)
近一年 A 股市场风格表现
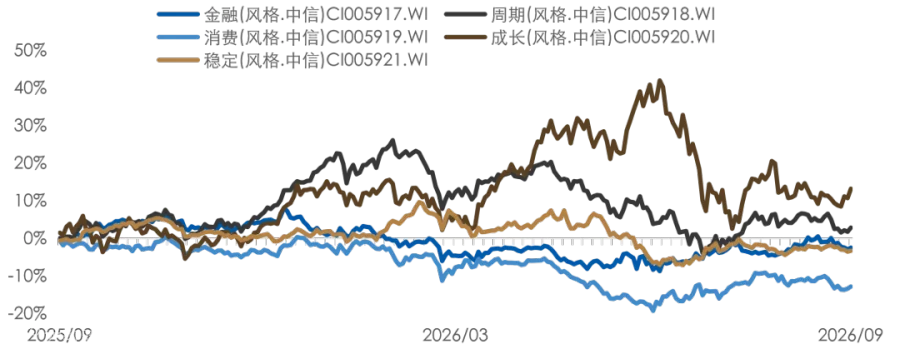
数据更新时间:2026 年 09 月 18 日;数据来源:Wind 外贸信托
核心观点:美联储加息落地虽使不确定性阶段性下降,但风险尚未完全出清。中美经贸磋商成果将是短期内影响市场风险偏好和产业景气度的核心变量。随着中秋、国庆双节临近,跨假期风险溢价叠加三季度末机构考核约束,预计市场将延续震荡与轮动行情。
流动性方面
9 月 LPR 维持不变。上周央行公开市场全口径净投放 8,588 亿元;本周将有 1,800 亿元国库定存和 2,720 亿元逆回购到期。北向资金当周成交额 1.33 万亿元,规模略有回升;沪深两市主力资金由出转进,净流入 183 亿元,电子、通信、机械设备行业最受追捧。股票型 ETF 场内净赎回 9.65 亿元,终结连续四周净申购;杠杆资金边际回升,融资余额达 2.61 万亿元,当周净流入 61 亿元。
近一年 A 股融资余额

数据更新时间:2026 年 09 月 18 日;数据来源:Wind 外贸信托
经济复苏方面
当前经济呈现“外需强、内需弱”特征。工业和出口表现强劲,构成主要支撑;消费复苏乏力,投资加速下行。房地产投资创历史新低,但房价环比现企稳迹象,同比降幅收窄。金融数据显示贷款大幅低于预期,股票融资反超贷款,直接融资占比上升,社融主要靠政府债托底。整体而言,经济修复高度依赖外需和制造业,内需尤其是消费和地产亟待提振。
8 月国内消费和投资双双走弱
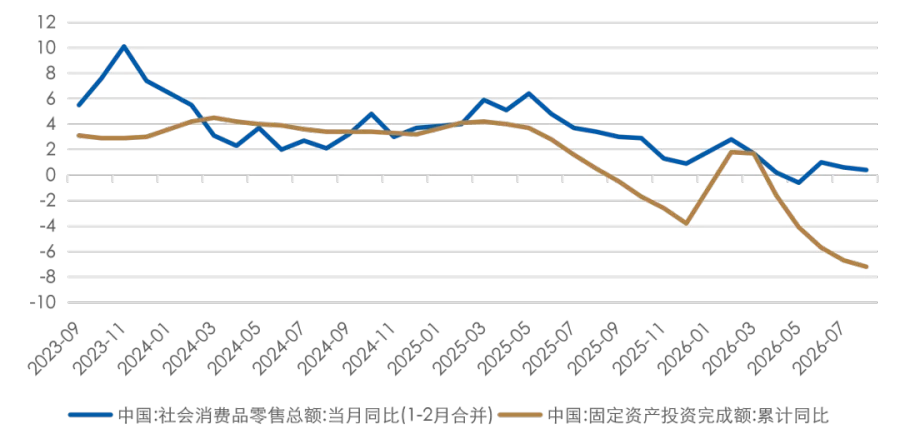
数据更新时间:2026 年 09 月 15 日;数据来源:Wind 外贸信托
海外因素方面
美联储 9 月启动加息,将联邦基金利率目标区间上调 25 个基点至 3.75%—4.00%,符合市场预期。这是继 2023 年 7 月底以来首次加息,此前已连续五次会议按兵不动。声明措辞精简并强化价格稳定承诺,点阵图显示年内或再加息一次,标志着货币政策重心从应对就业风险全面转向遏制通胀。
展望:复苏的斜率与进度是 2026 年国内经济与资本市场的主线。市场仍处于价值投资区间,中长期看好逻辑未变:适度宽松的货币政策提供适宜环境,政策支持力度加大,居民资产配置向权益类倾斜。尽管政策预期兑现叠加止盈压力可能导致短期震荡加剧,但长期慢牛的发展方向不变。
配置建议:各策略保持标配,如遇市场大幅调整,可适度增配多头或可转债策略。

长期视角:全球经济衰退带来的机遇与挑战并存,中美关系重塑是决定市场表现的长期因素;宽货币、宽信用的节奏以及美联储降息预期是影响情绪的短期变量;地缘冲突与国内复苏节奏的偏差则放大了短期波动。上述因素虽加大市场波动,但也为长期布局提供了良机。配置权益类资产是长期投资的必然选择,建议在符合个人风险收益特征的前提下适度超配,以时间换空间,平滑成本波动。
供稿:中国外贸信托财富管理中心投顾团队