

9 月 17 日,加拿大国际贸易法庭(CITT)发布公告,正式终止对中国光伏产品长达 11 年的“双反”(反倾销、反补贴)措施。

自 2015 年生效至 2026 年撤销,这道贸易壁垒终于移除。对于中国光伏企业而言,这不仅是关税的归零,更是北美市场准入的重要积极信号。
此次日落复审的终结并非偶然,核心在于加拿大本土产业基础的弱化及双边关系的回暖。
本土产业支持缺失。在 CBSA 发起的本轮复审中,仅有一家加拿大生产商 Heliene 回复问卷,且该企业自 2022 年底已停止在加生产涉案产品。无进口商、无出口商、无政府回应,导致继续维持双反税缺乏国内产业的实质支持。

中加经贸关系回暖。2026 年 1 月,加拿大总理卡尼访华并签署《中加经贸合作路线图》,双方相继调整了电动汽车、钢铝及油菜籽等产品的关税措施,并明确不再推进针对光伏和半导体的新关税。外交大盘的回摆为此次撤销创造了政治条件。
清洁能源转型的现实需求。2019 年至 2024 年,加拿大太阳能装机量几近翻番,但超过 95% 的离网光伏组件依赖进口。维持高额双反税将直接推高其本国清洁能源转型的成本,这与加拿大的减排目标相悖。
关税归零,商业可行性重现。此前,未获单独正常价值的中国出口商面临最高 154.4% 的反倾销税及 0.340 元/瓦的反补贴税。数据显示,2023 年至 2025 年,加方征收的双反税额甚至超过了当年涉案产品的完税价格,实质上封锁了贸易通道。如今壁垒消除,晶科、晶澳、天合、阿特斯、隆基等具备中国大陆产能的企业,可重新评估对加直接供货的订单与产地配置。
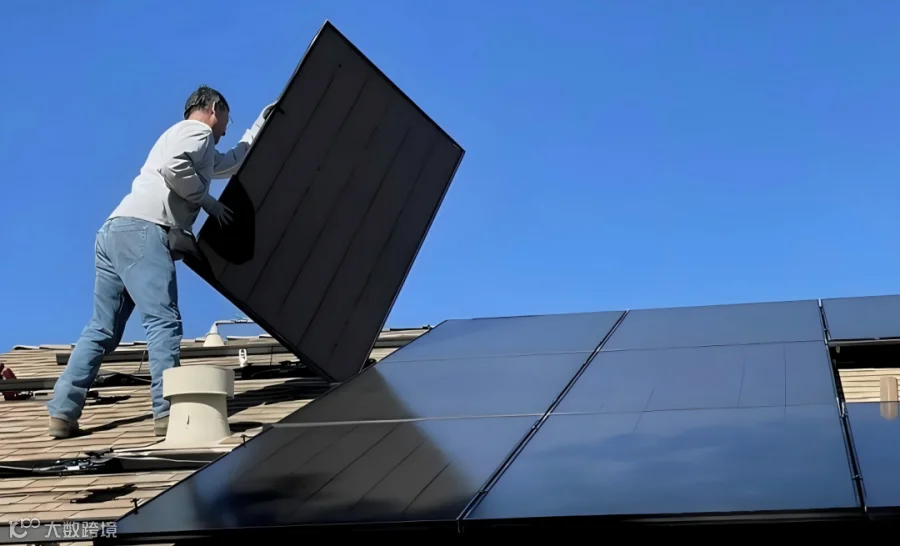
北美市场多元化的重要选项。在美国贸易壁垒持续加码的背景下,加拿大市场展现出政策稳定、组件价格较高且本土制造能力不足的显著优势,成为中国光伏出口多元化的关键突破口。

1. 直供窗口开启,份额回升可期。2024 年加拿大进口光伏组件中,越南占 68%,中国大陆仅占 8%。双反取消后,企业需重新测算国内直供与东南亚产能供货的成本差异,中国大陆进口份额的回升将是首要观察指标。

2. 从“卖组件”向“卖系统”转型。加拿大下一轮装机周期集中在安省、魁省等地的公用事业项目。企业应提前对接 EPC 和开发商,提供涵盖设计、交付至运维的系统级方案。据加拿大可再生能源协会预测,2029 年前风、光、储装机将持续增长,市场空间广阔。
3. “中国直供 + 东南亚产能”组合策略。面对价格敏感型买家,中国直供具成本优势,东南亚产能具原产地优势。采取“两条腿走路”策略更为安全,同时需密切关注加拿大本土制造补贴及政府采购政策的动态变化。

快速转化关税红利。双反撤销带来的价格优势需迅速转化为订单。鉴于过去几年加拿大进口商渠道已转向东南亚,重建认证、物流及售后体系需要时间,唯快不破者方能抢占先机。

强化本地化服务能力。加拿大市场对产品认证、交付周期及售后服务有严格要求。单纯的产品输出已不足以留住客户,提供本地化的技术支持和项目全生命周期服务才是长期竞争力的关键。
动态调整全球布局。面对美国壁垒加码与加拿大门户重开的反差,出海企业需建立灵活的市场配置机制,敏锐捕捉政策风向,实现全球资源的优化调度。
11 年双反复归零,标志着中国光伏迎来北美市场的新窗口。对于具备产能、产品及本地化服务优势的企业而言,这不仅是机遇,更是对综合实力的考验。
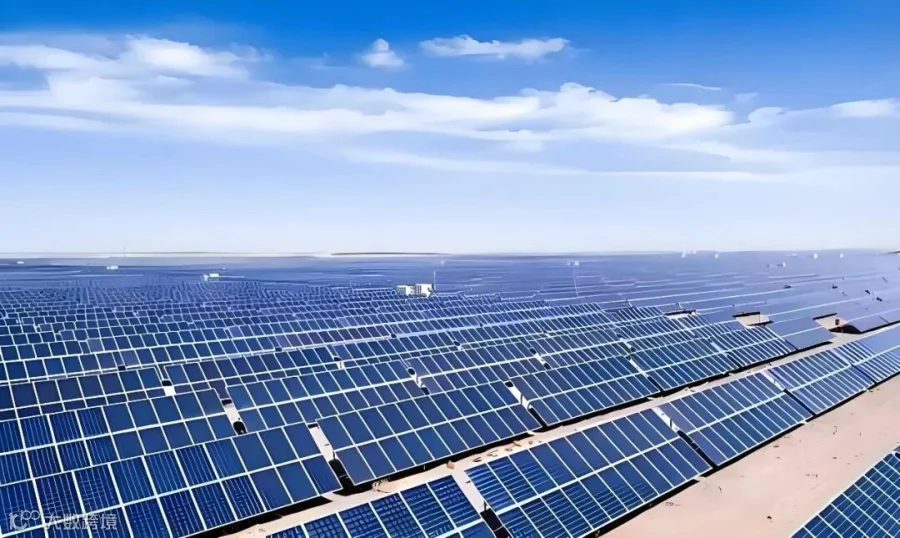
唯有能将关税红利迅速转化为项目绑定能力与本地化服务体系的企业,方能吃下加拿大下一轮装机周期的红利。窗口已开,胜负在于谁跑得更快、站得更稳。