

近期有企业反映,9 月申报时发现进项税额异常短缺,经查竟是供应商在 8 月单方面红冲了已入账的 13 万专票,而受票方未收到任何提醒。由于供应商单方红冲导致进项缺口,企业被迫多缴税款。
面对“发票已开,对方说冲就冲”的困境,事后扯皮不如提前防范。在数电票新规下,受票方可通过特定操作“锁”住发票,避免被悄悄红冲。
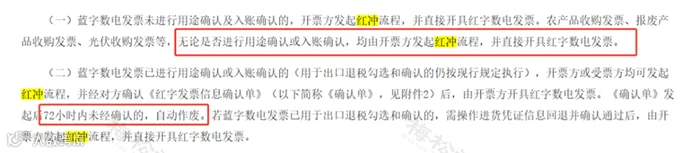
依据《国家税务总局关于推广应用全面数字化电子发票的公告》(2024 年第 11 号),数电票红冲规则的核心变化在于:红字发票红冲从“开票方单方操作”转变为“购销双方双向确认”。
本文将详细解析发票权限归属、锁定方法及红字确认单的处理流程。
数电票的"控制权"在谁手里?
核心逻辑在于:数电票能否被红冲,取决于受票方是否完成“关键确认动作”。具体分为两种情况:
情况一:未做确认(高危风险)
若专票未勾选抵扣、普票未做入账确认,开票方可直接发起红冲,无需受票方同意。这将导致企业货已入库、账已做完,但税务后台发票已被冲销,引发申报数据不符、汇算清缴风险甚至补缴税款及滞纳金。
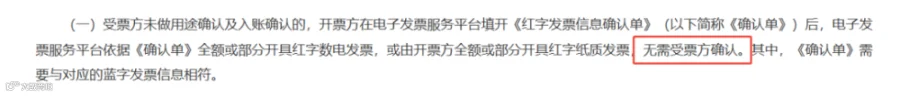
政策依据:受票方未做用途确认及入账确认的,开票方填开《红字发票信息确认单》后,可直接全额或部分开具红字发票,无需受票方确认。
情况二:已做确认(安全保护)
一旦完成任一确认动作,发票即进入“双向核验保护”状态。购销任意一方发起《红字发票信息确认单》,另一方必须在72 小时内确认或拒绝。超时未处理,确认单自动作废,红冲失败。
简言之:我方不点头,发票冲不掉。
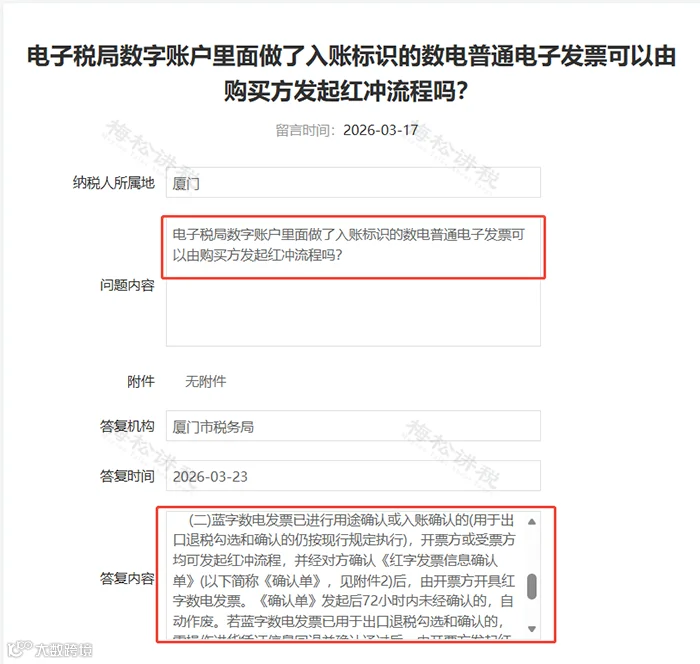
政策依据:蓝字数电发票已进行用途确认或入账确认的,须经对方确认后方可开具红字发票。《确认单》发起后 72 小时内未经确认的,自动作废。
(高频踩坑点)
数电专票:执行【用途确认】
收到专票后,应第一时间在税务数字账户勾选进项抵扣(用途确认)。完成确认后,对方无法单方面红冲,必须经你方确认。
数电普票:执行【入账确认】
这是常见误区。许多会计仅打印 PDF 归档,这在税务系统中不被认定为“已入账”。必须登录税务数字账户,手动点击入账确认,才能有效锁定发票。对于中小企业及兼职会计而言,忽略此步骤意味着所有普票均处于无保护状态。
官方操作路径:登录电子税务局 →【我要办税】→【发票使用】→【红字发票开具】→【红字信息确认单处理】,根据业务真实性选择“确认”或“拒绝”。

专票与普票锁票动作速查:

72 小时内如何处理?
新规下双向确认为常态,收到待办事项请按以下三步处理:
第一步:核实业务真实性
红冲仅限四种合法场景:销货退回、开票有误、服务中止、销售折让。若无对应真实业务,应直接点击“拒绝”,盲目确认将导致进项税额异常及税务风险。
第二步:同步进行进项转出
若发票已用于增值税申报抵扣,需暂依《确认单》所列税额从当期进项税额中转出。待取得红字发票后,将其与《确认单》一并作为记账凭证。
第三步:严格把控 72 小时时限
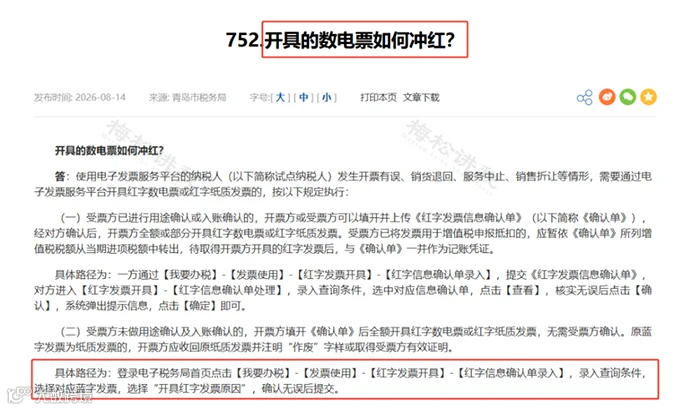
超时未处理将导致确认单自动作废、红冲失败。虽保护了发票状态,但若属真实退货,将阻碍业务流程。建议养成习惯:每周固定时间查看税务数字账户待办事项。
一、农产品收购发票、报废产品收购发票、光伏收购发票:无论是否确认,仍由开票方单方发起红冲,受票方需谨慎核对。
二、出口退税数电票:需先操作进货凭证信息回退并确认通过,再由开票方发起红冲,不适用双向确认流程。
三、部分红冲:原因选“销货退回”或“销售折让”可部分冲红;选“开票有误”仅能全额冲红,需谨慎选择。
四、异常状态发票:蓝字发票已锁定、已全额红冲或被认定异常的,不允许再发起红冲,需联系主管税务机关处理。
财务工作固定流程建议:
1. 收到数电专票:第一时间勾选抵扣(用途确认),锁定权限。
2. 收到数电普票:无论是否抵扣,务必进行入账确认,这是关键习惯转变。
3. 每周查看税务数字账户待办,确保红字确认单在 72 小时内处理完毕。
4. 与长期供应商约定:发票红冲必须提前沟通,避免账务混乱。
核心口诀:专票及时抵扣,普票务必入账确认,核实红冲真实性,72 小时按时处理。
红冲新规本质是为受票企业增加“防护锁”,但锁需企业主动扣上。
三条红线严禁触碰:
1. 严禁为调节收入、虚减税额进行虚假红冲,金税四期将对频繁大额红冲进行预警扫描。
2. 严禁盲目点击“确认”,无真实业务对应的红字确认单一律拒绝。
3. 严禁积压发票不处理,确认单超时作废或发票状态异常均属重大隐患。
来源:整理自梅松讲税、财务第一教室、猫叔说税等