


港口拥堵未解,旺季却比预期更持久。进入 9 月,全球集装箱运输市场并未如期降温。亚洲出口需求强劲,主要港口持续承压,船舶运力因拥堵和天气干扰出现实质性损耗。DHL Global Forwarding 最新报告显示,全球港口拥堵规模逼近 400 万 TEU,年初至今集装箱需求增长约 5%。跨太平洋航线旺季提前启动且延期结束,同时部分船司开始恢复苏伊士运河航线。对于中国货代和出口企业,除关注运价外,更需审视旺季持续性、拥堵缓解时点及航线调整带来的运力变化。
全球港口拥堵逼近 400 万 TEU,实际运力缩水
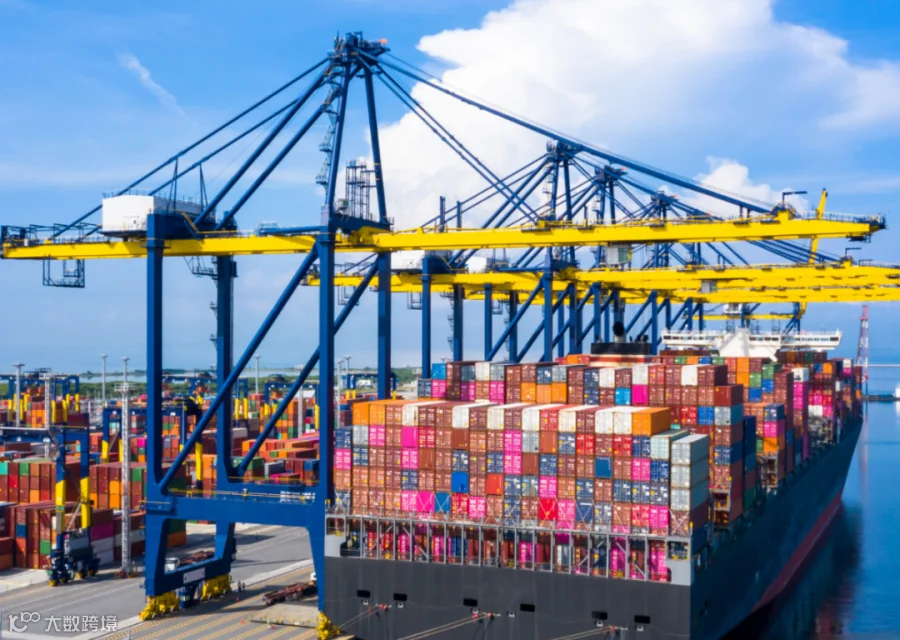
据 DHL Global Forwarding 2026 年 9 月海运市场更新,全球集装箱市场仍处偏紧状态。今年全球海运需求增长约 5%,亚洲出口货量提供强力支撑。然而,全球港口拥堵规模已逼近 400 万 TEU,船舶在港等待及码头延误严重限制了有效运力。
简言之,虽然市场船舶总量未见明显减少,但大量船舶滞留港口导致可投入下一航次的实际运力下降,这是近期部分航线运价高企、舱位紧张的核心原因。
DHL 指出,当前市场主要受三方面因素驱动:
- 集装箱需求持续增长,尤其是亚洲出口货量;
- 港口拥堵严重制约有效运力供给;
- 天气干扰与船期延误进一步降低船舶周转效率。
跨太平洋旺季提前启动,黄金周前补库需求旺盛
美线市场呈现“旺季难消”态势。DHL 数据显示,亚洲至北美航线旺季较往年提前启动,且持续时间超出预期。
需求支撑主要来自两方面:一是欧美节日季前的库存补充,二是中国国庆黄金周前的出货安排。美国进口商需提前备货,而中国货主为规避假期物流波动也倾向于提前出运。
在需求持续推动下,跨太平洋东行航线船舶利用率接近满负荷,导致近期订舱紧张、舱位选择有限。不过,市场表现存在分化,不同区域的货量、运力投入及港口作业情况各异,并非所有航线同步上涨。
船公司逐步增加苏伊士航线投入,绕行格局松动
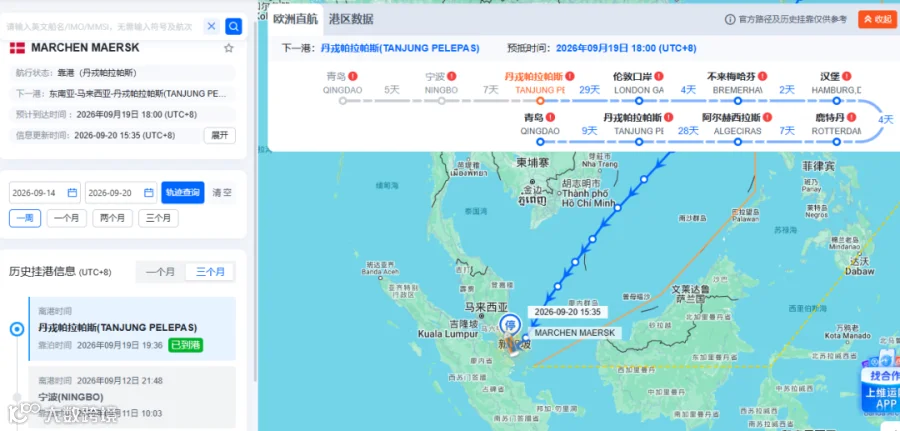
图源自维运网船舶定位 - 恢复苏伊士通行的首航船"MARCHEN MAERSK"
在全球港口拥堵背景下,航运市场迎来新变化:部分船公司开始逐步恢复苏伊士运河航线。
DHL 9 月市场更新显示,目前计划经苏伊士运河的亚欧航线服务占比已达约 18%。这虽非全面恢复,但标志着随着部分船司重新评估风险,苏伊士运河使用率正在回升。整体恢复进度仍取决于地区安全形势及运营商决策。
9 月 14 日,马士基与赫伯罗特宣布将通过苏伊士运河恢复 AE5、AE11、AE12 和 ME2 等 4 条联合集装箱航线。两家巨头表示,此举属于航线网络的逐步调整,后续是否增投仍需观察中东局势。
苏伊士航线的恢复理论上可缩短亚欧航程并释放绕行好望角的运力。但在实际操作中,船司需重新调配船舶、班期及港口衔接,短期内难以立即转化为货主熟悉的“船期正常化”。
旺季延长叠加拥堵,货代与企业应对策略
当前全球集装箱运输处于需求、天气与运力多重因素交织阶段。对中国货代和出口企业而言,建议重点关注以下三点:
第一,提前规划黄金周前后出货安排
跨太平洋旺季退潮迹象不明显,部分航线舱位依然紧张。对于有明确交付节点的货物,应尽早确认船期并制定备选方案。
第二,不仅看报价,更要看船期兑现能力
港口拥堵和天气干扰易导致船期变动。在当前环境下,单纯比较海运费高低无法反映供应链实际成本,需综合评估承运人的履约能力。
第三,持续关注苏伊士航线恢复进度
若更多船司恢复苏伊士通行,亚欧航线的运力部署、航行时间及班期将随之调整。但恢复是一个渐进过程,短期内仍需密切关注安全形势及实际班轮计划。
综上,旺季需求仍在,港口拥堵尚未完全缓解,苏伊士航线处于调整期。市场真正降温的时间点,将取决于货量走势、港口周转效率及船司后续的运力安排。
来源:维运网