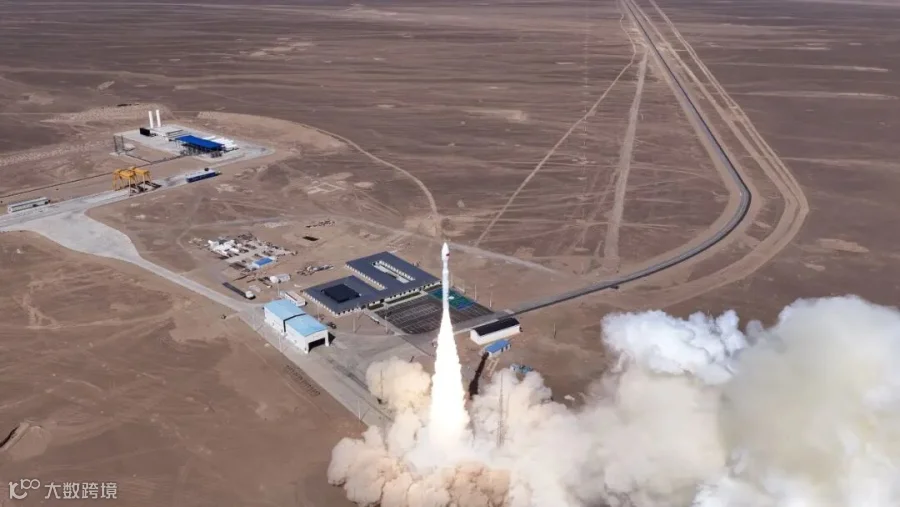
9月20日,力箭一号遥十八运载火箭以“一箭9星”方式将“超智算一号”等卫星送入预定轨道。这不是一次普通的发射任务。9颗卫星中,通感智算一体化、太空算力、商业电磁频谱监测等“新物种”密集出现,商业航天的需求端正在发生结构性变化。
为什么重要? 当卫星不再只是“拍照传数据”,而是能在太空自己“算”出结果,整个产业链的价值分配逻辑将被重写。
此次任务中最值得关注的是“鹏城首发星暨鹏城南科一号”。这颗仅重150公斤的卫星,由银河航天与鹏城实验室、南方科技大学等单位联合研制,国内首次将5G NTN基站、核心网、星载AI智算、星地激光以及微波通信联合搬上天。
通俗地说,这颗卫星把地面机房里的5G网络“大脑”搬到了太空。遥感成像后,星上智能计算模块直接在轨完成目标检测与识别,地面用户通过Ka频段终端就能读取结果,像浏览网页一样简单。
冠名本发火箭的“超智算一号”同样指向在轨计算。这颗卫星可在轨完成影像解析与目标识别,响应时效从数小时压缩至分钟级。今年7月,力箭一号遥十五搭载的5颗卫星中已有3颗指向太空算力。

太空算力的第一批买单者,可能不是互联网大厂,而是应急管理和国防领域。 理由很简单——这些场景对“分钟级响应”有刚性需求,且付费意愿强。地面数据中心做不到的,恰恰是太空算力的机会。
太空算力正在从概念走向工程验证。工信部明确支持在低空经济、应急通信等领域开展数据在轨处理,通过实际场景应用加速技术迭代。北京、上海、天津、成都等地也在密集布局。上海推出的“星枢计划”目标构建覆盖全球的天基智能计算网络。
市场数据印证了这一趋势。2025年中国商业航天市场规模达2.83万亿元,同比增长21.7%。2026年预计跃升至3.5万亿元,全年航天发射次数有望突破100次,商业发射占比首次超过60%。

产业链传导效应已经显现。卫星制造端,银河航天、国星宇航等企业加速批产;火箭端,力箭一号已累计将121颗卫星送入太空,年产能力达30发,发射场测发周期压缩到10天以内,在手订单排期规划至2027年下半年。
力箭一号副总师孙良杰介绍,依托“去任务化”通用接口设计,火箭可像“标准货架”一样快速适配不同载荷。这种标准化能力,是高频发射的基础设施。
从产业格局看,商业航天正在经历一轮洗牌。截至目前,国内具备运载火箭总体设计与研制能力的公司有50家,其中8家完成入轨验证并进入商业化发射阶段,11家进入首飞冲刺。谁先跑通“批产+高频发射+稳定履约”的闭环,谁就能拿到星座组网的入场券。

蓝箭航天、中科宇航已先后冲刺科创板。“商业航天第一股”的争夺背后,是行业从技术验证阶段向规模化交付阶段的整体跃迁。
这轮变化的实质是:卫星从“定制工艺品”变成“工业品”,火箭从“单次任务”变成“班车”。 当太空算力卫星开始批量入轨,真正受益的不仅是卫星公司和火箭公司,还包括星载芯片、激光通信、地面终端等上下游环节。
你怎么看这次“通感智算”卫星入轨对卫星互联网产业链的影响?是短期主题炒作,还是长期拐点?
内容来源:网络
本期编辑:小艾
论文投稿:作为领先的高科技先进制造技术产业服务平台,AMT接受学术论文投稿;稿件的发布完全是公益和免费的;论文投稿邮箱:info@amtbbs.org
版权声明:AMT尊重版权并感谢每一位作者的辛苦付出与创作;除无法溯源的作品,我们均在文末备注了来源;如文章、视频、图片、文字涉及版权,请原创作者第一时间联系我们,我们将根据您提供的证明材料确认版权后立即删除内容或按国家规定标准支付稿酬!