


利率上行、消费放缓之后,市场对消费生意的耐心明显变少了。过去只要有品牌、有增长故事就能获得的溢价,正在被重新审视;更确定的需求、更清晰的功效、更稳定的复购,以及更扎实的经营质量,反而变得越来越重要。
当消费者和资本都变得更谨慎,什么还能支撑长期溢价,什么又只是顺风期里的故事?第二期「滚雪球」,我们继续往下看。⛄️
美联储三年多来首次加息,全球消费资产重新定价
美国通胀压力重新升温。8 月 CPI 同比上涨 3.4%,核心 CPI 环比上涨 0.3%,高于市场预期的 0.2%;8 月最终需求 PPI 同比上涨 5.4%,环比上涨 0.4%。与此同时,国际油价在 9 月初一度突破 100 美元/桶,能源价格上行进一步增加通胀压力。

9 月 16 日,美联储 FOMC 以 12 票赞成、0 票反对的结果,将联邦基金利率目标区间上调 25bp 至 3.75%—4.00%,这是 2023 年 7 月以来首次加息。美联储在声明中表示,通胀仍处于较高水平,此次政策行动旨在推动通胀更及时地回到 2% 的长期目标。
市场随后重新评估利率路径。9 月 16 日,美国 2 年期国债收益率升至约 4.7359%,创 2024 年以来新高,10 年期收益率升至约 5.0%,美元指数上涨约 0.6%,道琼斯工业平均指数下跌 1.21%。
相比本次 25bp 的加息幅度,后续政策路径更值得关注。9 月点阵图显示,2026 年底联邦基金利率中位数为 4.125%,意味着在当前水平上仍对应一次 25bp 加息。18 名预测参与者中,12 人预计年底利率为 4.125%,4 人预计为 4.375%,2 人预计为 3.875%。因此,9 月点阵图的利率中位数仍对应年内再加息一次,但委员之间对后续路径存在明显分歧。
从资产定价角度看,本轮冲击首先体现在无风险利率和估值折现率的重新定价。对于高估值、久期较长以及对美元融资和海外估值体系依赖较高的消费资产,利率上行可能带来更直接的估值压力。对于国内消费资产,后续表现则仍取决于盈利增长、国内需求以及人民币汇率等因素。
8 月社零增速放缓,近场零售、高频与性价比渠道更具韧性
8月消费增速明显放缓,但并非全面收缩。8 月社会消费品零售总额为 39,824 亿元,同比增长 0.4%,较 7 月的 0.6% 进一步回落,低于市场预期的 0.8%,环比下降 0.13%。1—8 月社零累计增长 1.1%,剔除汽车后增长 2.7%,8 月剔除汽车后的消费品零售额增长 2.5%。整体消费仍处于低速运行状态。
结构分化比总量变化更值得关注。8 月限额以上单位消费品零售额同比下降 3.7%,明显弱于整体社零的 0.4%。其中,限额以上单位商品零售额下降 4.0%,而全国商品零售额仍增长 0.3%;限额以上单位餐饮收入下降 0.7%,而全国餐饮收入仍增长 1.1%。这意味着消费市场中大体量、标准化、品牌化以及相对依赖线下门店的消费主体当前面临的压力高于整个消费市场的平均水平。值得注意的是,这一裂口并非 8 月才出现,7 月限额以上单位消费品零售额已经下降 3.4%,而同期社零仍增长 0.6%,说明规模以上主体的压力具有一定的持续性。
从需求结构看,这种分化可能对应两个层面的变化。第一,居民在更谨慎地选择消费场景和商品,必需品、高频消费和价格敏感型消费仍有较强刚性,因此食品、饮料以及便利店、超市等业态保持增长。第二,汽车、黄金珠宝、百货、品牌专卖等可选消费对收入预期、财富效应和消费信心更加敏感,因此在总量需求偏弱的环境下承压更明显。换言之,当前更接近于消费结构发生调整,而不是消费需求整体消失。
渠道分化进一步强化了这一判断。从 1–8 月累计数据看,限额以上零售企业中,便利店和超市零售额分别增长 5.5% 和 3.8%,而专业店、百货店和品牌专卖店分别下降 2.2%、3.0% 和 10.0%。高频、刚需、近场以及价格敏感型渠道的韧性明显高于百货和品牌专卖等可选消费渠道。从消费企业经营角度看,这意味着消费者对“在哪里买”以及“为品牌溢价支付多少”的敏感度正在上升,渠道效率、商品性价比和促销能力的重要性进一步提高。
品类方面,粮油食品、饮料分别增长 4.0%、4.9%,通讯器材在以旧换新政策推动下增长 27.3%,汽车和黄金珠宝则分别下降 18.5%、17.5%。
居民信贷则进一步印证内生需求仍偏弱。8 月新增人民币贷款仅 600 亿元,居民贷款减少 2029 亿元,居民加杠杆意愿仍不足。由此看,当前消费增长更多依赖刚需和政策刺激,高客单价、可选消费仍处于承压阶段。

欧莱雅市值反超 LVMH,消费资产估值逻辑正在变化
9 月 15 日,欧莱雅市值达到 2031.7 亿欧元,超过 LVMH 的 2020.5 亿欧元,成为法国市值最高的上市公司,这是 2017 年以来首次由非奢侈品企业占据这一位置。同日,LVMH 也跌出欧洲上市公司市值前十,为 2017 年以来首次。
两家公司基本面的分化是市值变化的重要基础。2026 年上半年,欧莱雅销售额 237.7 亿欧元,同比增长 5.8%,可比增长 6.8%,毛利率提升至 74.8%,营业利润率提升至 21.3%,电商保持双位数增长;相比之下,LVMH 今年以来股价累计下跌约 35%,奢侈品行业仍面临需求分化和价格带上移的压力。
需求端的变化也值得关注。贝恩数据显示,全球奢侈品消费者数量已从 2022 年的约 4 亿下降至 2025 年的约 3.4 亿,减少约 6000 万人。消费者购买频次下降,并更多转向小额消费、折扣渠道和体验型消费。伯恩斯坦进一步指出,Louis Vuitton 部分入门产品的价格已经接近甚至超过部分消费者一年的奢侈品预算,价格上涨正在压缩品牌的客群基础。

分业务板块来看,LVMH 两大核心赛道走出了截然不同的行情,软奢与硬奢之间的分化愈发明显。作为集团第一大业务,时装与皮具板块(Louis Vuitton、Dior 等,占集团总营收约 47%)上半年营收 181.46 亿欧元,报表口径同比下降 5%,有机收入下降 1%。值得注意的是,二季度该板块有机收入重新回到正增长,录得 +1%,结束了连续 7 个季度的下滑。
时装皮具属于典型的软奢品类,更依赖中产消费者的可选消费预算,因此对利率波动和大众消费信心的变化也更为敏感。这一轮回暖的核心驱动,主要来自 Dior 新任创意总监首季系列热销,以及北京、首尔 LV 大店客流的拉动。不过短板依旧存在,中国本土市场的皮具需求仍然偏弱。
相比之下,珠宝腕表板块(Tiffany、Bvlgari)成为表现最强的业务,有机增长 9%,二季度更实现双位数增长,硬奢已经成为 LVMH 当前最重要的增长引擎之一。在整体消费环境偏弱的背景下,珠宝、腕表这类被市场普遍认为更具保值属性的硬奢品类,展现出更强的抗风险能力。高净值人群的消费偏好也在持续向硬奢倾斜,相比更依赖中产可选消费预算的软奢,硬奢对宏观环境和利率波动的承受能力明显更强。

Inditex 则提供了另一组参照。2026 年上半年,Inditex 销售额达到 197.6 亿欧元,同比增长 7.6%,按不变汇率计算增长 9.2%,税前利润增长 6.8%。表面看,这仍然是一份相当稳健的增长成绩单。但财报公布后股价反而下跌,主要因为二季度盈利和毛利率未达到市场预期,投资者的关注点正在从收入增长进一步转向利润率和费用控制。阿尔诺财富排名下降、Inditex 创始人奥特加成为欧洲首富,本质上更多来自不同消费资产估值收缩幅度的差异。
这一系列变化反映出,市场对单纯依赖品牌叙事和稀缺性的资产变得更加谨慎,能够提供明确功效、稳定复购和更强经营确定性的消费公司,正在获得更高的估值认可。
高德美跻身全球美妆市值前列,皮肤科学成为新的高估值方向
瑞士皮肤科学集团高德美(Galderma)市值升至约 370 亿瑞士法郎,位居全球美妆个护企业市值前十,也是榜单中唯一一家以皮肤科学(Dermatological Skincare)为核心业务的公司。9 月 21 日起,高德美正式被纳入瑞士市场指数(SMI)。
高德美的高估值首先有业绩支撑。2026 年上半年,公司净销售额达到 31.34 亿美元,按固定汇率计算同比增长 24.6%,首次实现半年度收入突破 30 亿美元。其中,注射美学、专业护肤和皮肤治疗三大业务分别增长 12.1%、16.4% 和 67.9%。核心 EBITDA 达到 8.02 亿美元,同比增长 42.8%,核心 EBITDA 利润率提升至 25.6%,核心 EPS 同比增长 68.5%。公司也将全年净销售额增长指引从此前的 17%—20% 上调至 19%—21%。
这样的增长速度,也直接反映在估值上。截至 9 月 18 日,高德美 TTM 市盈率超过 50 倍、市销率近 8 倍,处于行业较高水平。高德美的特殊之处,在于它并不是一家单纯依靠品牌和营销驱动的美妆公司。与传统美妆集团相比,高德美更深地嵌入皮肤科和医美专业渠道,尤其是注射美学与治疗性皮肤病学业务。其业务一端是肉毒素 Azzalure、Dysport 和透明质酸填充剂 Restylane 等注射类产品,另一端则是丝塔芙、Benzac、Differin 等皮肤科学护肤品牌。
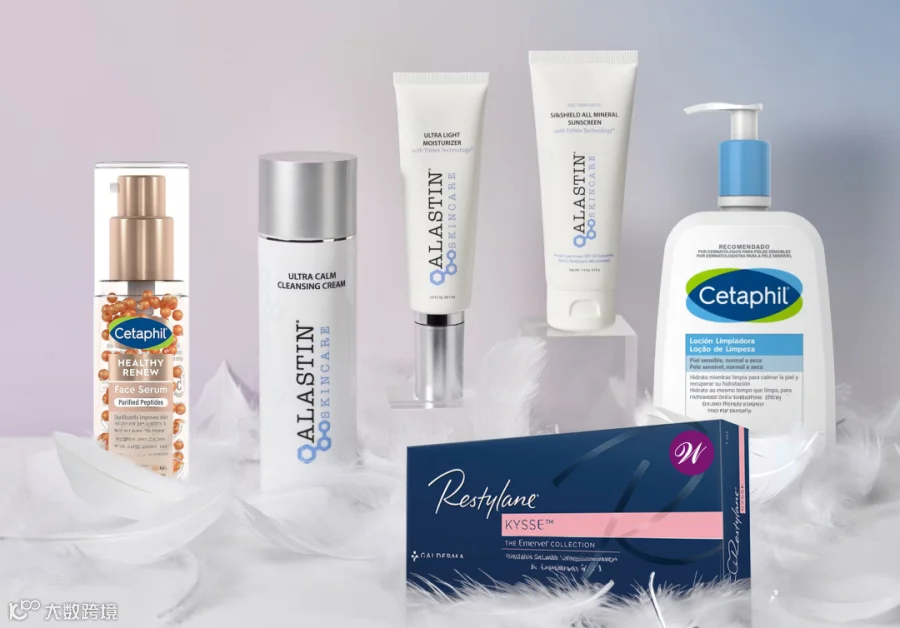
这种业务结构带来了不同于传统美妆的增长逻辑。医美注射本身具有较强的周期性复购属性,例如肉毒素通常每 4—6 个月需要再次注射;医生又可以在医美项目之外推荐相关护肤产品,形成“注射 + 护肤”的交叉销售。与此同时,产品功效更多依靠临床证据和医生专业背书来建立认知,注射类产品还涉及药监审批和医生资质要求,竞争壁垒因此更多来自专业能力和合规资产,而不只是品牌声量。
高德美进入全球十强,恰好发生在美妆市场估值逻辑发生变化的阶段。过去依靠品牌故事、时尚属性和营销投入建立溢价的模式,正在面对更严格的业绩验证。相比之下,功效更容易被临床证据验证、拥有专业渠道和监管壁垒的皮肤科学业务,正在获得更多关注。高德美进入全球十强,也反映出美妆行业的估值逻辑正在发生变化。在可选消费承压的环境下,市场关注的已经不只是增长速度,产品功效能否被验证、消费者能否持续复购,以及企业是否拥有专业渠道和合规壁垒,都在成为影响美妆资产估值的重要因素。

Puig 以 12 亿欧元买断 ISDIN,功效护肤继续成为并购重点
9 月 14 日,西班牙美妆集团 Puig 与 Esteve 家族旗下 CQFE 签署股权购买协议,以 12 亿欧元收购皮肤护理品牌 ISDIN 剩余 50% 股权。交易完成后,Puig 将实现全资控股,预计于 2027 年一季度末完成交割。此次交易隐含公司整体估值约 24 亿欧元,相当于 2025 年收入的约 3.7 倍,净利润的约 42 倍。
ISDIN 成立于 1975 年,总部位于巴塞罗那,以防晒为核心品类,同时覆盖抗衰、敏感肌修护和婴童护肤。2025 年公司收入约 6.48 亿欧元,同比增长仅 0.8%,净利润 5670 万欧元,同比下降 14%。
这是一笔“用倍数买确定性”的典型交易。ISDIN 并非一个正在高速增长的品牌,但 Puig 依然愿意按照约 3.7 倍销售额、42 倍净利润的估值买下剩余股权。原因或许在于,Puig 看中的并非 ISDIN 当下的增长速度,而是防晒和功效护肤本身的长期价值。防晒作为 ISDIN 最核心的品类,具有较强的复购属性和较成熟的功效验证,同时也具备全球化分销的空间。
交易完成后,Puig 的护肤业务规模将从约 5.5 亿欧元增至接近 12 亿欧元,相当于在集团内部一次性补上一块规模不小的护肤业务。将合资变为独资后,Puig 也将获得更完整的品牌经营决策权,更自主地推进产品开发、决定品牌投入和拓展全球市场。
在美妆集团普遍寻找第二增长曲线、且防晒品类仍处于渗透率提升期的当下,Puig 选择用现金换决策权。相比从零培育一个护肤品牌,直接买下一个已经建立产品、渠道和消费者基础的品牌,这种策略更快,也更可控。
