|
|
|||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
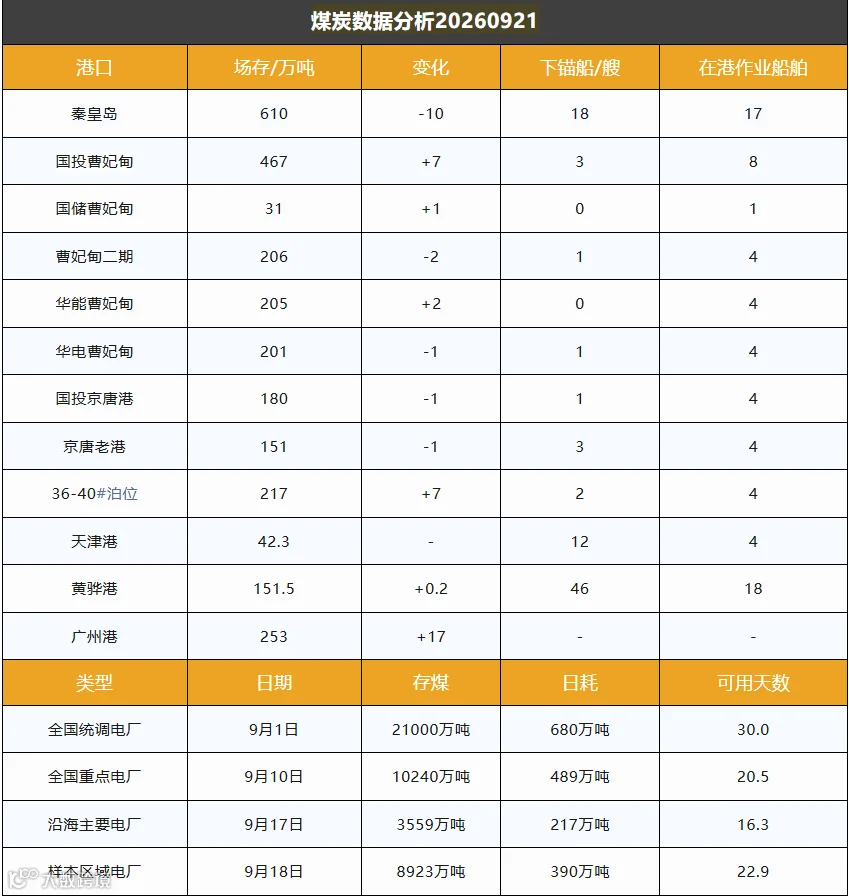
截至9月21日,环渤海港口库存2467.8万吨,较前一日环比增加8.2万吨。
主产区市场行情涨跌互现,站台大户备货节奏平稳,优质煤矿出货通畅;中小贸易商观望情绪有所抬升,部分涨幅偏高的煤矿,下游接受度有所回落。
北方港口市场整体情绪平稳,市场成交偏冷清。上游煤矿煤价高位持稳,受发运成本支撑,贸易商报价保持坚挺;下游受政策调控预期影响,观望氛围浓厚。三部门联合部署煤炭安全稳产保供工作,推动煤矿有序复产、加快先进产能释放;叠加大秦线秋季检修前期发运保持较好水平,市场此前对于供应偏紧的预期正在逐步修复。当前煤价仍呈上行态势,但后续上涨空间有待进一步观察。
进口煤市场保持平稳运行,对比国内煤具备较为显著的价格优势。近期终端招标活跃度提升,进口煤投标价格逐步企稳。
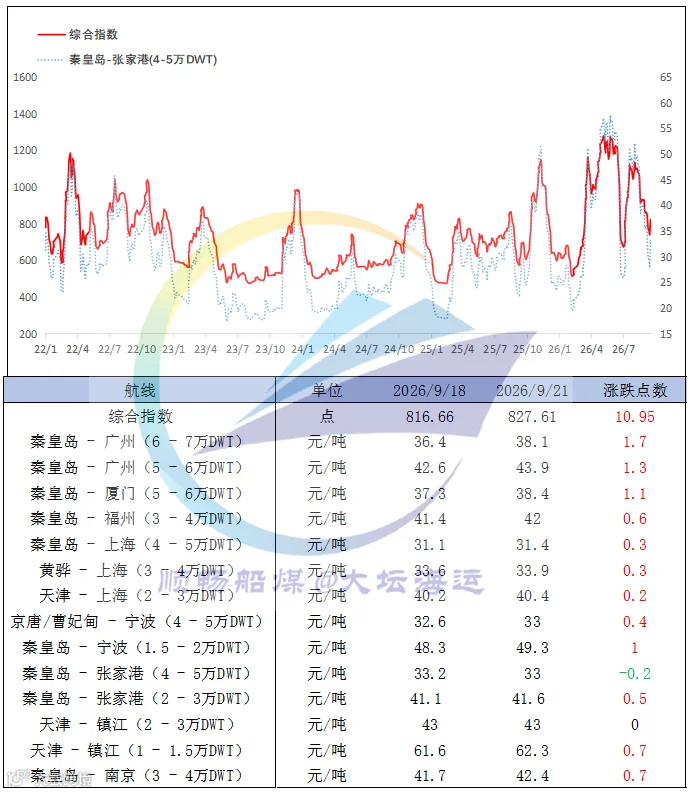
中国沿海煤炭运价综合指数上行10.95点,报827.61点;各航线运价分化,波动区间为‑0.2元/吨‑1.7元/吨。今日市场商谈氛围一般,终端阶段性采购需求有所回落,运价上涨动力偏弱,整体以稳为主,部分航线已显现回调苗头。