


狮威
茶话会
《货物运输一切险解读及操作流程规范》
专题分享
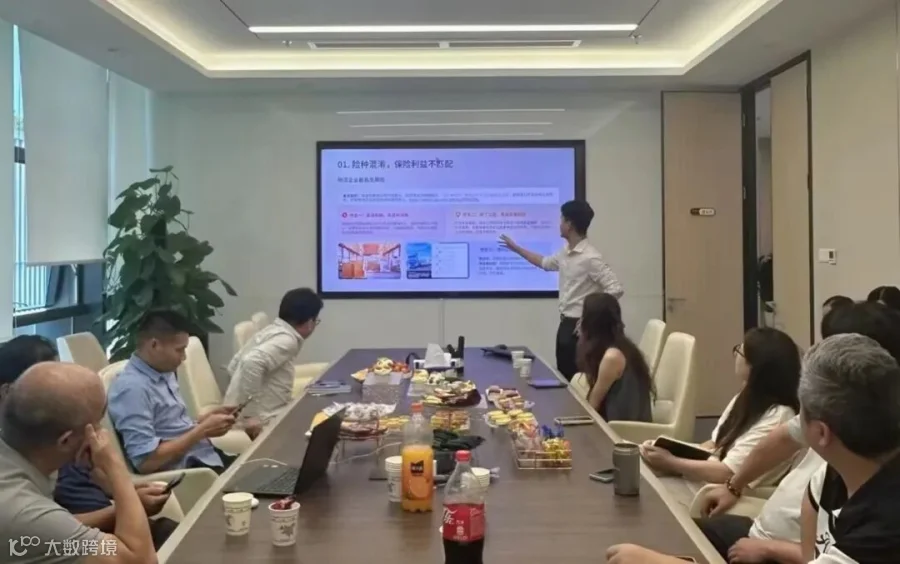
在物流实操业务当中,货损理赔纠纷层出不穷,很多拒赔案例,并非完全是事故本身,而是来自投保认知偏差、操作流程不规范、险种混淆等人为因素。本次公司茶话会特别邀请中国人寿带来《货物运输一切险解读及操作流程规范》专题分享。
本文整理茶话会核心干货,厘清货运险与物流责任险区别,拆解高频拒赔诱因,把投保、运输交接、出险处置的实操要点梳理完整,可供物流、外贸从业者收藏参考。

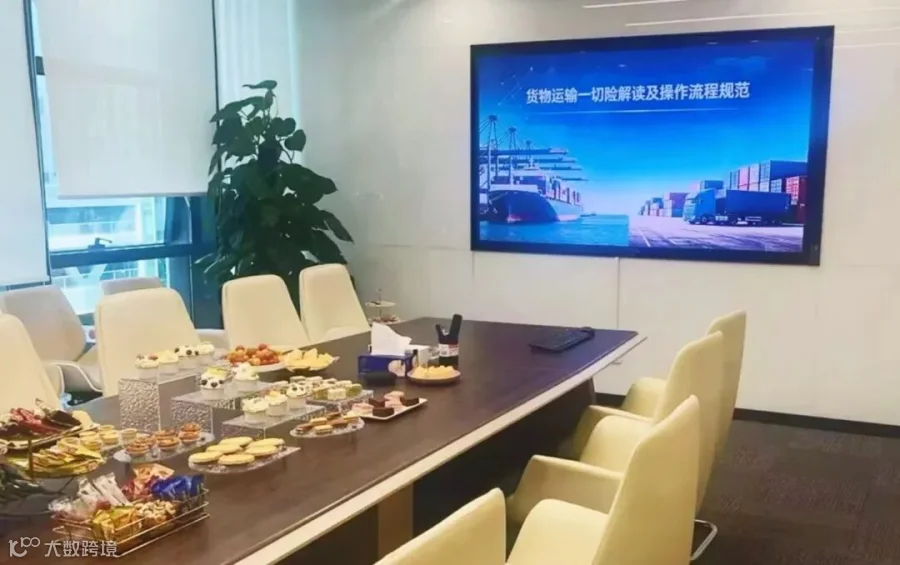
投保货运一切险不等于全部赔付。本次中国人寿茶话会分享,拆解货运险常见认知误区,帮大家把握理赔规则,做好运输风险管控。

厘清险种差异,规避保险利益错配
业务中最容易混淆货物运输保险与物流责任保险。货运险保障货主的货物损失,被保险人为货主;物流公司可代为投保,但不宜直接作为被保险人,无保险利益会遭到拒赔。
保险公司赔付货主后,可行使代位求偿权,向存在过失的物流企业追偿。若需要将物流公司纳入保障,可增加为共同被保险人。而物流责任险,才是用来覆盖物流企业自身过失赔偿责任的专属险种。
包装缺陷引发内损理赔争议
外包装完好但内部货物损毁,是理赔纠纷高发场景。保险公司常以包装防护不足作为拒赔理由,货主往往归因为运输野蛮操作,双方责任较难界定。
对于精密、易碎货物,建议采用专业缓冲包装,按需加保破碎碰损类附加险,留存包装验收资料,减少后续争议。
WORKING


认清责任,摒弃 “一切险全赔” 误区
货物运输一切险存在明确除外责任,并非所有损失均可赔付。货物固有缺陷、自然损耗,像生鲜腐烂、金属锈蚀不属于意外事故,不予赔付。
运输延误带来的市价下跌、利润等间接损失,以及装运前已经存在的货损,同样不在保障范围内。货运一切险仅赔付保险期内意外带来的直接损失。
承运转包带来的风险隐患
如果委托无资质个体、挂靠车辆承运,出险后有可能面临拒赔或者减赔。多层转包还会造成责任互相推诿,拉长理赔周期。企业要做好承运商资质核验,留存证照备案;转包业务签订书面协议,留存运输轨迹记录,确保货损发生时责任可追溯。

出险操作失误,极易造成拒赔
签收货物时,有破损、受潮却直接签署洁净签收单,会成为拒赔重要依据。出险后未固定现场证据就擅自处置货物,会导致损失原因无法核实。保单大多要求 24 小时内报案,超时报案会产生争议。同时妥善保管采购合同、发票等货值凭证,保障定损工作顺利开展。
投保环节隐藏风险与仓至仓认知
实际货值高于投保保额,会触发不足额投保,出险按比例赔付。投保信息和实际货物情况不符,属于未如实告知,会造成保险失效。不少人对 “仓至仓” 理解存在偏差,保险责任有明确起止地点和时间限制,超出约定运输区间,损失不在保障之内。

全流程风险规避要点
做好险种区分,货主配置货运险,物流企业配置物流责任险。货物交接发现异常务必书面批注,拒绝洁净签收。特殊货物做好包装与附加险配置。出险第一时间报案,保护现场,完整留存各类凭证。外包业务严格审核承运资质,落实合同与轨迹留痕。保险风控需要贯穿接单、运输、交接全业务链条。

看完本次茶话会整理的干货,相信大家对货运一切险的保障边界、避坑要点有了更加清晰认知。日常业务中如果你遇到保险投保、理赔相关疑问,欢迎留言一起交流探讨。
Bye~

或点击下方传送门
免责声明
本公众号凡转载、分享、采编的文章不以商业为目的,登载此文仅出于传递更多行业信息之意,并不意味着赞同其观点或证实其描述。文章内容仅供参考。文章版权及插图归原作者或者网站所有,如有不妥之处敬请告知,我们会及时删除相关内容。