


点击蓝字 关注我们
很多老板踩过这个坑:注册新公司正常经营,报税也按时,结果纳税信用直接被判D 级。查原因才知道,是法定代表人之前名下还有一家企业,那家企业被评为 D 级纳税人,新公司被 “关联连带” 判为 D 级。
一旦变成D 级,麻烦接踵而至:增值税专用发票限量限额领用,普通发票交旧领新、严格管控;企业会被列入税务重点监控对象;招投标、银行贷款、资质申请都会受限制。不少老板疑惑,这种被动连带的 D 级,什么时候才可以重新评级?今天一次性讲明白。
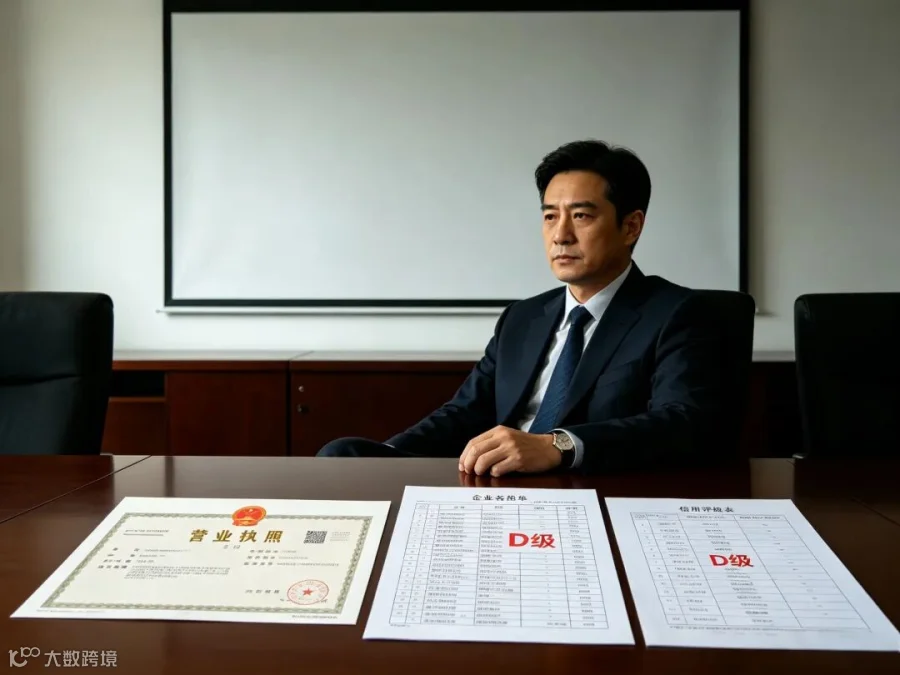
这种情况在税务上叫关联D 级,简单理解:D 级纳税人的直接责任人,在企业评为 D 级之后,再注册、负责经营的新企业,会直接判定为 D 级,属于信用连带管理,不是新公司本身偷税漏税造成的失信。
两种方式,可以重新评级
方式一:等待下一个评价年度自动重评
关联D 级只保留一个评价年度,到下一个纳税信用年度,税务机关会按照正常指标重新评价企业信用。但重点提醒:即便次年评分达标,也不能评为A 级,最高只能到B 级.。 评价年度是公历 1 月 1 日到 12 月 31 日。举个例子:2025 年度被关联判 D,2026 年信用评价时,系统会重新打分,但是 A 级无缘。
方式二:满足条件,提前申请信用修复,不用等一整年
如果不想等到下一年度,可以主动申请纳税信用修复,提前解除D 级。分两种场景:
1.原来那家D 级的老企业,已经完成信用修复、不再是 D 级。被连带的这家企业,可以直接向主管税务局申请信用修复,重新评级,修复后同样不得评为A 级。
2.老企业依旧是D 级。被关联的新公司,只要申请前连续6 个月没有新增任何纳税失信记录,就可以携带资料,向主管税务机关提交信用修复申请,申请重新评价信用等级,依旧不能评A 级。
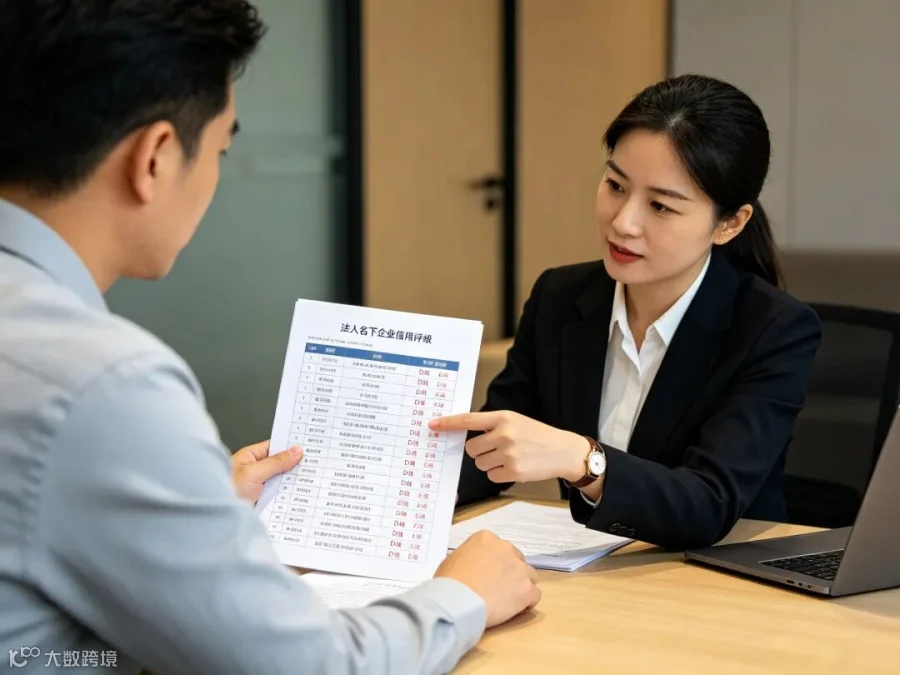
划重点:这里的连续6 个月,是新公司自身不能出现逾期申报、欠税、发票违规等失信行为,老企业的失信状态不变,只要新公司保持 6 个月合规,就满足申请条件。

关联 D 级不同于偷税欠税导致的原生 D 级

很多老板混淆两类D 级,后果差别很大。 如果是企业自己偷税、虚开发票、欠税不缴直接判 D,D 级评价保留 2 年,第 3 年依然不能评 A 级。 而关联D 级,是连带惩戒,只保留一年,并且有6 个月合规即可申请修复的绿色通道,政策相对宽松,但所有修复后的企业,都受限不能拿到 A 级信用。

企业实操建议
1.注册新公司前,先核查法人、股东、高管名下其他企业的纳税信用状态,提前规避连带D 级风险,不要等到注册完成才发现问题。
2.已经被关联D 级:按时申报、足额缴税,保管好发票,杜绝新增税务违规,保存好所有申报、缴税凭证。满足 6 个月无失信记录后,准备《纳税信用修复申请表》等资料,联系主管税务机关提交修复申请。
3.同步处理老D 级企业:结清税款、滞纳金、罚款,完成老企业信用修复,连带影响会一并解除,对名下所有企业都有利。
4.做好心理预期:不管是年度自动重评还是主动修复,短期都拿不到A 级,企业需要持续规范做账报税,长期维护纳税信用。

纳税信用,是企业无形的资产。很多老板只关注营收利润,忽略法人名下多主体的信用联动效应。一家旧公司失信,新注册企业跟着受牵连,发票、贷款、业务处处受限。
如果不幸遇到关联D 级,不用过度焦虑,政策给了修复路径。要么等次年自动重评,要么满足 6 个月合规条件主动申请修复。但最稳妥的办法,还是事前排查,管好名下每一家企业的纳税信用,避免一人失信,多家企业买单。

广州合鑫企业管理咨询有限公司
提供服务范围:财税健康体检、常年财税顾问、财税专项培训、财务核算体系、成本核算体系、顶层股权架构设计、内部专项审计、税收策划及落地.....
点击上方,加关注
-----------------------------
更多资讯请进入公众平台