随着电子税务局申报表单的优化升级,不少适用简易计税方法的纳税人在填报《增值税及附加税费申报表》时发现了新变化。为了帮助大家精准填报、顺畅申报,今天我们为大家带来“简易计税明细”申报全流程指南,带您一文弄懂变化要点与实操步骤!
差异要点:两个核心变化要牢记
差异一
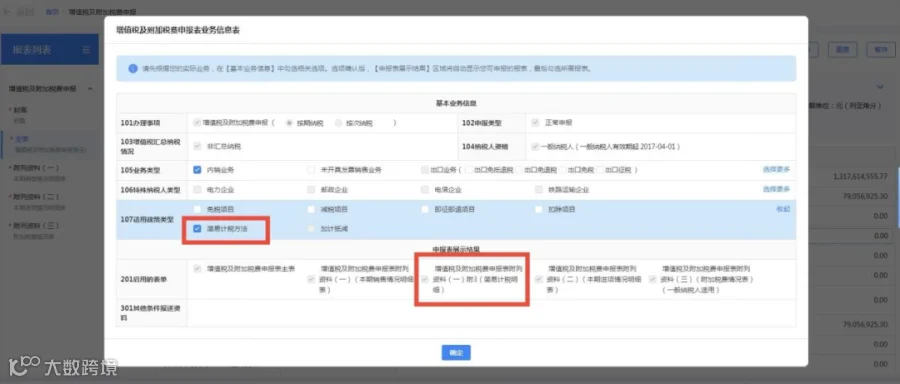
先填《增值税及附加税费申报表业务信息表》,勾选“简易计税方法”
新版增值税申报表新增了《增值税及附加税费申报表业务信息表》。该表主要用于采集纳税人的业务类型、适用政策类型、特殊业务类型等标签信息,纳税人本期存在简易计税业务,需要在《增值税及附加税费申报表业务信息表》中确认勾选“简易计税方法”。
差异二

新增《附列资料(一)附3 简易计税明细》
用于记录纳税人简易计税项目的应税情况,若纳税人存在简易计税项目,请在填报《增值税及附加税费申报表附列资料(一)(本期销售情况明细表)》前,先行填写《附列资料(一)附3 简易计税明细》。

如果忘记勾选“简易计税方法”也没关系,随时可以通过主表“调整业务信息表”来勾选哦。
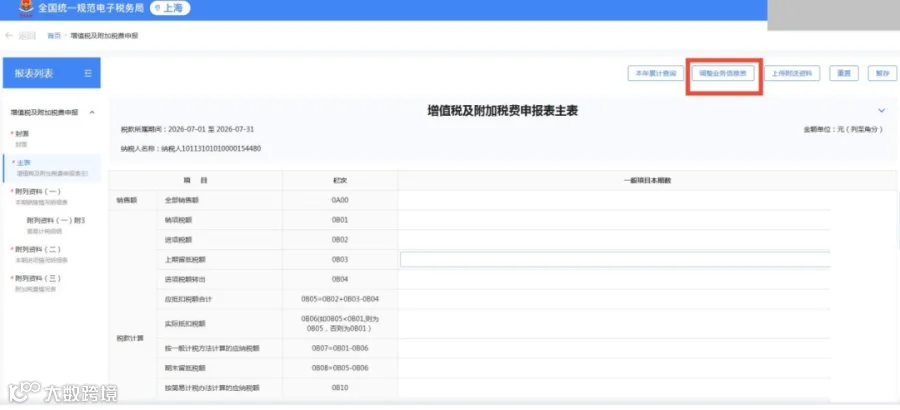
案例演示:一般纳税人销售使用过的固定资产
案例背景
某上海一般纳税人企业,2026年7月销售自己使用过的属于增值税法第二十二条规定不得抵扣且未抵扣进项税额的固定资产,取得含税销售额102000元,选择适用简易办法依照3%征收率减按2%征收增值税。
第一步:填写《增值税及附加税费申报表业务信息表》
登录上海市电子税务局,进入增值税申报模块后,首先填写《增值税及附加税费申报表业务信息表》,在业务类型中勾选“简易计税方法”。

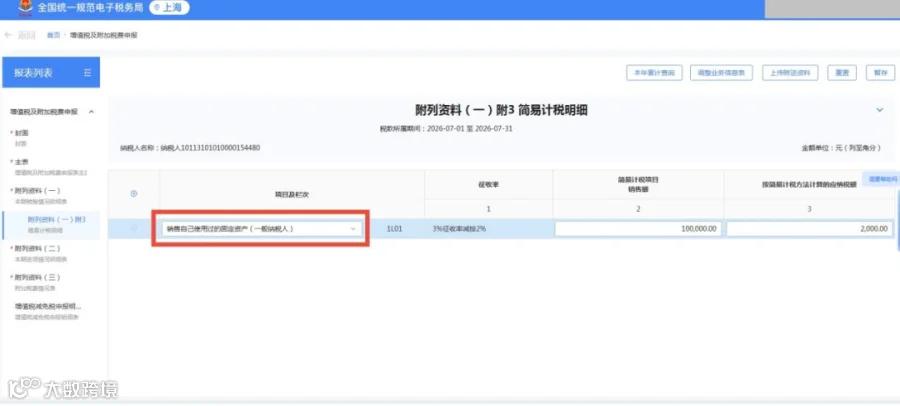
第二步:计算销售额并填写《附列资料(一)附3 简易计税明细》
将含税价款按2%征收率换算为不含税销售额:
销售额=含税销售额÷(1+2%)=102000÷1.02=100000元

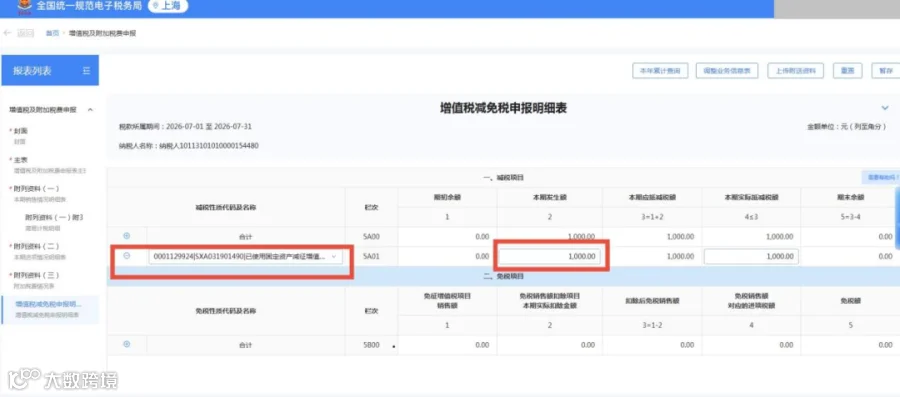
第三步:填写《增值税减免税申报明细表》
在《增值税减免税申报明细表》的减税项目中,“减税性质代码及名称”选择 “0001129924”,对应减征的增值税应纳税额按销售额的1%计算填写:
减征额=100000×1%=1000元
第四步:核对主表数据
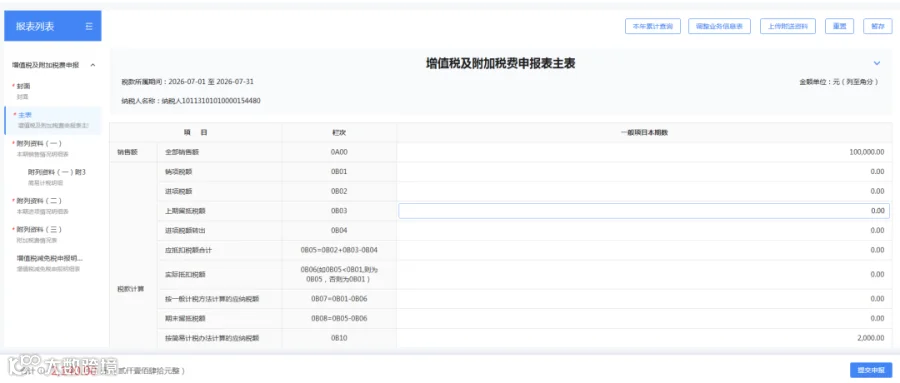
填写完上述附表后,系统会自动生成《增值税及附加税费申报表主表》的数据,提交申报即可。
小贴士
两个关键
先在《增值税及附加税费申报表业务信息表》勾选“简易计税方法”,再在《附列资料(一)附3 简易计税明细》中准确填写数据!如有疑问,请拨打12366纳税缴费服务热线咨询!
政策依据
《中华人民共和国增值税法》
《中华人民共和国增值税法实施条例》
《国家税务总局上海市税务局关于开展增值税及附加税费申报试点的公告》(国家税务总局上海市税务局公告2026年第1号)
来源:上海税务
我们尊重原创,也注重分享。本文来源于上海税务。本文不用于商业用途,仅为学习交流之用,如文中的内容、图片、音频、视频、字体等存在第三方的在先知识产权,请及时联系我们删除。
你的“分享、点赞、在看”我都喜欢!