上交所官网近日刷新了一则审核动态:长江存储科创板IPO状态正式变更为"已受理"。
这家国产存储芯片龙头拟发行19.8亿至24.3亿股,募集330亿元——其中208亿用于量产线技术升级,122亿投向研发。保荐机构为中信证券和中信建投联合担任。按申报募资金额计,这是科创板设立以来规模最大的IPO项目。
招股书里披露的财务数字堪称炸裂:2023年到2025年,营收从187.44亿飙升至631.85亿,复合增速83.6%;归母净利润从2023年巨亏191.81亿,到2024年扭亏为67.71亿,再到2025年的142.11亿。
最夸张的是2026年一季度——单季营收470.42亿,归母净利润333.79亿。一个季度赚的,比上一年全年的两倍还多。
这组数据放在一个特殊的时间窗口下出现:2025年下半年起,AI算力狂飙拉动了全球存储行业的上行周期,NAND闪存价格持续攀升;与此同时,国际巨头阶段性把产能向海外客户倾斜,国内市场出现了供给缺口,长江存储恰好卡在了这个缝隙里。TrendForce数据显示,2026年一季度,长江存储在全球NAND厂商中按销售金额和出货量均位列第三、中国第一。
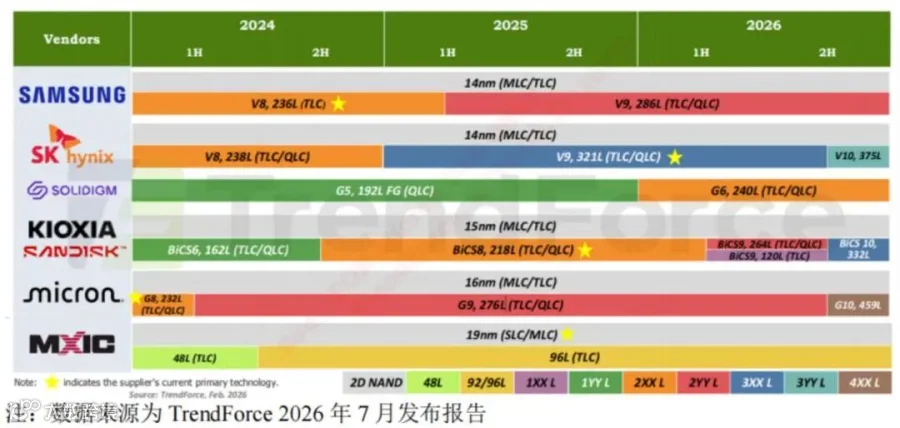
但问题随之而来:单季76.77%的毛利率、71%的净利率,对一家重资产芯片制造企业而言,是可持续的常态,还是周期顶部转瞬即逝的剪影? 当涨价红利消退,每年数百亿的资本开支靠什么撑?330亿募资到底是是进攻的炮弹还是补血的刚需?
要回答这些,必须拆开报表,回到生意本质。
"看天吃饭"的重资产模型
长江存储的商业逻辑并不复杂:一家存储器IDM企业,集设计、制造、封测于一身,核心产品是3D NAND闪存芯片,下游覆盖数据中心、服务器、手机、PC等全场景。
盈利模式可以浓缩成一句话:在价格由供需决定的标准品市场里,靠技术迭代和规模效应压低成本,赚售价减成本的差价。 行情好时,价格远超相对刚性的成本线,利润成倍放大;行情差时,高折旧的成本结构让亏损同样成倍放大。
本质上,这是一门"看天吃饭"的周期生意。
收入结构也印证了这一点。2025年NAND Flash产品贡献了90.77%的主营收入,其中存储芯片以294.44亿、占比47.17%位居绝对核心,毛利率44.21%;智能终端产品(集成主控芯片与固件)收入211.91亿、占比33.95%,毛利率29.83%;固态硬盘收入60.25亿、占比9.65%,毛利率23.75%。至于晶圆代工、NOR Flash、芯片封测等边缘业务,收入占比已从2023年的23.12%一路萎缩到2026年一季度的3.58%,基本被边缘化。
股权结构则提供了另一条理解线索。
发行前29名股东中,前五大分别为湖北长晟(26.54%)、芯飞科技(25.35%,紫光系背景)、大基金一期(11.97%)、大基金二期(11.38%)和光谷产投(9.25%)。招股书明确披露:无控股股东、无实际控制人。
这套结构有三个鲜明特征:一是国资深度主导,湖北国资平台与大基金两期合计持股过半;二是五大国有银行的债转股实施机构——农银投资、建信投资、交银投资、中银资产、工融基金齐齐出现在股东名单里,折射出早年巨额债务融资的历史包袱;三是员工持股平台(智芯计划一至六号)虽占比不高,但覆盖范围指向核心技术团队。
分散的股权叠加国资底色,意味着长江存储既要扛起产业战略使命,又必须在商业上实现自我造血。
四道暗伤:漂亮报表背后的隐忧
翻开报表背面,至少有四层结构性挑战值得逐条拆解。
第一道:利润的含金量——靠的是天,不是人
2026年一季度333.79亿净利润的背后,是NAND产品均价较2025年全年暴涨172.72%,而同期销量增幅远远没跟上。
拉长时间轴来看,驱动利润弹性的几乎全是价格因子:2024年均价涨了125%,公司从巨亏转盈;2025年均价实际下跌13.76%,全靠销量增长64.74%才撑住利润增幅;2026年一季度价格再次跳涨,利润立刻爆表。
一句话:当前超七成的净利率,建立在存储价格的历史性高位之上。
招股书"特别风险因素"里也白纸黑字提示了价格和毛利率的波动下滑风险——这不是格式化的套话。2023年就是活生生的反例:行业下行周期中,公司毛利率只有5.45%,净亏191.81亿,计提了113.53亿的存货跌价及合同履约成本减值,年末存货跌价计提比例23.85%,比可比公司14.93%的均值高出近9个百分点。
同一家企业,三年内从单年亏损近200亿到单季暴赚超300亿,变的不是经营能力,而是周期的指针。
第二道:成本结构刚性——杠杆的双向性
营业成本里,制造费用及折旧占比高达69%到74%,材料成本仅占21%到26%。报告期内折旧及摊销合计约509.49亿元,购建长期资产的现金支出累计约963.90亿。
高固定成本意味着利润杠杆是双向的:上行周期毛利急剧放大,下行周期折旧一分不少,亏损以同样速度反扑。 2023年产能爬坡期主营毛利率跌至5.39%就是最好的证明。
更要命的是,此次募投208亿的量产线升级项目投产后,将转化为新一轮巨额折旧——公司在周期高位募资扩产,折旧高峰却大概率落在周期之后。
第三道:自由现金流为负——持续的紧绷
2025年经营活动现金流净额326.84亿看似充裕,但同年购建固定资产等现金支出达361.92亿,自由现金流实际为负。 2023到2025年,货币资金从563.22亿一路滑到347.78亿,高投入基本靠消耗存量资金、股权融资和银行借款维持——2023年财务费用高达32.26亿,占当年营收17.21%。
2026年一季度现金流骤然改善至267.44亿,但同期应收账款从95.41亿激增至228.45亿,一个季度暴增约133亿,增幅远超收入增速——涨价行情下,收入确认和现金回笼之间出现了明显错配。 前五大客户占收入54.34%的集中度,意味着回款节奏很大程度上取决于少数大客户的议价与账期安排。
第四道:存货减值与供应链软肋
截至2026年3月末,存货账面余额199.41亿,其中原材料跌价计提比例高达22.36%,2024年以来各期均维持在20%以上——远高于库存商品同期约7%的计提水平。
线索在采购数据里:备品备件采购额占原材料采购总额的比例从2023年的40.99%一路升至2026年一季度的58.99%,2026年一季度第一大供应商是一家贸易商,采购占比23.04%。设备备件经由贸易商渠道采购,又因技术迭代快速减值,折射出外部供应链约束下设备维护与备件保障的真实成本。 招股书也坦承,国内本土供应商仍在追赶国际先进水平,供应链技术水平和稳定性构成行业壁垒。
此外还有两个容易被忽略的细节:截至2026年3月末,公司账上仍有约34亿累计亏损未弥补;2026年一季度研发费用率降至3.75%,已低于可比公司4.95%的均值。在300层以上世代和新型存储架构的技术竞速中,研发投入强度能否跟上,将决定下一轮周期里长江存储坐哪个位置。
周期顶部的突围:一半潮水,一半水位
客观来说,长江存储此轮业绩爆发不完全是运气。
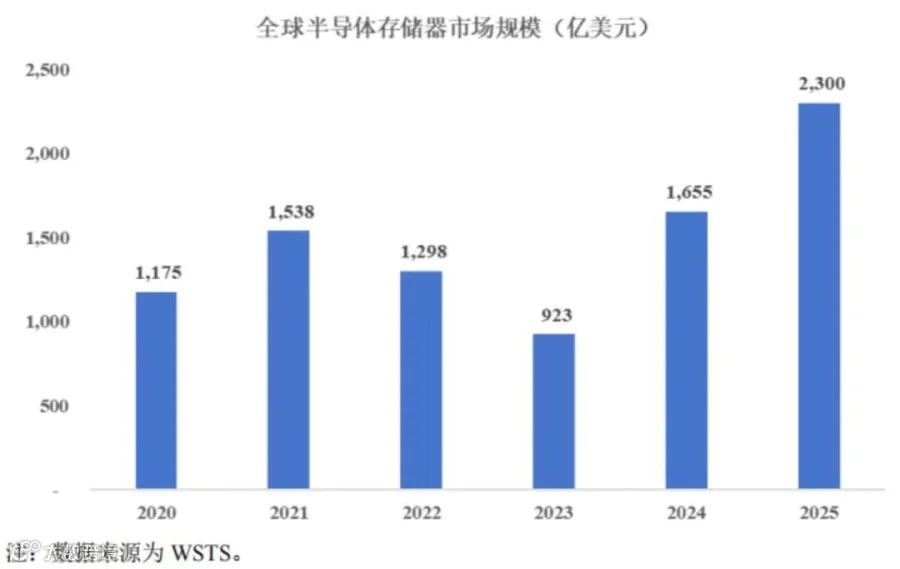
潮水层面,WSTS数据显示全球半导体存储器市场从2020年的1175亿美元增至2025年的2300亿美元;TrendForce数据显示2025年全球NAND Flash市场规模711亿美元。本轮上行的特殊性在于需求结构变化:AI从训练走向规模化推理部署,云服务商持续加码算力基建,企业级存储需求指数级增长。供给端,国际巨头阶段性把产能优先保障海外客户,国内存储厂商目前仅能覆盖约半数本土消费级市场需求——缺口就是订单,这是长江存储放量放大的外部基础。
水位层面,长江存储一季度的毛利率已超过美光、铠侠和闪迪,逼近SK海力士。要知道三年前这个数字还在个位数徘徊。产品端,长江存储是全球首批突破200层以上3D NAND的企业,报告期内主力产品完成了从第三代到第五代的跨代迭代,存储密度和良率提升直接压低了单位成本。客户端,企业级存储芯片逐步拿下国内头部数据中心客户,这是比消费级市场含金量更高的准入突破。
与7月底刚登陆科创板的DRAM龙头长鑫科技横向比较,长江存储一季度470.42亿营收虽略低于长鑫的508亿,但333.79亿归母净利润反超后者的247.6亿,盈利效率并不逊色。
但差距同样不容回避。 三星和SK海力士的存储业务横跨DRAM、NAND和HBM三大品类,企业级市场和全球客户体系深耕数十年。长江存储只押注NAND单一赛道,收入结构中既没有DRAM也没有HBM做对冲——在AI服务器最核心的HBM战场上,长江存储连牌桌都还没上。 三星们用全产品线熨平周期,单一品类的长江存储只能完整承受NAND价格的每一次颠簸。
应对路径在招股书里有迹可循:产品端向系统级方案下沉,智能终端收入占比已从2023年的19.99%升至2026年一季度的35.53%,试图在晶圆级标准品之外获取品牌和方案溢价;产能端推进产线升级和二、三期建设,把晶圆产能集中于武汉区域以换取协同效率(代价是招股书单独列示的区域集中度风险);供应链端构建多元化供应商体系,原厂与贸易商渠道并行,半导体材料和设备的国产化适配纳入募投研发方向;资本端就是这次IPO本身——330亿募资加上资产负债率从61.30%降至43.65%的报表修复,为下一轮周期的投入备好粮草。
结语:周期从不缺席,只会迟到
长江存储的招股书,呈现的是一家踩着周期节奏冲刺的公司。
三年营收增长两倍有余,2024年扭亏,2026年一季度跻身全球第三,毛利率压过三家国际老牌厂商——这些都是真的。
利润对价格的极致敏感、509亿折旧摊销的重资产包袱、供应链上绕不开的备件成本、34亿未弥补的累计亏损——这些也都是真的。
对投资者来说,这份招股书最该记住的,或许不是单季334亿的净利润数字,而是长江存储自己在风险因素里写下的那句话:
"价格及毛利率存在波动和下滑风险。"
存储行业的历史反复证明一个铁律:周期从不会缺席,只会迟到。330亿募资能让长江存储在下一个冬天到来之前,把棉袄缝多厚,才是这份招股书真正需要回答的问题。
本文基于长江存储科创板IPO招股说明书及公开数据整理,仅作信息分享,不构成投资建议。

关注抖音【靓哥聊创业】
抖音号|54707203975
保存二维码打开抖音扫一扫