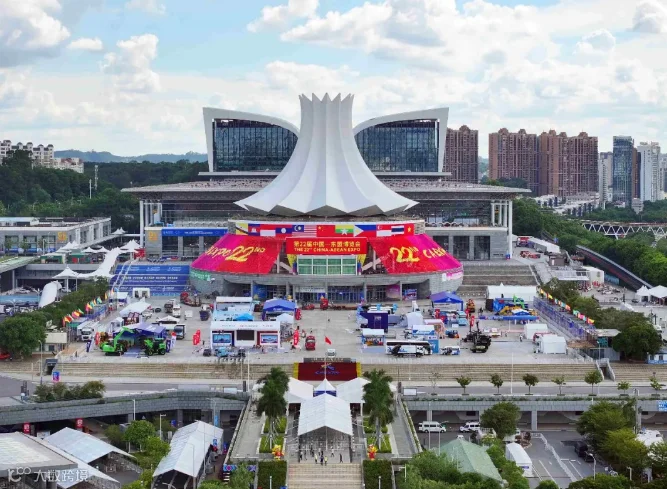
每年东博会期间,南宁的会展中心总是热闹非凡。签约台前排起长队,握手、举杯、闪光灯,一个又一个“总投资超百亿”的项目在掌声中落笔。新闻标题喜气洋洋,朋友圈刷屏不断。
但评论区里总有一个绕不开的追问:签了这么多,最后真正落地的有多少?
这个问题问得不算刁钻。因为签约这件事,本身就有两种截然不同的“含金量”。

先搞清楚:
签约签的到底是什么?
签约分两类。一类是正式投资合同,白纸黑字,具有法律效力,违约要担责。另一类是框架协议、合作备忘录——说直白点,就是“我们有意向合作,先签个字表达诚意”。

后一种签约,双方只是达成初步共识。此后还要过市场研判、土地审批、环评、资金到位等一道道关,项目才可能真正往前走。很多签约仪式上的“总投资”,其实是把意向阶段的计划投资额加总出来的,并不是已经到账的钱。
这就像相亲时交换了联系方式,和真正领证结婚之间,还隔着无数次约会、见家长、谈彩礼的过程。
真实的数据是什么样的?

用公开数据来看东博会的履约情况。
第13到15届东博会期间,广西组织的集中签约项目共451个。外资项目履约率从69.9%逐步提升到84.2%,内资项目从58.9%提升到87.1%。履约率在逐年改善,这是事实。
但履约不等于建成。外资项目平均开竣工率58.9%,内资项目50%。也就是说,签了约的项目里,大约一半真正进入了开竣工阶段。
以贵港为例:第19届东博会上签约26个项目,一年后18个履约,履约率69%,其中13个开工,开工率50%。
这个“折损率”并不是东博会独有的。四川曾针对2021到2022年西博会和中外知名企业四川行签约的5亿元以上项目做过一次审计:履约率84.1%,开工率70.3%,投产率只有39.1%。从签约到投产,最终走完全程的不到四成。
投产率明显低于前两个指标,原因其实不复杂——项目从建设到投产需要时间周期。盖厂房、装设备、调试产线,哪一样都快不了。审计部门的报告也明确指出,“前两率”足以看出签约项目是实实在在的真投资,投产率低更多是时间问题,而非态度问题。
那“没落地”的项目,
是不是就白签了?
当然不是。
很多真正意义上的产业项目,恰恰是从东博会上的第一次对接开始的。签约本身不是终点,而是一颗种子。
来看几个已经长出果实的案例。
崇左凭祥的中科阿尔法智能科技项目,是第20届东博会签约引进的。2024年6月已经投产,主要做第三代半导体材料研发和芯片设计,产品销往东盟各国,预计年产值达到5000万元。这家企业2024年初在凭祥产业园区建设了12000平方米的生产厂房,从签约到投产大约用了一年多时间。对于半导体这种技术密集型产业来说,这个速度不算慢。
防城港港口生态铝产业链项目2023年东博会签约,规划年产240万吨氧化铝。项目总投资66.37亿元,目前已经进入投产运营阶段,生产线一次性成功产出高质量氧化铝,各项指标均达到设计标准。建成后年产值预计70亿元。
贵港的理文纸业项目更能说明“大项目需要大耐心”。这个项目总投资275亿元,分两期建设。一期规划年产100万吨漂白化学浆、80万吨高档卫生用纸及制品,目前整体建设进度约30%。按照项目方的时间表,一期预计明年年中投产。从签约到投产,前后跨越了好几年。

为什么有的项目快、
有的项目慢?
把上述案例放在一起看,规律就出来了。
快落地的项目,往往是“小切口、高附加值”型的。 中科阿尔法做的是芯片设计,不需要大面积的厂房和重型设备,12000平方米的空间就能运转,产品直接面向东盟市场,市场需求明确。这类项目的核心资产是技术和人才,而不是土地和重资产。
慢落地的项目,往往是“重资产、长周期”型的。 理文纸业的275亿投资,涉及林浆纸一体化全产业链,从土地平整到设备安装再到调试投产,物理上就不可能快。贵港理文项目的土地平整就花了大量时间,碱炉基础开挖、主厂区建设,每一步都有工程周期卡在那里。
而夭折的项目,原因通常集中在几个点上: 土地审批卡住了,环评没过,资金链断了,或者市场环境变了,投资方自己打了退堂鼓。这些原因跟签约仪式上热不热闹没有任何关系。

东博会自己在变
一个值得注意的趋势是:东博会近些年不再只盯着签约数字了。
第19届东博会的制造业项目投资占比达到63%,第20届超过65%,活动场次、项目数量、投资总额和制造业投资占比都创了历届新高。签约项目被纳入跟踪协调服务清单,履约率在逐年往上走。
从“看签约额”转向“看制造业占比”,这个变化本身就说明主办方在调整考核导向。制造业项目相比房地产和基础设施项目,落地后对就业和税收的拉动更直接,产业根植性也更强。

把视野拉开一点
如果把东博会的签约落地问题放到更大的经济背景里看,会发现它并不孤立。
2025年末,全国人口140489万人,比上年末减少了339万人。16到59岁的劳动年龄人口85136万人,60岁以上人口达到32338万人,占比23%。劳动力总量在减少,但16到59岁人口的平均受教育年限提高到了11.3年,人口结构正在从“数量红利”转向“质量红利”。
这意味着,广西这样的后发地区,未来能否吸引和留住产业项目,越来越取决于本地有没有足够的高素质劳动力。一个芯片设计企业愿意落户凭祥,看中的不只是东博会的签约平台,更是广西与东盟之间的产业链位置和人才可得性。
2025年全国城镇新增就业1267万人,城镇调查失业率平均值5.2%。全国居民人均可支配收入43377元,实际增长5.0%,其中农村居民收入增速6.0%快于城镇居民的4.2%。城乡居民收入差距在缩小,但绝对值差距仍然可观。
消费端也在变化。2025年社会消费品零售总额突破50万亿元,其中新能源乘用车的市场渗透率达到53.9%,智能眼镜、智能手表、智能手环等重点平台的销售额增长均超过40%。消费结构在升级,这对制造业项目的产品定位提出了新要求——落户广西的项目,是面向东盟市场做代工,还是面向国内消费升级做品牌?选择不同,落地后的存活率也会不同。
房地产市场的调整也在间接影响招商引资。2025年全国商品房销售均价9527元/平方米,同比下跌4.1%,全国30个重点城市新增住房成交面积同比下降7%。土地财政收紧的地方政府,在招商补贴和配套投入上的腾挪空间也在缩小。这反过来倒逼招商从“拼政策优惠”转向“拼服务和产业生态”。
最后说几句实在的
签约仪式上的掌声,是工作的起点,不是成绩单。一个项目从意向到投产,要闯过市场关、审批关、资金关、建设关,每一关都可能刷掉一批。
但也不必因为“折损”就否定签约的意义。没有那一次握手的开始,就不会有后来厂房里机器的轰鸣。东博会二十多年来积累的产业对接网络,本身就是广西面向东盟开放的一张底牌。
真正值得关注的,不是“签约数字好不好看”,而是那些签了约的项目,有没有人跟踪、有没有人服务、遇到困难有没有人帮着解决。 贵港对理文项目实行“日走访、月调度、月小结”的全周期服务,钦州的中石油炼化一体化项目从动工到投产用了两年多时间——这些案例说明,项目能不能落地,很大程度上取决于地方政府的执行力和服务意识,而不是签约台上的那一笔有多重。
签约只是一张纸。纸的背后,是人的耐心、专业和坚持。