华强北的柜台前,一位做了十二年手机生意的老吴(化名)最近有点恍惚。过去三年,他几乎已经习惯了苹果新机上市头两周的固定节奏:到货、加价、抢购、溢价回落。但这一次,华为的“阔直板”摆在柜台最显眼的位置,进货价比他预想的坚挺得多,而旁边那台顶配iPhone,周报价单上的数字又悄悄往下走了一点。
这不是老吴一个人的体感。2025年第二季度中段,一份第三方周度激活数据开始在渠道群里流传。华为Pura X“阔直板”系列在发布后的连续数周里,登顶了国内6000元以上高端直板机的周销量榜首。同一时期,iPhone高端型号的周销量同比出现下滑,Pro系列的渠道库存水位走高。一个“反折叠”的新词,开始在供应链和投资圈里被反复提起。
这背后真正的问题不是“折叠屏不行了”,而是:当华为把折叠屏的工艺积累“下放”到直板产品上,整个手机供应链在赌一条完全不同的路。
01 华为“阔直板”到底是什么?
所谓“阔直板”,本质上是一种介于传统直板与折叠屏之间的形态。它没有铰链,不是折叠机,却采用了接近平板的长宽比,屏幕比例更宽,视觉上像是“把折叠屏展开后的状态直接固化下来”。
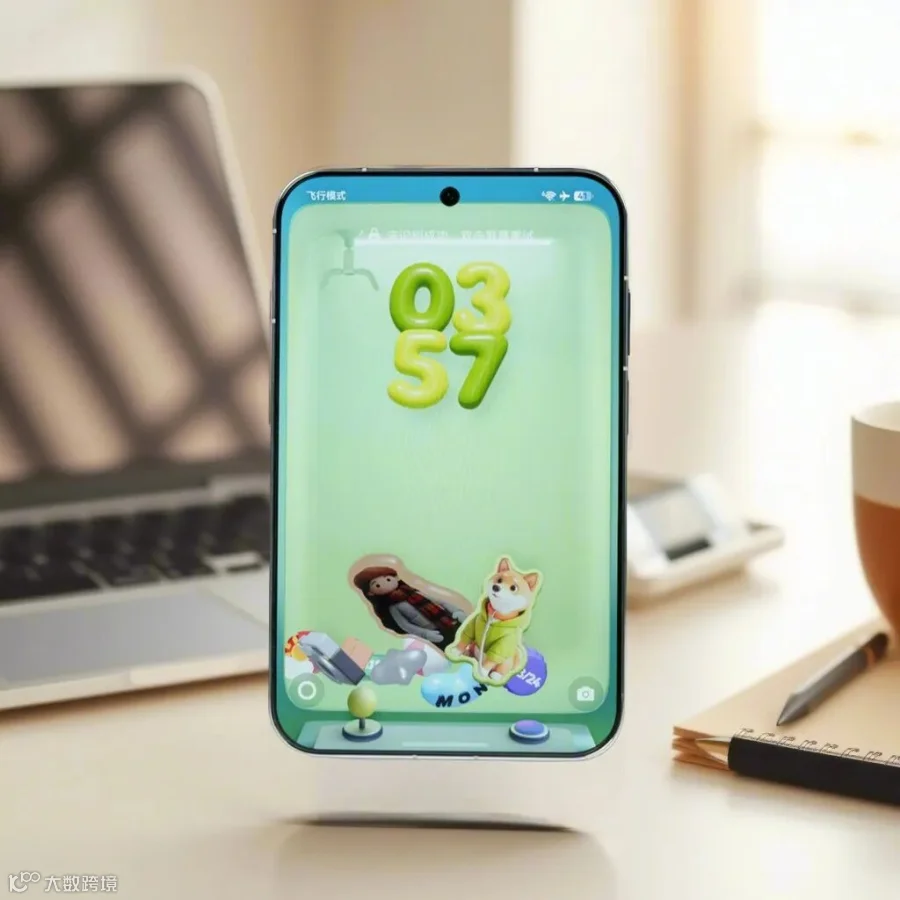
以华为Pura X为例,其核心逻辑在于形态上的“降维下放”:把折叠屏产品多年来积累的结构堆叠、轻量化材料、屏幕封装、散热方案,配套到一台无需铰链的直板设备上。结果是什么?一台比传统直板更宽、更薄、电池更大、可靠性更高的机器。
目标人群也很清楚。商务用户需要的是大屏阅读和文档处理效率,内容消费用户需要的是视频和游戏的沉浸感,而折叠屏的“观望者”一直想要展开形态,却对铰链寿命和重量心存顾虑。阔直板恰好卡在这个中间地带。
周销量登顶这件事,说明了一个更根本的信号:在参数内卷多年之后,形态创新本身仍然能撬动真实需求。
02 苹果为何“黯然”?
把时间线拉长来看,苹果的困境并非某一天突然出现的。

iPhone直板旗舰已经连续多年保持高度相似的设计语言,从外观到交互逻辑,用户很难说清楚新一代比上一代“多出了什么”。折叠屏产品缺位,端侧AI的落地节奏也偏慢。在中国市场,用户的换机周期已经被拉长到30个月甚至更久,苹果的“挤牙膏式”更新越来越难以说服用户掏钱。
华为的阔直板恰好在这个窗口期切入了。它以“新形态”重新激活了高端用户的感官刺激,同时避开了折叠屏的高价格门槛。对于一部分原本在iPhone和华为之间摇摆的用户来说,阔直板成了一个看得见、摸得着的差异选项。
品牌势能的反转,在周销量榜单上体现得相当直接。苹果不是产品变差了,而是对手在“形态感知”上领先了一个身位。
03 “反折叠”的真实逻辑:不是放弃折叠,而是复用折叠
表面上看,“反折叠”像是在和折叠屏唱反调。但仔细拆解,它的逻辑恰恰相反。华为过去几年在折叠屏上积累的Know-how,正在被系统性地复用到直板产品上。折叠屏对内部空间的极致压缩,倒逼出了更薄的结构件、更高密度的电池、更紧凑的散热方案和更轻的材料体系。这些技术一旦“回流”到直板产品,直板机的体验会得到一次跃升。
换句话说,反折叠不是对折叠的否定,而是对折叠技术积累的“产品化变现”。竞争的维度变了:不再是拼谁的镜头数多、谁的主频高,而是比拼“握持效率”——在同样的机身尺寸里,谁能塞进更大的屏幕、更大的电池、更好的散热。
当参数军备进入平台期,定义产品的能力比堆砌参数的能力更值钱。
04 手机供应链在赌什么?
阔直板的成功,对供应链而言是一个明确的信号:跟着华为走,能吃到“形态创新”的红利。
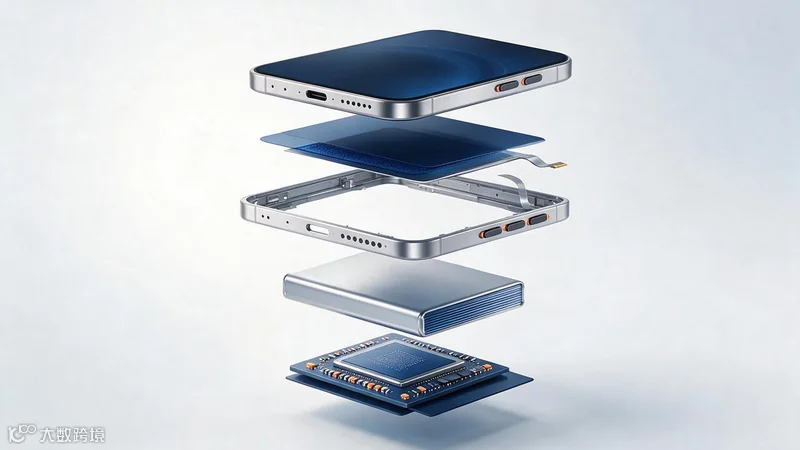
屏幕端首当其冲。国产OLED厂商正在加速柔性定制,宽屏比例需要全新的面板开案,LTPO低功耗技术支持大屏与续航的平衡。尺寸变宽意味着切割效率需要重新优化,这直接利好有定制能力的头部面板厂。
结构件端同样受益。宽屏大机身对中框强度要求更高,钛合金和高强铝合金的用量在提升,MIM(金属粉末注射成型)工艺用于复杂内部结构件,微晶玻璃盖板的耐摔性能也成了核心卖点。
电池端是另一个确定性方向。硅碳负极高密度电芯正在快速上量,阔直板的大机身给电池容量留出了更大空间,能量密度提升带来的续航溢价,用户感知极为直接。
芯片端,麒麟回归带动的不仅是芯片设计本身,还有先进封装和端侧AI算力落地。阔直板的大屏形态天然适合多任务交互,AI能力的呈现空间更大。
光学端的变化相对隐秘,但同样显著。机身变宽后,潜望长焦模组的横向空间更充裕,小型化潜望方案可以塞进更长的焦距,可变光圈和大底传感器的适配难度也在降低。
05 国产供应链的“再平衡”
过去十年,A股消费电子板块的估值逻辑高度依赖“苹果链”。进入苹果供应链,意味着订单规模、业绩确定性和估值溢价。但这条逻辑正在松动。
阔直板的放量,让“华为链”重新成为一条值得下注的主线。从屏幕到结构件,从电池到散热,再到封测环节,华为链上的国产供应商订单能见度明显提升。更重要的是,这不是简单的“替代苹果订单”,而是全新的增量——宽屏形态开模、钛合金中框增量、硅碳电池上量,这些都比传统直板机的BOM含量更高。
从“苹果链”到“华为链”,估值的再平衡已经在二级市场有所体现。华为链公司的估值中枢正在上移,而单纯依赖苹果订单的公司,则需要面对iPhone销量承压的持续考验。
06 风险与观察指标
任何单一形态的产品,都面临一个核心问题:销量的持续性。阔直板的“新”能维持多久?第一批尝鲜用户之后,大众市场是否买单?
苹果也并非没有后手。如果苹果在2026年前后推出折叠屏或自有形态的新产品,当前的竞争格局可能被重新洗牌。智能手机行业的价格战从未远去,华为需要平衡好“形态溢价”与“价格门槛”之间的张力。
对于供应链和投资者而言,有几组指标值得持续跟踪:华为阔直板周销量的连续性、核心供应商的产能稼动率、华为新形态产品的迭代节奏,以及苹果在折叠屏专利和产业链上的动作。
07 结语
手机行业已经很多年没有真正意义上的“形态分叉”了。这一次,华为阔直板的周销量登顶,与其说是一场单品的胜利,不如说是国产供应链能力的一次集中产品化。
未来的胜负手,不在于某一条技术路线的对错,而在于国产供应链能否以足够快的速度迭代,以足够低的成本满足定制需求,并持续承接从折叠屏外溢出来的技术红利。形态创新和供应链柔性,正在取代单纯的参数竞赛,成为手机行业下半场的双引擎。