

一、本周速览
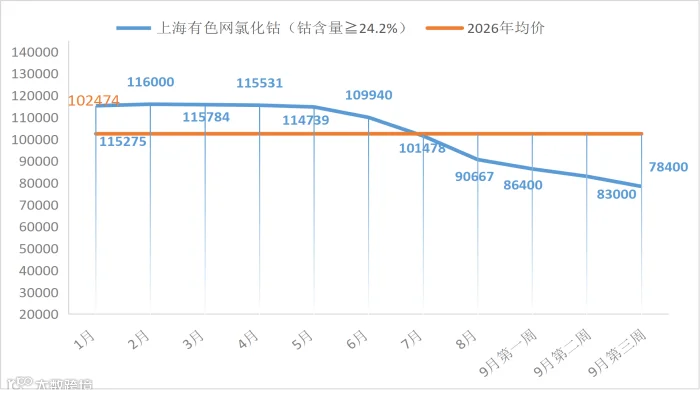
整体态势:本周微量市场维持高位坚挺,锌盐,锰盐,硫酸亚铁及部分稀释剂类产品因成本托底加之需求回暖,价格维持高位坚挺;硫酸铜受铜网价下行拖累下降300元/吨;氯化钴因原料下行下降4000元/吨。
下周关注:宏观层面,关注美国核心PCE物价指数及国内LPR报价;产业层面,重点关注双节前下游备货进度与厂家交付节奏。
二、核心数据一览表

(上表仅概括各产品基本信息,详细信息请见第六部分)
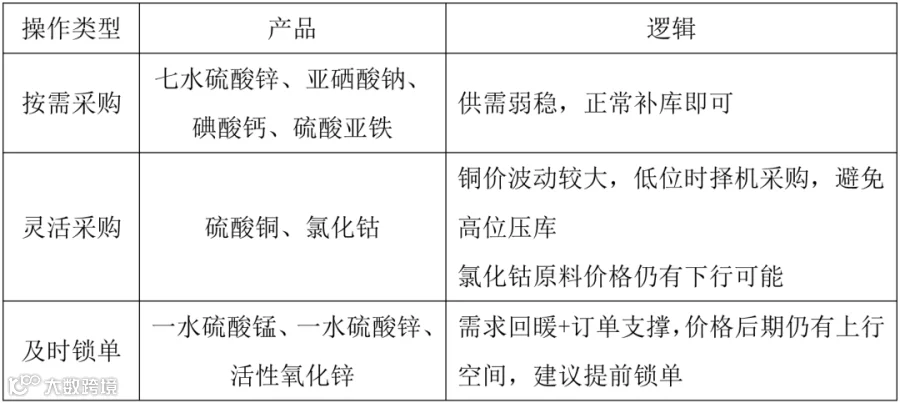
三、操作策略表
四、宏观信息与风险提示
(一)本周宏观事件回顾
海外方面,美联储将联邦基金利率目标区间上调25个基点至3.75%-4.00%,为2023年7月以来首次加息,标志着美联储自2024年9月开启的降息周期正式结束,该事件对有色金属价格形成利空。
(二)下周风险提示
1.国内方面,中国公布9月国内贷款基准利率,直接影响地产、制造业融资预期,有色下游需求预期关键指标。若贷款基准利率下调,将利好有色金属价格。
2.国外方面,美国公布8月核心PCE物价指数,为美联储最看重通胀指标,影响美债收益率、美元指数,若核心PCE低于预期,代表通胀回落,利好有色金属价格。
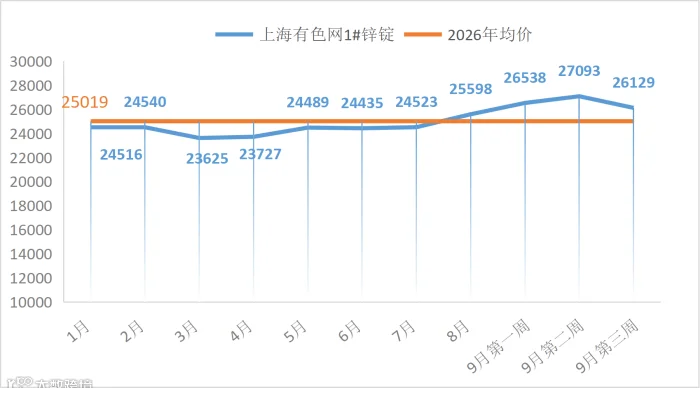
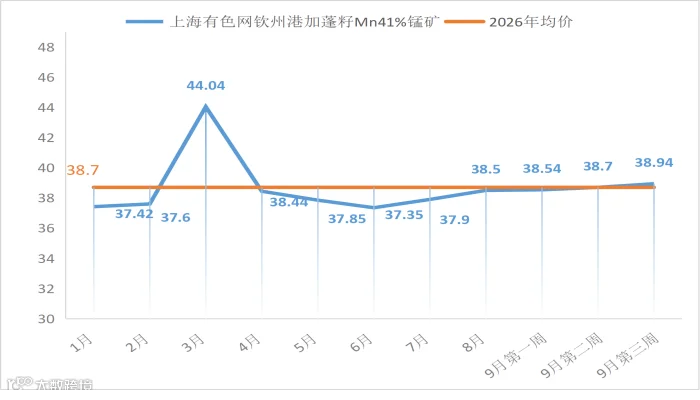
五、金属网价对比图

注:9月份第3周指9月14日至9月18日;9月份第2周指9月7日至9月11日
六、各品种详细分析
进入九月,锌网价继续维持上涨态势,本周网价虽有所回落,但九月均价对比八月上涨1018元/吨。一水锌、七水锌、活性锌等锌盐产品成本支撑仍存,高位的原料成本为锌盐价格形成托底。
宏观方面美联储本周如期加息25基点,市场利空消息逐步兑现,加之市场资金支撑弱化,锌价逐步回归至基本面,锌精矿加工费连续两周持稳在负2100元/金吨,原料端仍有支撑;消费端随着双节临近,下游企业备货增加,锌锭社会库存下降至21.3万吨,受基本面支撑,预计下周锌价回升至26300元/吨附近。
(一)一水硫酸锌:需求回暖+产能收缩,价格有支撑
订单与开工:30-35天(持平),开工率55%(↑5%),产能利用率46%(↓3%)。
核心逻辑:消费旺季来临,下游需求逐步回暖,厂家订单支撑仍存。产能利用率下滑3%,对价格形成额外支撑。
需求方面:内需提升:饲料行业受益于旺季临近及畜禽采食量增加,需求稳步提升,较八月底提升10%左右;化肥领域,复合肥随着秋季用肥旺季来临,需求有所提振,特种肥采购周期已开启,化肥行业需求较八月底提升90%左右。
出口回暖:南美航线海运费本周继续回落(环比下降14%-18%),叠加海外终端需求逐步释放,出口订单持续增加。
原料影响:硫酸各地区价格分化,华北、山东地区报1400-1600元/吨(持平),广西报1730-1950元/吨(持平),湖南报1100-1300元/吨(↓200)。次氧化锌高富含货源依旧紧缺,成交系数维持高位。
操作建议:结合自身库存,及时锁单。
(二)七水硫酸锌:出口增量与复工压力并存
订单与开工:25-30天(持平),开工率68%(↑11%),产能利用率53%(↑14%)。
核心逻辑:出口需求回暖提振整体需求,前期库存高位厂家逐步去库,库存压力减弱,价格持稳运行;但随着前期停产厂家复工,对于价格上涨仍有压制。
需求方面:化纤行业正常生产,需求稳定;选矿行业暂无改观;出口方面随着国外终端需求逐步释放,出口订单呈现逐步增量局面。
操作建议:目前仍有3-4家企业面临高库存风险,且不断有厂家复工,价格缺乏上行动力,建议按需采购为主,不必追涨补库。
(三)活性氧化锌:成本支撑稳固,需求结构分化
订单与开工:20-25天(持平),开工率80%(持平),产能利用率39%(持平)。
核心逻辑:锌网价高位支撑,厂家报价坚挺。但行业需求分化,饲料备货启动,橡胶方面,通过客户反馈,需求不及预期;脱硫方面,主要受煤焦化行业拖累,需求端对价格的推动有限。
需求方面:
橡胶行业,进入九月后,主原料炭黑价格大幅上涨(截至9月中旬价格较8月底上涨50%),橡胶行业下游轮胎及制品厂家开工意愿低迷,本周全钢胎厂家产能利用率仅61%,环比八月底下降4%,同比下降5%;半钢胎厂家产能利用率65%,环比八月底持平,同比下降8%。
脱硫行业,国庆临近,石油、煤焦化厂家脱硫剂迎来更换周期,需求有所提振。经与行业客户沟通,煤焦化消费占比达60%以上,因煤炭主产区山西近期安全检查增多,煤矿开工下滑、带动焦煤价格上行,导致煤焦化行业维持低开工,整体需求不及往年同期。
饲料行业,集团厂家维持年度出栏计划按需采购,部分中小养殖场看涨后期生猪价格,补栏积极性有所提升。
操作建议:饲料行业备货叠加成本支撑,价格有继续上涨可能,建议结合自身库存适时锁单。
(四)一水硫酸锰:订单支撑,厂家报价坚挺
订单与开工:40-45天(持平),开工率100%(持平),产能利用率76%(↑11%)。
核心逻辑:订单已排至十月底,订单充足支撑厂家报价坚挺。
原料方面:硫酸各地区价格分化,华北、山东地区报1400-1600元/吨(持平),广西报1730-1950元/吨(持平),湖南报1100-1300元/吨(↓200),锰矿价格高位持稳,原料成本整体维持坚挺。
需求方面:国内方面,饲料需求有所回暖,化肥复合肥产能释放叠加特种肥启动采购带来增量;出口方面,部分国外厂家虽有复工,但厂家订单已经排至10月底,对现货价格形成支撑。
操作建议:厂家订单充足排单发货,建议结合自身库存及时锁单。
(五)硫酸铜:铜价走弱带动报价下调
订单与开工:开工率100%(持平),产能利用率42%(持平)。
核心逻辑:受美联储加息25基点影响,本周铜均价下降2214元,成本支撑减弱,带动硫酸铜下降300元/吨。
铜价影响:本周铜价主要受宏观直接带动。宏观层面,美联储本周如期加息25基点,市场利空消息逐步兑现,利空铜价,带动铜周均价大幅下降2214元。
预判下周铜价在109000-110000元/吨区间,宏观方面美联储加息消息被逐步消化,价格逐步回归基本面,铜精矿现货加工费持续处于深度负值,矿端紧缺格局暂未缓解。随着消费端旺季来临,铜的主要消费行业铜棒、铜杆进入传统旺季,9、10月需求集中释放。目前电解铜社会库存处于8.91万吨低位,基本面为铜网价提供有力支撑,预计下周铜网价将有所回升。
操作建议:硫酸铜受自身供需格局约束,跟随铜价上涨的幅度有限。建议结合生产节奏灵活择机采购,避免高位采购。

(六)硫酸亚铁:控产去库推进,成本支撑渐显
订单与开工:开工率50%(持平),产能利用率24%(持平)。
核心逻辑:原料端部分地区七水亚铁价格有所上涨,山东、甘肃等地区较上周上涨3%-5%不等,成本支撑逐步显现。同时在主流厂家控产运行背景下,成品一水亚铁库存压力逐步减弱。加之需求端逐步复苏,硫酸亚铁进入短期供需弱平衡阶段,厂家报价维持坚挺。
需求方面:随着饲料行业旺季来临及节前备货,带动硫酸亚铁需求有所提升。
操作建议:在厂家控产去库背景下,供需逐步恢复弱平衡局面,按需采购即可。

(七)碘酸钙:报价延续平稳
订单与开工:开工率100%,产能利用率51%。
核心逻辑:进口碘价格本周实际持稳,成本端支撑仍存,带动碘酸钙报价持稳。
操作建议:进口碘价格维持弱稳,建议刚需采购即可。

(八)亚硒酸钠:粗硒供应收紧,价格底部有撑
订单与开工:开工率100%,产能利用率24%,环比持平。
核心逻辑:市场粗硒货源收紧,原料价格持稳形成成本支撑,本周报价平稳。
操作建议:供需维持弱稳,建议刚需采购即可。

(九)氯化钴:原料价格回落,厂家报价下探
订单与开工:开工率100%,产能利用率44%。
核心逻辑:本周实际原料价格有所回落,成本支撑减弱,厂家报价下行。
操作建议:氯化钴原料价格仍有下行可能,建议择机灵活采购。
以上内容仅供参考,不构成任何采购或投资建议
如对数据有异议或进一步交流行情信息,请联系周经理:15933617080