

出品方:天然气咨询 | 日期:2026年9月21日
序 目
|
|
|
|
|---|---|---|
一、行业要闻
1.2026年上半年天然气消费稳步增长:国家能源局近日发布数据,2026年1-6月全国天然气表观消费量达2072亿立方米,同比增长7.2%,工业用气和发电用气贡献超80%增量,工业燃料"煤改气"和气电装机增长是核心驱动因素。
2.国际标准化组织近日批准由我国牵头的7项天然气国际标准全部立项。本批标准涵盖页岩气勘探开发、天然气碳足迹核算、天然气储层岩心取样、天然气水合物测试等产业链上游关键领域,将有利于构建全球统一的天然气技术规则,推动清洁低碳、安全高效的全球能源体系建设。
3.阿拉山口启动燃气安全专项治理:新疆阿拉山口市9月19日发布通知,启动为期3个月的城镇燃气安全隐患专项治理,重点排查老旧管网腐蚀、餐饮场所报警器安装、居民户内隐患等问题,为冬季供暖供气做准备。
【行业评论】城燃"去贸重服"转型进入落地期:随着国际气价波动收窄、管输费改革持续推进,单纯依靠购销价差盈利的传统模式利润空间已压缩至5%以内,头部城燃正加速从"燃气贸易商"向"综合能源服务商"转型。中国燃气本次签署长协并非单纯扩大贸易规模,而是为其落地中的200余个分布式能源项目锁定20年稳定低成本气源,标志着行业竞争已从早期的"气源争夺战"转向"综合服务能力比拼"的新阶段,中小城燃若无法快速跟进转型,将在未来3年的行业整合中被逐步并购或淘汰。
二、上市公司与城燃五虎动态
上市城燃2026中报出炉,行业集中度持续提升:截至9月20日,已有10家A股/H股上市城燃发布半年报,新奥股份以706.6亿元营收位居行业第一,华润燃气、昆仑能源分别以582亿元、497亿元紧随其后,行业CR5占比超60%,较2025年提升3个百分点。
新奥股份为子公司提供12亿元担保:新奥股份9月19日发布上交所公告,为全资子公司新奥(舟山)天然气销售有限公司提供12亿元连带责任担保,用于舟山LNG接收站配套仓储扩容项目建设,项目投产后舟山接收站周转能力将提升至1000万吨/年。
宜都深燃发布3000万元工程框架招标:宜都深燃天然气有限公司9月20日发布2027-2029年度燃气工程施工框架协议采购招标,预算3000万元,覆盖居民接驳、工商业安装、老旧管网改造等工程,投标截止时间为10月9日。
【行业评论】城燃业绩分化加剧,整合潮将至:从中报数据看,头部城燃凭借气源成本优势、综合能源业务拓展,净利润平均增速达8%-12%,而部分区域型小型城燃受接驳费下滑、气源成本偏高影响,净利润同比下滑超20%。未来2年行业整合将持续提速,预计将有超过100家中小城燃通过股权合作、资产并购等方式融入头部企业体系,全国性城燃集团的市场份额将进一步提升至70%以上。
三、三桶油气业务动态
长庆油田启动27亿元致密气产能建设招标:中国石油长庆油田分公司9月20日发布2026年庆阳油气产能建设项目施工总承包招标,项目总投资27亿元,涉及120口致密气开发井场、380公里集输管线建设,预计2027年6月完工,建成后庆阳区块致密气年产能将新增15亿立方米。
北极LNG-2对华出口量同比增长120%:俄罗斯诺瓦泰克公司9月19日发布运营数据,2026年1-8月北极LNG-2项目对华出口LNG达420万吨,同比增长120%,主要供应华北、华东沿海LNG接收站,成为冬季保供的重要补充气源。
中石化华中月度管道气交易全部成交:中国石化天然气分公司华中销售中心9月19日在上海石油天然气交易中心完成9月月度管道气线上竞价,3.2亿立方米气量全部成交,流向湖北、湖南两省工业用户,主要用于保障国庆前后工业生产用气稳定。
【行业评论】中俄油气合作进入双轨并行新阶段:随着中俄东线年输气量稳步提升至设计值、北极LNG项目实现常态化对华供应,中国东北、华北地区气源结构已形成"管道气+LNG"双源保障格局。对三桶油而言,低成本俄气的稳定供应不仅降低了冬季保供的气源调度压力,也为其拓展下游气电、大工业用户市场提供了10%-15%的成本优势,预计2030年前俄气在国内气源结构中的占比将稳步提升至15%以上,成为国内天然气供应的重要支柱。
四、国家管网重点工程
天津LNG接收站累计外输突破2000万吨:国家管网集团9月21日发布消息,天津LNG接收站自投产以来累计外输天然气突破2000万吨,相当于替代燃煤2800万吨,减排二氧化碳4200万吨,目前接收站周转能力达750万吨/年,是华北地区冬季保供的核心枢纽。
陕京管道累计输气量突破8000亿立方米:国家管网北京管道公司9月20日宣布,陕京管道系统累计输气量突破8000亿立方米,覆盖北京、天津、河北、山西等10余个省市,保障了北方地区近30年的天然气稳定供应,目前年输气能力已达650亿立方米。
虎长管道预计年底投产:黑龙江省发改委9月19日披露,虎林-长春天然气管道工程整体建设进度已达85%,预计2026年12月底正式投产,投产后将进一步完善东北天然气管网布局,提升俄气南下输送能力,缓解东北地区冬季保供压力。
【行业评论】"全国一张网"建设进入收获期:今冬明春前,多条长输管道、LNG接收站扩容项目将集中投产,国家管网的跨区域气源调配能力将较去年提升20%以上。未来管网建设重心将从主干线向"最后一公里"支线、储气库配套管网倾斜,重点解决中西部管网覆盖不足、储气库与主干网连通不畅的问题,为2030年基本建成全国统一天然气大市场提供硬件支撑。
五、人才供需速递
国家管网2027届校招预计9月下旬启动:国家管网招聘平台9月20日发布预告,2027届秋季校园招聘将于9月下旬正式启动,本次招聘规模约1500人,重点面向油气储运、能源工程、数字化、新能源、安全管理等专业,工作地点覆盖全国各省市分公司及重点项目现场。
三桶油秋招天然气相关岗位增长15%:中智招聘9月19日发布秋招数据,中石油、中石化2027届秋招已进入网申高峰,天然气相关岗位招聘量同比增长15%,其中储气库建设、LNG接收站运营、非常规气开发三类岗位需求增速最快,同比增幅超30%。
城燃社招向新能源岗位倾斜:猎聘网9月20日数据显示,深圳燃气、新奥能源、中国燃气近期发布的社招岗位中,综合能源服务、智慧燃气、氢能、光伏相关岗位占比达35%,薪资水平较传统燃气运维岗位高出20%-30%。
【行业评论】燃气行业人才结构加速迭代:传统燃气场站运维、管网巡检等基础岗位需求已逐步饱和,而综合能源服务、数字化转型、非常规气开发、新能源融合等新兴领域人才缺口持续扩大,头部企业招聘方向的调整本质上是行业转型的直接映射。未来3年,具备"燃气+新能源+数字化"跨领域能力的复合型人才将成为行业争抢的核心资源,传统燃气从业人员亟需补充相关技能以适应行业变化。
六、全行业招标动态
|
|
|
|
|
|
|---|---|---|---|---|
【行业评论】Q4工程招标潮提前启动:与往年相比,2026年Q4燃气工程招标启动时间提前了1-2周,一方面是因为住建部部署的20万公里老旧管网改造进入三年攻坚期,各地赶在冬季供暖前完成隐患整改;另一方面分布式能源、储气库配套等新增项目集中落地。预计9-10月全行业招标规模将同比增长20%以上,燃气工程施工、管材设备、智慧燃气系统供应商将迎来订单高峰,相关企业四季度业绩有望实现超预期增长。
七、煤层气与页岩气专题
1.贵州发布页岩气三年攻坚方案:提出到2028年全省页岩气年产量达50亿立方米,建成3个百亿方级页岩气田,配套建设省内支干管网1200公里,实现页岩气产值突破200亿元。
产量目标:2026年非常规天然气产量超9亿立方米,2027年超17亿立方米,2028年突破22亿立方米。
自给率目标:2028年天然气自给率超40%,2030年达60%,2035年基本实现自给自足。
重点建产区:以正安、习水、道真、桐梓区块打造黔北页岩气建产区,以织金矿区、盘江矿区为煤层气重点建产区。
资源家底:贵州2000米以下浅煤层气地质资源量约2.83万亿立方米,页岩气约8.67万亿立方米,资源总量居全国第四。
各市(州)的产量任务分解如下:
遵义市:2026年5.1亿方,2027年8.24亿方,2028年10.88亿方。
六盘水市:2026年3.46亿方,2027年5.73亿方,2028年7亿方。
毕节市:2026年0.4亿方,2027年2.8亿方,2028年3.75亿方。
贵州能源集团:2026年5.62亿方,2027年7.25亿方,2028年9.79亿方。
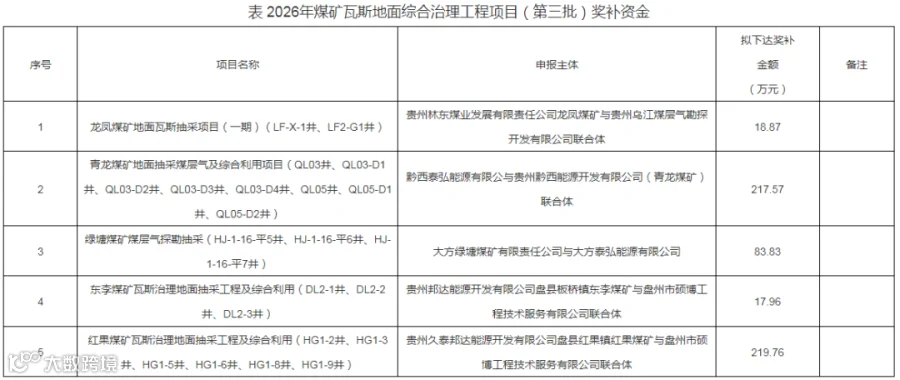
2.按照《省能源局关于开展2026-2030年贵州省页岩气勘探工程建设项目财政奖补资金申报工作的通知》(黔能源油气〔2026〕35号)的要求,现对拟下达2026年页岩气勘探工程建设项目(第二、三批)奖补资金的情况进行公示。
表 2026年页岩气勘探工程建设项目(第二批)奖补资金
序号 |
申报单位 |
项目名称 |
拟下达奖补金额(万元) |
备注 |
1 |
乌江能源桐梓有限责任公司 |
贵州省桐梓狮溪区块煤层气勘查(狮溪3平台评价井组前期勘探钻井工程) |
1537 |
该项目共申报6口井。 |
公示时间:2026年9月18日至2026年9月21日,如对公示内容有异议,请及时书面反映。联系方式:李大为;15178675303。
3.山西前8月非常规气产量同比增18.7%:山西省统计局9月19日发布数据,2026年1-8月全省非常规天然气产量达168亿立方米,同比增长18.7%,其中煤层气产量112亿立方米,占全国煤层气总产量的80%以上,继续保持全国第一。
4.华阳股份煤层气年产量突破5亿立方米:华阳股份9月18日在投资者互动平台表示,公司下属煤层气区块年产气量已突破5亿立方米,所产煤层气全部并入山西省级管网消纳,下一步将重点推进2000米以深深部煤层气开发技术攻关,力争"十五五"期间产能翻番。
【行业评论】非常规气成为增储上产核心增长极:随着深部煤层气、常压页岩气开发技术的持续突破,国内非常规气产量增速已连续3年保持在15%以上,远高于常规气3%左右的增速,成为保障天然气自给率的核心力量。山西、贵州、四川等资源省份正将非常规气作为能源支柱产业打造,预计"十五五"期间国内非常规气产量占比将提升至30%以上,从根本上缓解国内天然气对外依存度偏高的问题,保障国家能源安全。
八、今日关注重点
中国燃气签署20年LNG长协:头部城燃气源锁定策略持续推进,将为下游综合能源项目提供稳定低成本气源,对国内LNG现货市场价格波动形成一定平抑作用,也为其他城燃气源采购提供了参考方向。
天津LNG外输突破2000万吨:华北地区LNG保供枢纽能力再升级,今冬明春华北地区极端天气下的气源调配灵活性显著增强,京津冀地区供暖季供气保障能力进一步提升。
老旧管网改造招标潮提前启动:各地安全改造项目集中落地,将带动燃气工程、管材、智慧燃气设备等相关产业链需求,预计四季度相关上市公司订单将实现同比20%以上增长。
贵州页岩气三年攻坚方案出台:西南地区非常规气开发全面提速,国内天然气增储上产重心进一步向西部资源省份倾斜,非常规气勘探开发技术服务、管网建设企业将持续受益。
冬供趋势判断:距离北方冬季供暖季仅剩1个月时间,全行业已进入保供冲刺阶段,气源锁定、管网检修、隐患整改、储气库注气等各项工作将在未来两周内全部完成。预计今年冬季天然气供应整体宽松,全国储气库注气进度已达95%,气源储备充足,但极端寒潮天气下华北、华东局部高峰时段仍可能存在短时保供压力。